所屬科目:台電◆會計學概要
1. 能協助資訊使用者辨識出二組以上經濟現象之異同,又稱互動品質者,是下列何項品質特性? (A)攸關性 (B)可靠性 (C)可驗證性 (D)一致性 (E)比較性
2. 關於會計資訊品質及理論架構,下列何者最有爭議性? (A)成本原則 (B)一致性 (C)充分揭露原則 (D)繼續經營假設 (E)經濟個體假設
3.試問該公司 05 年帳上之土地成本為: (A) $250,000 (B) $120,000 (C) $185,000 (D) $210,000 (E) $145,000
4. 承上題,該公司 05 年帳上之建築物成本為: (A) $300,000 (B) $330,000 (C) $415,000 (D) $490,000 (E) $540,000
5. 下列那一項成本應在本期與收益配合,但不是用因果關係配屬? (A)專利權攤銷 (B)銷貨佣金 (C)呆帳費用 (D)售後服務成本 (E)銷貨成本
6. 下列何者不是固定資產之減項? (A)礦藏之累計折耗 (B)擴建廠房準備 (C)停車場之累計折舊 (D)建築物之累計折舊 (E)設備之累計減損
7. 當部分公司債提前清償時,其相關之未攤銷遞延發行成本亦應予沖銷,並作為: (A)公司債收回損失之減少 (B)公司債收回利益之增加 (C)應付利息之減少 (D)公司債收回利益之減少 (E)對公司債收回損益沒影響
8. 下列何者不屬於長期負債? (A)應計退休金負債 (B)應付公司債 (C)三年期產品保證負債 (D)長期應付票據 (E)以流動資產清償之一年內到期之長期借款
9. 則現金金額為: (A) $100,000 (B) $120,000 (C) $140,000 (D) $160,000 (E) $170,000
10. 承上題,則該公司流動負債為: (A) $330,000 (B) $340,000 (C) $350,000 (D) $360,000 (E) $370,000
11. 在下列那一個會計觀念之下,將資產及負債區分為流動及非流動才具有意義? (A) 繼續經營 (B) 經濟個體 (C) 重要性 (D) 中立性 (E) 會計期間
12. 在計算折舊時,不考慮殘值的方法是: (A) 直線法 (B) 年數合計法 (C) 定率遞減法 (D) 倍數餘額遞減法 (E) 生產數量法
13. 試問彰化公司 06 年度投資利益為何? (A) $16,000 (B) $16,250 (C) $20,000 (D) $21,250 (E) $25,000
14. 承上題,該公司 07 年度投資利益為何? (A) $32,250 (B) $34,500 (C) $35,250 (D) $37,500 (E) $39,000
15. 台北公司帳列未調整前銀行存款餘額 $250,000,調節項目包括在途存款 $30,000,銀行手續費 $1,000,代收利息 $5,000,存款不足退票 $25,000,未兌現支票 $86,000,則正確銀行存款餘額為: (A) $143,000 (B) $173,000 (C) $194,000 (D) $229,000 (E) $254,000
16. 桃園公司 01 年底應收帳款餘額為 $1,000,000,依經驗其中 5% 無法收回,故提列備抵呆帳 $50,000。02 年中,該公司賒銷 $2,500,000,帳款收現 $2,000,000,另有 $20,000 帳款無法收回而沖銷,02 年底桃園公司估計應收帳款中約有 5% 無法回收,則該公司 02 年認列之呆帳費用為: (A) $40,000 (B) $44,000 (C) $54,000 (D) $64,000 (E) $74,000
17. 下列有關「財務會計準則第 35 號資產減損之會計處理準則」之敘述,何者有誤? (A) 資產之帳面價值超過可回收金額,即產生資產減損 (B) 商譽減損損失認列後,其可回收金額增加時,不得迴轉原認列之減損損失 (C) 應收款及放款之減損不適用於本公報 (D) 可回收金額係指資產之淨公平價值及使用價值,兩者較低者 (E) 處分成本係指排除融資成本及所得稅費用後,可直接歸屬於處分資產之增額成本
18. 採用零售價法估計存貨時,在計算成本比率中,下列何者會同時包括在成本與零售價項目內? (A) 加價 (B) 減價取消 (C) 進貨運費 (D) 銷貨退回 (E) 進貨退出
19. 竹北公司有機器乙部帳面價值 $15,000,今以之作價換入一部同種類新機器,另外收入現金 $2,000,換入新機器公平市價 $18,000,則新機器在該公司的帳面成本為何? (A) $13,500 (B) $15,000 (C) $17,000 (D) $18,000 (E) $20,000
20. 或有損失發生之可能性很大,且可以合理估計其金額在某一範圍內,惟無法於此範圍內選定一最適當金額時,在財務報表上應如何認列該項損失金額? (A) 認列範圍內的任何值 (B) 認列範圍內的下限金額 (C) 認列範圍內的上限金額 (D) 認列範圍內的平均值 (E) 不需作任何報導或揭露
21. 下列有關「財務會計準則公報第 34 號金融商品之會計處理準則」之敘述,何者有誤? (A)屬以公平價值衡量且公平價值變動認列為損益之金融資產,續後評價之損益,列入當期損益 (B)原始認列以公平價值衡量且公平價值變動認列損益者,其續後不得重分類為其他類別之金融商品 (C)企業應於資產負債表日評估金融資產是否已經減損,並依規定認列減損損失 (D)企業若因意圖或能力之改變,得將持有至到期日之投資重分類至備供出售投資 (E)持有至到期日投資因考量利率風險或提前還款風險而能成為被避險項目
22. 若員工離職致公司無需履行酬勞性認股計畫之應盡義務時,公司應視為: (A)會計估計變動 (B)會計原則變動 (C)前期損益調整 (D)非常損益 (E)錯誤更正
23. 宜蘭公司於 05 年發生下列事項:I. 指撥保留盈餘$300,000 II. 轉回已指撥保留盈餘 $100,000 III. 宣告現金股利$400,000 IV. 支付應付股利$300,000 V. 本期淨利為$400,000 。上列變動對 05 年保留盈餘帳戶餘額之影響為何? (A)減少$200,000 (B)減少$300,000 (C)增加$100,000 (D)減少$100,000 (E)無影響
24. 花東公司流通在外普通股平均股數為 100,000 股,本期淨利為$320,000,另有流通在外認股權 10,000 股,認股權認購價格為每股$25,本期普通股每股平均市價$30,則稀釋每股盈餘為何? (A) $2.86 (B) $2.91 (C) $2.95 (D) $3.15 (E) $3.20
25. 台東公司投資持股 90%之子公司(中興公司)出售土地予台東公司持股 40%採權益法評價之另一被投資公司,產生處分資產利益$5,000,000。台東公司於認列中興公司之投資損益時,對於上述處分資產利益應沖銷多少? (A) $0 (B) $1,800,000 (C) $2,000,000 (D) $4,500,000 (E) $5,000,000
26. 高雄公司採分期付款法認列銷貨毛利,04 年相關資料如下: 毛利率 25%,已實現銷貨毛利$300,000,分期應收帳款期末餘額$300,000,則該公司 04 年度分期付款銷貨成本為何? (A) $800,000 (B) $900,000 (C) $1,125,000 (D) $1,200,000 (E) $1,500,000
27. 新營連鎖公司的特許費為$50,000,加盟店於簽約時支付$10,000,餘款分 4 期繳清,這 4 期的特許權現值為$38,000。加盟店可以$15,000 向新營公司購買價值$20,000 的設備。若特許權費用的收現性可以合理保證,新營公司已履行絕大部份的義務,則該公司應認列多少特許權收入? (A) $43,000 (B) $45,000 (C) $48,000 (D) $50,000 (E) $40,000
28. 雲林公司 02 年期末存貨高估$50,000,租金費用多計$30,000;03 年期末存貨低估$10,000,租金費用少計$5,000。若每年進貨記錄均正確,且 02 年與 03 年均未作任何更正分錄,則該公司於 04 年 1 月 1 日就保留盈餘應作何調整(不考慮所得稅)? (A)增加$15,000 (B)增加$35,000 (C)減少$35,000 (D)減少$15,000 (E)增加$40,000
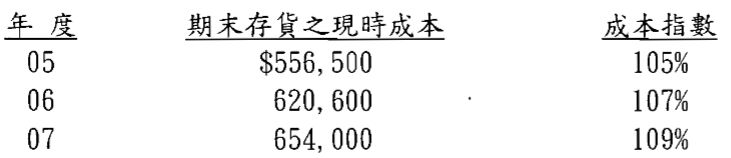
29. 新竹公司自 05 年初採用金額後進先出法,當日存貨金額$500,000,成本指數為 100%,近年來該公司存貨資料如下: 則新竹公司 07 年期末存貨金額為: (A) $545,000 (B) $600,000 (C) $606,800 (D) $660,800 (E) $680,000
30. 北南公司 02 年底部分股東權益資料如下:特別股為累積參加至 7%,02 年底公司宣告$240,000 之現金股利,另 02 年初已積欠 2 年之特別股股利,則此次宣告之股利中,特別股可分配之金額為: (A) $35,000 (B) $55,000 (C) $75,000 (D) $80,000 (E) $105,000
31. 基隆公司於 06 年 1 月 1 日將帳面價值$300,000 之機器一部以$500,000 出售給高雄公司,旋即簽約租回 2 年,每月租金$10,000,月底付款,該機器預期剩餘年限為 8 年。非金融業最高借款利率為月息 2%,試問基隆公司每月之租金費用為:(P24.2% = 18.913926) (A) $0 (B) $1,667 (C) $8,333 (D) $10,000 (E) $18,333
32. 竹南公司 02 年初自建資產耗時 1 年,共發生成本$1,000,000,全年累積支出平均數為$500,000。該自建資產有一項專案借款$350,000,自年初起借,利率 10%,未動用資金之利息收入為$10,000,其他唯一之計息負債為 01 年初舉借之$200,000 五年期借款,利率 9%,則該自建資產應資本化利息為若干? (A) $40,000 (B) $43,000 (C) $47,500 (D) $48,500 (E) $50,000
33. 苗栗公司於 01 年 7 月初以$800,000 購入機器設備,估計耐用年數 10 年,殘值$50,000,採直線法提列折舊,若 05 年 6 月底作回收可能性測試,估計該資產未來現金流入總額$600,000,公平價值為$400,000,則在調整必要的價值減損後,該資產於 05 年 6 月底之帳面價值為: (A) $200,000 (B) $300,000 (C) $400,000 (D) $500,000 (E) $600,000
34. 龍潭公司 09 年度流通在外普通股為 150,000 股,另有 8%可轉換特別股 10,000 股,面額$100,每股可轉換成普通股 10 股,及面額$100 之 15%可轉換公司債 5,000 張,每張可轉換成普通股 3 股,該公司 09 年度淨利為$500,000,稅率為 25%,則該公司 09 年度稀釋每股盈餘為: (A) $1.8 (B) $2.00 (C) $2.10 (D) $2.80 (E) $3.75
35. 屏東公司於 05 年初以$700,000 取得大華公司 30%股權,取得當日大華公司股東權益為$1,800,000,其可辨認淨資產中,除土地帳面價值低估$200,000 外,其他淨資產之帳面價值與公平價值相當,大華公司 05 年度淨利$500,000,發放現金股利$200,000,屏東公司採權益法處理,假設商譽分十年攤銷,則 05 年底投資大華公司帳列餘額為: (A) $750,000 (B) $774,000 (C) $780,000 (D) $790,000 (E) $850,000
36. 鳳山公司折舊性資產截至 06 年底帳面價值為$850,000,課稅基礎為$720,000,此外,該公司 06 年認列產品保證費用$50,000,預計於 08 年實際支付。各年度稅率皆為 30%,則 06 年 12 月 31 日資產負債表上非流動遞延所得稅負債之金額為何? (A) $15,000 (B) $24,000 (C) $39,000 (D) $42,000 (E) $54,000
37. 嘉義公司有一確定給付退休辦法,以下為該辦法在 01 年 12 月 31 日相關資料:試問該公司於 01 年 12 月 31 日之「遞延退休金成本」為: (A) $0 (B) $100,000 (C) $200,000 (D) $300,000 (E) $400,000
38. 台南公司訂有確定給付之退休金辦法,01 年及 02 年部分退休金提撥狀況表如下:台南公司 02 年度損益表認列之退休金費用為$25,000,提撥退休基金$20,000,若 02 年精算假設未改變,預計報酬亦等於實際報酬,02 年未支付退休給付,折現率為 9%,試問基金資產報酬率為何? (A) 8% (B) 9% (C) 10% (D) 11% (E) 12%
39. 承上題,該公司 02 年度之利息成本為: (A) $15,000 (B) $16,000 (C) $17,000 (D) $18,000 (E) $20,000
40. 承 38 題,該公司 02 年度之服務成本為何? (A) $16,000 (B) $17,500 (C) $18,000 (D) $18,500 (E) $19,500
41. 下列那些項目應列於股東權益項下? (A) 庫藏股票成本 (B) 外幣換算調整數 (C) 遞延退休金成本 (D) 長期股權投資未實現跌價損失 (E) 未認列為退休金成本之淨損失
42. 下列何者屬非常項目? (A) 罷工損失 (B) 處分停業部門損失 (C) 外幣兌換損益 (D) 土地被徵收所產生之利得 (E) 因新頒法規禁止營業而發生之損失
43. 下列何者應列為流動資產? (A) 存出保證金 (B) 人壽保險之現金解約價值 (C) 起運點交貨之在途存貨 (D) 五年期公司債投資,已知公司準備持有至到期日 (E) 屬企業主要營業方式之應收分期帳款,該帳款期限為 18 個月
44. 下列何者屬資產負債表上「現金及銀行存款」科目? (A) 郵局活期儲蓄存款$9,800 (B) 郵票$6,000 (C) 員工借條$14,000 (D) 遠期支票$50,000 (E) 庫存現金$2,100
45. 下列那些交易屬融資活動? (A) 購買專利權 (B) 購買庫藏股票 (C) 存入保證金增加 (D) 賣出備供出售證券 (E) 支付現金股利
46. 台中公司於年初溢價發行公司債一批,原擬採用利息法攤銷溢價,但誤採直線法。此項攤銷方法之誤用,在年底對下列項目造成何種影響? (A)公司債帳面價值高估 (B)保留盈餘高估 (C)公司債帳面價值低估 (D)保留盈餘低估 (E)不確定
47. 下列那些項目應作同期間所得稅分攤? (A)前期損益調整 (B)直接列於股東權益項下之未實現損益 (C)非常損益 (D)停業部門損益 (E)會計原則變動之累計影響數
48. 中壢公司以賒帳方式買入商品,12月31日的進貨已入帳,交貨條件為起運點交貨,因貨品尚未送達,盤點時未計入期末存貨。請問上述情形會造成該公司當年度財務報表: (A)淨利低估 (B)淨利高估 (C)流動負債低估 (D)流動資產低估 (E)保留盈餘低估
49. 重要產業部門財務資訊之揭露包括下列那些項目? (A)資本支出金額 (B)折舊、折耗及攤銷費用 (C)部門利益或損失之金額 (D)銷貨成本 (E)可辨認資產之帳面價值
50. 下列那些錯誤會導致當期稅前淨利低估$4,000? (A)期初存貨低估$8,000 且期末存貨高估$4,000 (B)期初存貨高估$8,000 且期末存貨高估$4,000 (C)期初存貨低估$8,000 且期末存貨低估$4,000 (D)期初存貨高估$2,000 且期末存貨低估$2,000 (E)期初存貨高估$8,000 且期末存貨低估$4,000
 阿摩線上測驗
登入
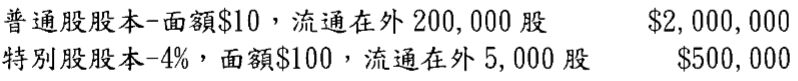 特別股為累積參加至 7%,02 年底公司宣告$240,000 之現金股利,另 02 年初已積欠 2 年之特別股股利,則此次宣告之股利中,特別股可分配之金額為: (A) $35,000 (B) $55,000 (C) $75,000 (D) $80,000 (E) $105,000
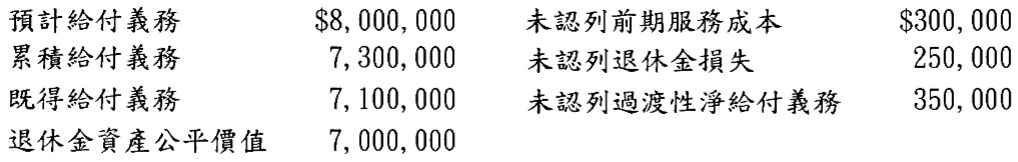 試問該公司於 01 年 12 月 31 日之「遞延退休金成本」為: (A) $0 (B) $100,000 (C) $200,000 (D) $300,000 (E) $400,000
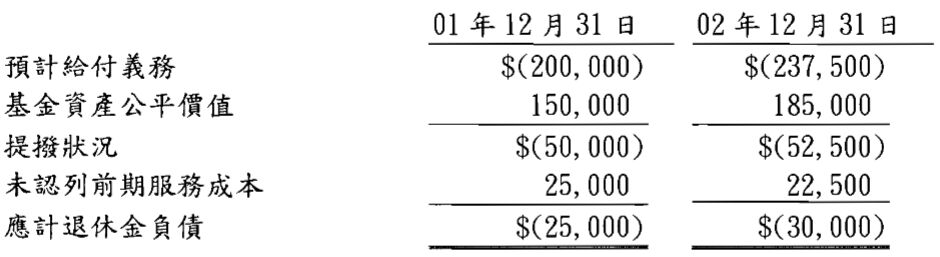 台南公司 02 年度損益表認列之退休金費用為$25,000,提撥退休基金$20,000,若 02 年精算假設未改變,預計報酬亦等於實際報酬,02 年未支付退休給付,折現率為 9%,試問基金資產報酬率為何? (A) 8% (B) 9% (C) 10% (D) 11% (E) 12%