二、(18分) 成功公司專營運動用品之製造與銷售,於 107 年初成立並開始營運,採曆年制,107 年至 109 年帳戶之稅前淨利如下:
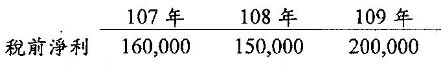
稽核人員於查核過程發現以下事項:
(1)107 年期末存貨低估$10,000,108 年期末存貨高估$15,000,其餘無誤。
(2)107 年 10 月 1 日購置機器之成本為$80,000,估計耐用年限為 8 年,殘值$8,000,應採直線法提列折舊,但購置當時將該筆支出費用化。
(3)成功公司之會計政策載明以應收帳款餘額百分比作為估計呆帳之依據,107 年至 109 年皆預期應收帳款餘額中約有 3%無法收回,但會計人員卻採直接沖銷法沖銷呆帳,各年度之沖銷金額分別為 108 年$7,200:109 年$7,200。各年度年底之應收帳款餘額如下:
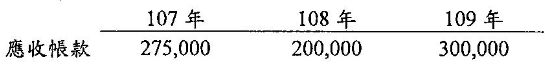
試作:計算 107 年、108 年及 109 年度正確之稅前淨利。(須列出調整過程,否則不予計分)
 阿摩線上測驗
登入