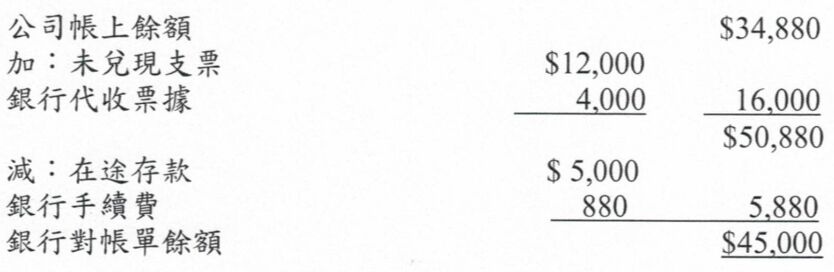所屬科目:高中技藝◆航運管理
1.購入後目前閒置、準備伺機出售的土地,在資產負債表上應列為: (A) 長期投資項目 (B) 財產廠房設備項目 (C) 流動資產 (D) 無形資產。
2.下列關於債券與股票之比較,下列敘述何者並不正確? (A) 債券表彰投資人對公司之債權,股票代表投資人對公司之所有 (B) 發行股票必須每一年都支付股利,而發行債券則不見得每一年都得支付利息 (C) 債券有一定的到期期限,而股票沒有 (D) 債券利息可以在報稅時當費用列減,而發行股票所支付股利無法在報稅時列減。
3.銀行購買 1 年到期之銀行定期存單,可隨時解約且不損及本金,其資產性質應為: (A) 基金 (B) 長期投資 (C) 流動資產 (D) 其他資產。
4.下列對於公司債之敘述何者錯誤? (A) 當物價上漲時,對發行人有利 (B) 債券持有人享有投票權 (C) 債券利息可達節稅效果 (D) 公司營運狀況良好時,可充分發揮財務槓桿作用。
5.賒銷商品,起運點交貨,賣方代墊運費,則賣方支付運費時,應借記: (A) 進貨運費 (B) 銷貨運費 (C) 應收帳款 (D) 應付帳款。
6.下列敘述,何者較為正確? (A) 若自建房屋成本為 $3,000,000,公平市價為 $4,000,000,則入帳成本為 $4,000,000 (B) 廠房設備取得後,所發生維持正常使用效率之支出,應借記累積折舊 (C) 以銷貨百分比法,估計本期壞帳費用,需考慮調整前備抵壞帳餘額之影響 (D) 折舊是一種將成本攤銷為費用的手段。
7.台東公司發行應付公司債,若市場利率高於票面利率時,則該公司債是以 (A) 溢價發行 (B) 視情況而定 (C) 平價發行 (D) 折價發行
8.下列敘述,何者較正確? (A) 應收帳款中,某些客戶帳發生貸餘,編製財務報表時應列為流動負債 (B) 預付費用於付現時借記資產科目,則期末之調整分錄應貸記費用科目 (C) 工作底稿上,若損益表欄上借方總額大於貸方總額,則表示本期產生淨利 (D) 試算表之功能可查出過帳時所發生之一切錯誤。
9.假設海科公司購入定價為 $50,000 的冷氣機,獲得現金折扣 $500,支付運費 $600,安裝費 $900,屏東公司自己搬運冷氣機不慎發生損壞之修理費 $1,000,則該機器之入帳成本為: (A) $52,000 (B) $52,500 (C) $52,900 (D) $51,000。
10.海科公司有一部成本為 $100,000,帳面價值為 $60,000 之機器,若與海大公司交換另一部公平市價 $75,000 之類似機器,則海科公司換入之新機器以非商業實質的入帳成本為: (A) $40,000 (B) $50,000 (C) $60,000 (D) $75,000。
11.下列敘述,何者為非? (A) 應計費用係指已發生但未付之費用 (B) 交易發生時按公認會計原則作分錄,則期末可以不作調整分錄 (C) 企業會計應劃分會計期間,分期結算損益以產生各期之財務報表,此乃基於會計期間假設 (D) 付款條件 2/10, n/30 表示買方在 10 日內付款可取得 2% 之折扣,其餘未付價款需於 30 日內償還。
12.企業發生虧損時,則會計恆等式中借方與貸方將: (A) 借方大於貸方 (B) 依然相等 (C) 借方小於貸方 (D) 無法判斷
13.何種情形之下,會貸記「零用金」科目? (A) 期末報銷費用,但來不及撥補零用金時 (B) 撥補零用金時 (C) 以零用金支付費用時 (D) 設置零用金時。
14.下列有關費損認列之敘述,何者有誤? (A) 支出未能產生未來經濟效益時,應認列為費損。 (B) 負債已發生而未能認列資產時,應認列為費損。 (C) 資產不再具未來經濟效益時時,應認列為費損。 (D) 費損的認列必須按成本與收入之配合方式認列。
15.用以證明交易事項發生的憑證,稱為 (A) 會計憑證 (B) 記帳憑證 (C) 原始憑證 (D) 傳票。
16.備抵法下,實際發生壞帳之沖銷分錄為 (A) 貸記應收帳款 (B) 借記銷貨收入 (C) 貸記壞帳費用 (D) 貸記備抵壞帳
17.公司發放股票股利會使 (A) 收入減少 (B) 費用增加 (C) 保留盈餘減少 (D) 股本減少。
18.公司賣出庫藏股票的價格,如較原先買進庫藏股票價格為高時,對於財務報表之影響為: (A) 將產生損益表上的利益 (B) 將使股東權益增加 (C) 將產生損益表上的損失 (D) 將使股東權益減少。
19.下列有關財務報表要素之敘述,何者正確? (A) 與財務績效有關的財務報表要素包括:收益、費損與權益。 (B) 收入與利益之差別為前者均由企業正常活動所產生,後者為非由企業正常活動所產生。 (C) 依財務報表要素之定義,出售庫藏股票損失應包含於當期損益之計算中。 (D) 依財務報表要素之定義,收益包括未實現利益。
20.公司提撥償債基金準備的目的在於 (A) 限制股利的發放 (B) 減少流動資產的現金,增加償債基金 (C) 增加股東權益的總數 (D) 儲存足夠的現金,以清償到期的負債。
(1) 定期盤存制
(2) 永續盤存制下
2、海科公司請了一個糊塗的會計人員,將下列各項交易做成錯誤的分錄,請你幫海科公司作更正分錄。(20%)A. 賒銷商品$20,000,漏未入帳B. 現金$35,000,償還貨欠,漏未入帳C. 現購辦公設備$19,000,漏未入帳D. 簽發本票乙紙$30000 償還貨欠,漏未入帳E. 付水電費$22,500,入帳時誤列水電費為貸方F. 現銷商品$10,000,誤作現購商品入帳G. 賒購土地$65,000,貸方誤記為應收帳款H. 現收租金$3,000,重複入帳I. 現銷商品 7,200 誤記為 2,700J. 佣金收入 5,000,誤記為利息收入
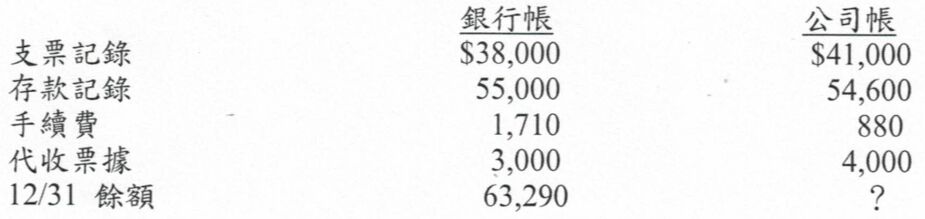
3、海科公司所有收支皆透過銀行支票戶,其 X6 年 11 月 30 日的銀行調節表如下:10%海科公司 X6 年 12 月份交易資料如下:海科公司帳列之支票記錄、存款記錄,不包括 11 月 30 日調節表之調整分錄於 12 月份入帳部分。試以正確餘額為準,編製海科公司 X6 年 12 月 31 日之銀行調節表,並做必要之調整分錄。
(1) 此項交換具商業實質。
(2) 此項交換不具商業實質。
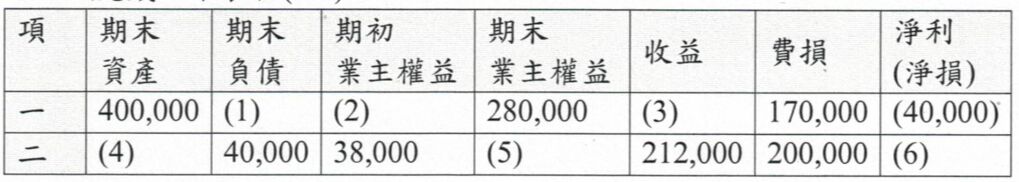
5、試完成以下表格(6%)
 阿摩線上測驗
登入