所屬科目:捷運◆中級會計學
1.竹圍公司 6 月份銀行存款帳簿及銀行對帳單資料如下: 其他相關資料如下:
(1) 銀行對帳單 6 月份存入金額中,含存款利息$3 及代收票據$1,680。
(2) 6 月份支出金額中,含因存款不足遭退票的金額$100 及代扣手續費$14,公司都未入帳。
(3) 編號 8330 的支票存款金額為$480,帳上誤記為存款$500。
(4) 編號 8556 的支票開立金額為$178,銀行誤記為$187。
(5) 5 月 31 日未兌現支票為$4,000,在途存款為$1,550,。
試問:6 月 30 日在途存款金額為何? (A)1,600 (B)1,700 (C)1,800 (D)2,000
4. 八德公司 X6/6/30 有關資料如下:
(1)X6/1/1 存貨$105,000
(2)X6/1/1-X6/6/29 進銷資料: (3)X6/6/30 公司發生大火,毀損了所有存貨,倖存一批原成本$135,000 的商品,經估計火燒後殘 值為$75,100;此外,尚有一批成本$60,500,起運點交貨的在途進貨商品。若該公司毛利率為 銷貨成本的 42%,則其火災損失為何? (A)220,724 (B)250,000 (C)289,633 (D)350,120
5. 中壢公司於 X3 年成立,存貨採零售價法計價,X4 年存貨相關資料如下(成本比率以百分比格 式表示,並四捨五入至整數位,例如 55%): 試按先進先出法計算期末存貨為何?(A)88,500 (B)98,400 (C)100,200 (D)152,600
25. 新竹公司於 X5/12/31 調整前應收帳款餘額為$2,140,000,備抵呆帳-應收帳款貸餘$25,000。 苗栗公司、彰化公司個別評估後並未發現減損之客觀證據,其信用與非個別重大客戶類似,經 評估呆帳率 3%,試問新竹公司 X5 年應認列呆帳損失之金額為? (A)144,100 (B)154,100 (C)164,100 (D)174,100
 阿摩線上測驗
登入
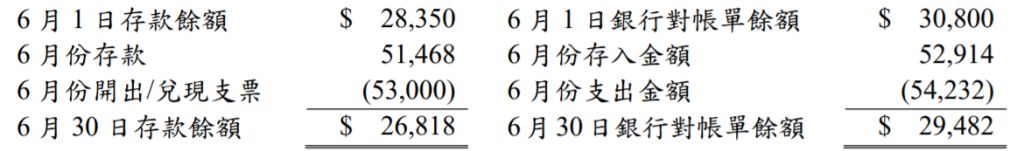 其他相關資料如下:
 (3)X6/6/30 公司發生大火,毀損了所有存貨,倖存一批原成本$135,000 的商品,經估計火燒後殘 值為$75,100;此外,尚有一批成本$60,500,起運點交貨的在途進貨商品。若該公司毛利率為 銷貨成本的 42%,則其火災損失為何? (A)220,724 (B)250,000 (C)289,633 (D)350,120
 試按先進先出法計算期末存貨為何?(A)88,500 (B)98,400 (C)100,200 (D)152,600
 苗栗公司、彰化公司個別評估後並未發現減損之客觀證據,其信用與非個別重大客戶類似,經 評估呆帳率 3%,試問新竹公司 X5 年應認列呆帳損失之金額為? (A)144,100 (B)154,100 (C)164,100 (D)174,100