阿摩線上測驗
登入
首頁
>
企業內部控制之理論與實務(含相關法規)
> 108年 - 108 公務升官等考試_薦任_審計:內部控制之理論與實務#80056
108年 - 108 公務升官等考試_薦任_審計:內部控制之理論與實務#80056
科目:
企業內部控制之理論與實務(含相關法規) |
年份:
108年 |
選擇題數:
0 |
申論題數:
4
試卷資訊
所屬科目:
企業內部控制之理論與實務(含相關法規)
選擇題 (0)
申論題 (4)
一、依據我國「政府內部控制制度設計原則」,說明各機關依照內部控制制 度設計流程辦理風險評估時之程序。(25 分)
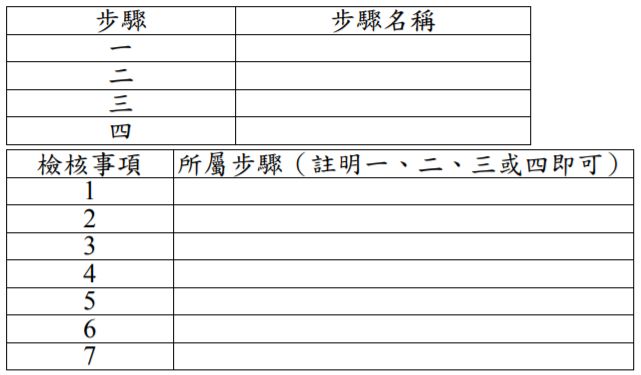
二、依據我國「政府內部控制制度設計原則」,說明各機關之內部控制制度 設計流程依序所包括之四步驟,並將以下之檢核事項歸類於所屬步驟 (註明步驟一、二、三或四即可)。
事項 1:是否針對制度面缺失,依本原則規定訂定或修正內部控制制度。
事項 2:是否檢查內部控制實施狀況,並針對所發現之內部控制缺失及 提出之具體興革建議,採行相關因應作為。
事項 3:是否依風險評估結果選定業務項目。
事項 4:是否配合整體層級目標,依內部各單位業務職掌,以作業類別 或作業項目為基礎設定作業層級目標。
事項 5:是否全面發掘影響目標達成之內、外在風險因素,避免遺漏機 關潛在施政風險,並編製風險評估及處理彙總表。
事項 6:是否決定適切之風險容忍度。
事項 7:已發生內部控制設計缺失之業務項目,是否即時修正應有之控 制重點。 請依下列格式統整作答,否則不予計分。(26 分)
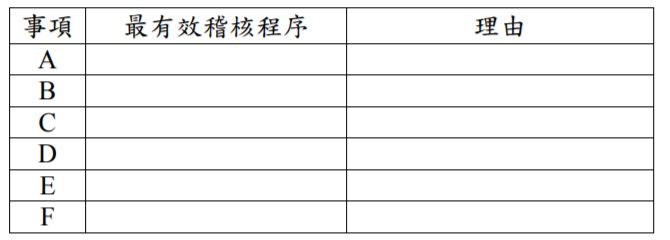
三、甲公司之內部稽核人員於年度稽核時須確認事項 A~F 如下(每一事項各 自獨立):
事項 A:公司對本年度新增之財產設備具有權利。
事項 B:公司帳上之財產設備存在。
事項 C:公司帳上之財產設備金額經適當評價或分配。
事項 D:公司帳上之投資經適當分類。
事項 E:公司帳上之投資存在。 事項 F:公司帳上之投資金額經適當評價或分配。
內部稽核人員可採行之稽核程序列表如⑴~⑿:
⑴將本年度財產設備明細表之期初餘額與前年度稽核紀錄之期末餘額比對。
⑵複核財產設備之折舊提列,包括評估折舊方法、殘值與耐用年限之適當性。
⑶觀察財產設備保管與財產設備紀錄之職能分工狀況。
⑷檢查財產設備之權狀或所有權證明。 ⑸執行本年度財產設備新增之截止點測試。
⑹實地盤點本年度新增之財產設備。
⑺將本年度財產設備明細表之期初餘額與前年度稽核紀錄之期末餘額比對。
⑻觀察投資出售核准與價款收現之職能分工狀況。
⑼檢查投資購入交易之相關原始憑證以驗證該等憑證係事先連續編號。
⑽檢查投資金額以驗證已適當提列減損。
⑾對由獨立之集中保管者保管之投資執行函證。
⑿檢查董事會會議紀錄中投資交易之授權。
就事項 A~C,於⑴~⑺中選出一項最有效之稽核程序並簡述理由;就 事項 D~F,於⑻~⑿中選出一項最有效之稽核程序並簡述理由。每一 稽核程序可能完全不應獲選、應獲選一次或應獲選多次。請依下列格式 統整作答,否則不予計分。(24 分)
四、依據我國「政府內部控制監督作業要點」,說明各機關應辦理之各項監 督作業與其每年度辦理之頻率。(25 分)
相關試卷
115年 - 115-1 企業內部控制:企業內部控制理論與實務(含相關法規)#145151
115年 · #145151
115年 - 115-2 企業內部控制:企業內部控制理論與實務(含相關法規)#145144
115年 · #145144
114年 - 114-3 企業內部控制:企業內部控制理論與實務(含相關法規)#137669
114年 · #137669
114年 - 114 公務升官等考試_薦任_審計:內部控制之理論與實務#133025
114年 · #133025
114年 - 114-2 企業內部控制:企業內部控制理論與實務(含相關法規)#129764
114年 · #129764
114年 - 114-1企業內部控制:企業內部控制理論與實務(含相關法規)#128214
114年 · #128214
113年 - 113-3 企業內部控制:企業內部控制理論與實務(含相關法規)#124228
113年 · #124228
113年 - 113-2 企業內部控制:企業內部控制理論與實務(含相關法規)#121919
113年 · #121919
113年 - 113-1 企業內部控制:企業內部控制理論與實務(含相關法規)#119316
113年 · #119316
112年 - 112-3 企業內部控制:企業內部控制理論與實務(含相關法規)#117818
112年 · #117818
 阿摩線上測驗
登入