所屬科目:初級會計學
一、(21 分) 台北公司 X2 年度帳上淨利為$450,000,X3 年度淨利為$630,000,X4 年度淨利為$800,000。會計師於 X4 年底未結帳前進行查帳發現下列事項: 1. X2 年 7 月 1 日發行票面利率 10%,面額$300,000 之 5 年期公司債,發生折價$30,000,該公司記作本期利息費用,付息日為 6 月 30 日及 12 月 31 日,公司對於折價採直線法攤銷。 2. 期末存貨 X2 年少計$25,000;X3 年多計$40,000。 3. X4 年底有商品一批交付於承銷商店時,並立即認列該批商品之銷貨收入與銷貨成本,該批商品售價為$60,000,銷貨價格為成本之 120%,X4 年底該批寄銷貨品尚未出售。 4. 台北公司於 X2 年以$380,000 購入一套設備,採年數合計法提列折舊,估計耐用年數為 5 年,殘值$20,000。自 X4 年初起決定改採直線法提列折舊,並評估該設備自 X4 年初起還能再使用 5 年,殘值為$10,000。但台北公司會計人員 X4 年並未針對前述資訊進行調整,仍以年數合計法提列折舊。 試作:計算各年度正確淨利。
1. 110 年三峽公司自顧客收到之現金金額。
2. 110 年三峽公司支付供應商貨款金額。
3. 110 年三峽公司支付營業費用金額。
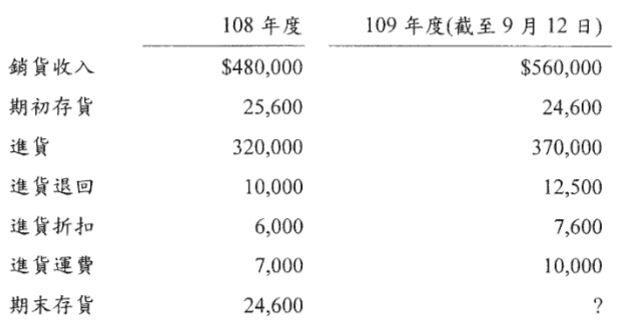
三、(15 分) 大學公司專門出售文具用品,公司倉庫在 109 年 9 月 12 日颱風來襲時淹水,造成大多數存貨損壞,當年度至 9 月 12 日淹水前之存貨資料如下: 大學公司於颱風後盤點存貨,檢查倉庫時發現,有一批售價 3,000 之存貨完好無損;另有一批售價 5,000 之存貨僅外盒損壞尚可販賣,其淨變現價值為 2,400,其餘存貨皆無法販賣或使用。假設無保險賠償,請使用毛利率法,並參考大學公司 108 年度之毛利率,計算大學公司因颱風淹水所造成之存貨損失。
四、(16 分) 大觀音樂公司於 X7 年 3 月 31 日收取款項$60,000 後運送 200 張唱片予大義唱片行,並移轉對該批唱片之控制予大義唱片行。該批唱片每張售價為$300,每張成本為$220。合約規定大義唱片行 6 個月內享有退貨權,但退貨最多不得超過 60 張,至 9 月 30 日退貨權屆滿日,大義唱片行實際共退貨 45 張,大觀音樂公司同日退款大義唱片行$13,500。假定大觀音樂公司對存貨採用永續盤存制,且認為該批唱片之退貨比例可合理估計為 25%,即預期退貨 50 張。 試作:大觀音樂公司 X7 年關於該批唱片銷售應作之分錄。
五、(25 分) 宏力公司 110 年投資帳戶之相關資料如下: 2月1日以$72,000買進雷神公司40%(4,000股)的股權,並具有重大影響,當天雷神公司的淨資產為$180,000。 3月1日 買入亞洲公司股票$27,000做為透過其他綜合損益按公允價值衡量之投資。 7月1日以$543,600投資麗麗公司面額$500,000、票面利率12%之債券,麗麗公司於110年7月1日發行該債券。每年6月30日付息,並於120年7月1日到期。宏力公司將該投資分類為透過其他綜合損益按公允價值衡量之債券投資,折溢價攤銷利用直線法。 8月1日 收到雷神公司發放之現金股利$8,000。 10月1日 收到亞洲公司發放之現金股利$3,000。 110 年 12 月 31 日資料如下: (1) 雷神公司110年之本期淨利為$45,000,且所持有之40%股權,年底市價為85,000。 (2)持有之亞洲公司股票,12月31日之市價為35,000。 (3) 麗麗公司債券,12月31日之市價為586,000。 試作:(在不考慮減損損失的情況下)請完成必要的分錄及與權益相關之結帳分錄。
1. In situation (1), what were the deposits in transit at August 31?
2. In situation (2), what were the outstanding checks at August 31?
 阿摩線上測驗
登入