所屬科目:研究所、轉學考(插大)-經濟學
(1)請開IFRS15中收入認列的五個步驟為何?(10%)
(2)請開費用認列之原則為何?(5%)
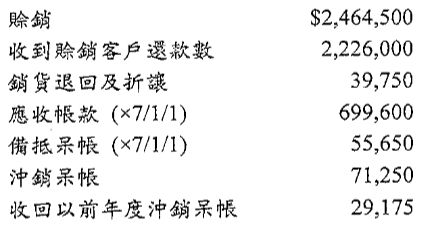
二、華安公司×7 年度與銷貨相關之交易記錄列示如下: 呆帳率為年底應收帳款餘額之 3%,試作×7 年銷貨退回及折讓、沖銷呆帳、收回已沖銷呆帳,以及年底認列呆帳之分錄。(15%)
(1)假設會計人員於 \( \times 7 \) 年結帳之前發現上述問題,試為華明公司進行更正分錄。(4%)
(2)假設會計人員於 \( \times 8 \) 年1月15日才發現上述問題,兩批存貨仍然在途,試為華明公司進行更正分錄。(4%)
(3)假設兩批存貨於 \( \times 8 \) 年3月21日均已抵達目的地,而會計人員直至 \( \times 8 \) 年12月31日都沒有發現上述問題,試問對 \( \times 8 \) 年12月31日之資產負債表有何影響?(3%)
(1)為學生公司作×7年1月份與上述交易相關之分錄。(20%)
(2)為學生公司作×7年12月31日與上述交易相關之調整分錄。(16%)
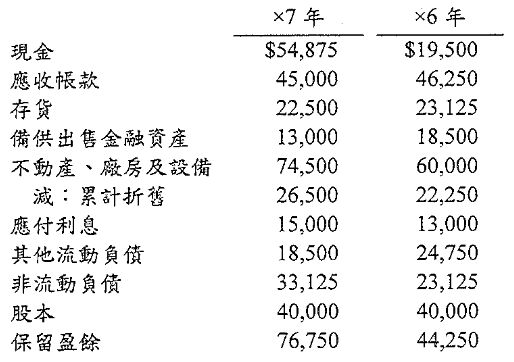
五、以下是華誠公司 ×6 及 ×7 年簡要之資產負債表資訊:×7 年其他交易資料顯示,×7 年之淨利 $37,500,包含出售金融資產利益 $1,000,利息費用 8,000;未出售任何不動產、廠房及設備;新增長期借款;已支付現金股利 $5,000。試編製華誠公司×7 年之現金流量表(不考慮所得稅),營業活動現金流量請以間接法編製。(23%)
 阿摩線上測驗
登入