所屬科目:證券投資分析人員◆會計及財務分析
13. 甲公司於 X1 年底以$1,000,000(含交易成本)買入乙公司三年期無追索權的公司債(分類為按攤銷 後成本衡量之投資),面額$1,000,000、票面利率 3%,每年 12 月 31 日付息一次,有關該公司債 的預期信用損失估計金額如下: 於 X2 年底,甲公司判定該債券的信用風險已顯著增加,且 X3 年底該債券已自活絡市場中消失, 達到減損的地步,則甲公司於 X1、X2、X3 年底應認列之減損損失金額各應為何? (A)$5,000、$21,000、$134,000 (B)$5,000、$45,000、$110,000 (C)$5,000、$50,000、$160,000 (D)$12,000、$38,000、$160,000
16. 甲公司 X1 年底的權益資料如下: 甲公司 X2 年 12 月 31 日保留盈餘之金額為何? (A)$4,884,000 (B)$4,888,000 (C)$4,900,000 (D)$5,188,000
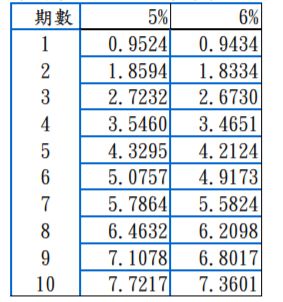
(2)南海公司於 X6 年底,因營運規模擴大,產生一經濟誘因,使其可合理確定將會行使租賃延長 之選擇權以延長其原始租賃。南海公司於 X6 年底與此剩餘租賃相當之增額借款利率為 6%。計 算南海公司 X7 年底與該租賃相關之租賃負債之總金額。(5 分) 年利率 5%及 6%之普通年金現值表如下:
 阿摩線上測驗
登入
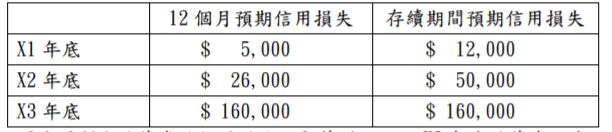 於 X2 年底,甲公司判定該債券的信用風險已顯著增加,且 X3 年底該債券已自活絡市場中消失,
達到減損的地步,則甲公司於 X1、X2、X3 年底應認列之減損損失金額各應為何?
(A)$5,000、$21,000、$134,000 (B)$5,000、$45,000、$110,000
(C)$5,000、$50,000、$160,000 (D)$12,000、$38,000、$160,000
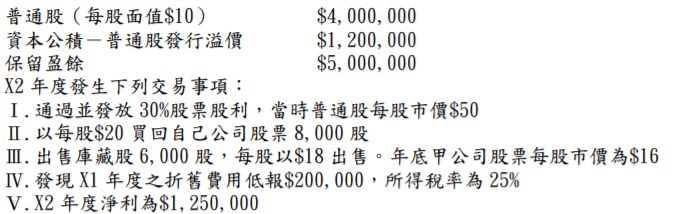 甲公司 X2 年 12 月 31 日保留盈餘之金額為何?
(A)$4,884,000 (B)$4,888,000 (C)$4,900,000 (D)$5,188,000