所屬科目:會計學
1 甲公司宣告並發放 X2 年股利$450,000 予普通股股東與特別股股東。甲公司有 100,000 股普通股流通在外,每股面額$10,及 50,000 股 10%特別股流通在外,每股面額$16。若特別股為 累積且可參加至 14%,並積欠股利 1 年,則特別股與普通股每股可領取之金額分別為多少? (A)特別股$2.24、普通股$3.38 (B)特別股$3.00、普通股$3.00 (C)特別股$3.84、普通股$2.58 (D)特別股$4.00、普通股$2.50
2 下列那些項目屬於投資性不動產?①目前尚未決定未來用途所持有之土地 ②以融資租賃方 式出租予另一企業之不動產 ③企業所擁有,並以營業租賃出租之建築物 ④意圖於正常營 業過程出售而目前正在進行建造或開發之不動產 (A)僅① (B)僅①③ (C)僅②④ (D)僅②③④
3 甲公司在 X1 年 1 月 1 日發行面額$1,000,000,票面利率 6%,5 年期公司債,每年 12 月 31 日 付息,扣除交易成本後取得現金$920,000,有效利率 8%。甲公司採攤銷後成本衡量該公司債。 甲公司在 X3 年 1 月 1 日以$765,000 自公開市場買回面額$800,000 公司債。甲公司買回公司 債之金融負債除列損益為多少? (A)金融負債除列損失$6,370 (B)金融負債除列損失$29,000 (C)金融負債除列利益$35,000 (D)金融負債除列利益$41,370
4 甲公司以傳統零售價法計算 X1 年期末存貨,X1 年期初存貨之成本為$58,000,零售價為$68,000;X1 年進貨成本為$250,000、零售價為$284,000;淨加價$6,140,亦有淨減價$3,500。 X1 年銷貨收入為$305,000,並為優惠員工而提供員工折扣$4,640。甲公司 X1 年期末存貨成 本為多少? (A)$38,700 (B)$39,082 (C)$39,248 (D)$46,680
5 甲公司販售自行車與衝浪板兩種商品。甲公司在 X1 年 3 月底盤點存貨,自行車及衝浪板成 本分別為$68,000 及$12,000,評估其淨變現價值分別為$72,000 及$11,000。截至 X1 年 6 月底,此兩種存貨均未售出,自行車之淨變現價值為$66,000,衝浪板之淨變現價值為$13,000。 甲公司應用成本與淨變現價值孰低法時係採逐項比較法。若甲公司分別於 3 月底及 6 月底編 製第一季與第二季財報,下列敘述何者正確? (A)第一季應認列自行車評價利益$4,000 (B)第一季資產負債表之存貨為$80,000 (C)第二季應認列衝浪板存貨損失迴轉利益$2,000 (D)第二季資產負債表之存貨為$78,000
6 甲公司 X2 年度稅後淨利為$68,100,普通股加權平均流通在外股數為 26,000 股,普通股全年 平均股價為$50。另有 10,000 股、6%的累積特別股全年流通在外,每股面額$10。此外,甲公 司在 X1 年所發行的認股證可按每股$40 認購其普通股 5,000 股,截至 X2 年底為止,認股證 之持有人均尚未執行。甲公司 X2 年度之稀釋每股盈餘應為多少? (A)$2.07 (B)$2.30 (C)$2.39 (D)$2.52
7 甲公司於 X1 年初以$680,000 購入設備,估計使用年限為 5 年,殘值$30,000,採直線法提列 折舊,後續衡量採成本模式。X3 年底因市場發生大幅變化,甲公司預估該設備生產產品之銷 貨收入將大幅下降。X3 年底,甲公司評估該設備之使用價值為$250,000,而若將該設備出售, 其公允價值為$260,000,處分成本為$40,000。甲公司在 X3 年應認列多少減損損失? (A)$30,000 (B)$40,000 (C)$52,000 (D)$70,000
8 爾武公司 X5 年度報表顯示流動資產項目僅有現金、應收帳款、存貨與預付費用四項,流動負債為$300,000、流動比率為 3、速動比率為 2、存貨週轉率為 4,已知期末存貨金額為期初存貨金額之四倍、X5 年銷貨成本為$740,000,求期末預付費用金額為多少? (A)$4,000 (B)$8,000 (C)$300,000 (D)$296,000
9 甲公司在 X1 年初以$3,500,000 購入房屋,估計使用年限 30 年,殘值$200,000;X2 年初購入設備,成本為$820,000,估計使用年限 9 年,殘值$10,000。此兩類資產均採直線法提列折舊, 後續衡量採重估價模式。X3 年底,甲公司進行資產重估價,房屋與設備之公允價值分別為 $3,400,000、$620,000。若不考慮所得稅,甲公司就房屋及設備進行重估價對 X3 年度(底) 財務報表相關項目之影響,下列何者正確? (A)本期淨利增加$210,000 (B)其他權益增加$230,000 (C)股東權益增加$250,000 (D)房屋與設備之帳面金額為$3,810,000
10 下列那些項目應表達於綜合損益表之其他綜合損益?①透過其他綜合損益按公允價值衡量之金融資產 ②國外營運機構財務報表換算之兌換差額 ③採用權益法之關聯企業損益之份額 ④不動產重估增值 (A)僅①③ (B)僅①④ (C)僅②③ (D)僅②④
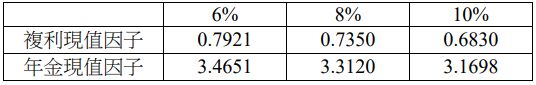
11 甲公司於 X1 年 1 月 1 日向乙銀行借款$800,000,借款利率 8%,每年年底付息,X4 年底到期,該借款之有效利率亦為 8%。X2 年甲公司因經營不善,致使甲公司在 X2 年底無法依約支付 利息。X3 年初甲公司與乙銀行進行債務協商,乙銀行同意修改借款條款,協商完成時市場利率 為 10%。債務協商後借款條款調整為:1.X2 年積欠利息$64,000 併入本金中,亦即借款本金變更為$864,000;2.借款利率降為 6%;3.到期日展延至 X6 年底。4 期折現率 6%、8%及 10%之複利現值因子與年金現值因子如下表所示。甲公司債務協商應認列之債務協商利益應為多少?(A)$0 (B)$12,160 (C)$57,266 (D)$109,566
12 甲公司於 X1 年 1 月 1 日購入一棟辦公大樓,並將之分類為投資性不動產,支付總成本為$10,500,000。其中,建築物成本為$3,500,000(估計使用年限為 25 年,無殘值),土地成本為$7,000,000。 甲公司於 X1 年 7 月 1 日以營業租賃方式出租該辦公大樓,每月租金$60,000。甲公司以公允 價值模式衡量投資性不動產,X1年底,該辦公大樓之土地公允價值為$7,400,000、建築物公允價值為$3,200,000。若不考慮所得稅,該投資性不動產對 X1 年度之本期損益的影響為多少? (A)本期淨利減少$80,000 (B)本期淨利增加$220,000 (C)本期淨利增加$320,000 (D)本期淨利增加$460,000
13 依依公司在編製 X5 年 10 月份銀行調節表時,銀行存款資料如下:則依依公司 X5 年 10 月 31 日調整前公司帳載存款餘額為何? (A)$533,300 (B)$558,500 (C)$572,700 (D)$586,900
14 爾爾公司因需要額外資金,決定利用下列應收帳款之交易獲取所需之現金:①X5 年 9 月 15 日爾爾公司以$600,000 應收帳款向珊珊銀行進行擔保借款,借款金額為擔保應收帳款總額的 80%,珊珊銀行收取借款金額的 3%作為財務費用,在 X5 年 12 月 31 日 前,該筆應收帳款已收現$400,000,同時爾爾公司償付珊珊銀行$432,000(包含$32,000 的 利息費用),並攤銷 80%之財務費用。②X5 年 10 月 1 日,爾爾公司另以無追索權方式出售應收帳款給寺寺銀行,並取得現金 $750,000(寺寺銀行未保留應收帳款作為銷貨退回及折讓之沖抵)。 上述交易對於爾爾公司 X5 年損益表之影響為費損$93,520,試問爾爾公司出售給寺寺銀行之 應收帳款金額為何? (A)$700,000 (B)$800,000 (C)$811,520 (D)$832,000
15 巴巴公司 X3/9/1 以$500,000 購入一項設備,估計耐用年限10 年,殘值$20,000,並以直線法提列折舊。X5/1/1,巴巴公司將此項設備改以倍數餘額遞減法提列折舊,殘值變更為$43,600, X5 年折舊費用為$174,400,試問決定改變折舊方法時估計耐用年限尚有幾年? (A) 2.5 年 (B) 4.5 年 (C) 4.77 年 (D)5年
16 久久公司 X5 年 5 月 1 日開始建造工廠,該工廠經一段相當長的期間始達到預定使用狀態,久久公司於 X5 年 8 月 1 日為建造廠房而支付工程款$20,000,000,並向玲玲銀行辦理專案廠 房貸款$15,000,000,期間二年,年利率 10%,經分析若該企業不建造該廠房,則無須負擔上 述借款之利息。其他借款資訊包含 X5 年 7 月 1 日久久公司平價發行一無擔保之商業本票$6,000,000,期間 6 個月、年利率 12%,以及久久公司於 X1 年 8 月 1 日向租賃公司以融資租賃方式承租建廠混凝土卡車一輛,X1 年 8 月 1 日租賃負債為$600,000,8 月份隱含利息支出 $19,200。試求久久公司於該工程中 X5 年 8 月份可資本化之借款成本為多少? (A)$60,000 (B)$125,000 (C)$175,000 (D)$185,000
17 依珊公司於 X2 年初購入一項專利權,成本$8,000,000,法定年限為 10 年,估計經濟年限為 5 年。X4 年初,專利權發生侵權官司,依珊公司於該年 11 月 1 日獲得勝訴,使專利權之效 益得以維持,而 X4 年底支付是項訴訟費$500,000。試問依珊公司 X5 年底專利權之帳面金額為多少? (A)$1,600,000 (B)$1,850,000 (C)$3,200,000 (D)$3,700,000
18 依武公司每年均提撥考量紅利及所得稅後盈餘之 20%作為員工績效獎金,若今年稅前及減除 獎金前之盈餘為$500,000,公司所得稅率為 15%,試問員工獎金為何? (A)$64,103 (B)$72,650 (C)$83,333 (D)$100,000
19 依巴公司於某年初發行面額$1,000,000,年息 6%,每年 6 月 30 日及 12 月 31 日付息之公司債一批,發行時有效利率為 8%,公司債溢折價攤銷均採有效利息法。該公司債之到期日為 114 年 12 月 31 日,則此應付公司債在 113 年 12 月 31 日之帳面金額應為若干? (A)$970,251 (B)$963,696 (C)$981,139 (D)$972,249
20 依玲公司 X5 年度歸屬於母公司業主之稅後淨利為$500,000,該公司 X5 年度有下列形式上為特別股流通在外:①特別股 Y,面額及帳面金額均為$400,000,股利率 6%,不可賣回且股利 非累積。X5 年 7 月 1 日公司在公開市場以折價$50,000 買回面額$200,000 之特別股。②特別 股 Z,面額$300,000 之累積且可轉換之特別股,股利率 6%。依玲公司於 X5 年 12 月 31 日誘導投資人轉換,額外發行公允價值總值$50,000 之普通股。公司於 X5 年並未宣告特別股 Y、 Z 之股利。依玲公司 X5 年在計算基本每股盈餘時,所用分子之金額為何? (A)$382,000 (B)$482,000 (C)$518,000 (D)$618,000
21 爾寺公司 X5 年度應收帳款(淨額)之期初與期末餘額分別為$68,000、$104,000,預收收入之期初與期末餘額分別為$20,000、$50,000。當年度銷貨收入$1,000,000、認列預期信用減損損 失$60,000,期初備抵損失餘額為$0,則該公司當年度自銷貨收到之現金金額為多少? (A)$934,000 (B)$946,000 (C)$994,000 (D)$1,054,000
22 下列那些事項會影響保留盈餘?①公司聘用員工,每月發放薪資並認列薪資費用 ②公司現金增資,且發行價格高於每股面額 ③公司宣告並發放股票股利 ④公司進行股票分割 (A)僅①②④ (B)僅①③ (C)僅②③④ (D)僅①②③
23 X4 年 12 月 1 日爾柳公司決定處分其燈泡部門,該部門 X4 年之稅前營業淨利為$150,000,期末資產為$3,000,000,負債為$2,000,000,X4 年底燈泡部門的估計公允價值為$675,000,估計出售成本為 Y 元。公司估計該部門於 X5 年 1 月 1 日至 3 月 31 日有營業損失$50,000(稅前),3 月 31 日完成出售時,產生出售損失$125,000(稅前)。若所得稅率為 20%,X4 年爾柳公司 綜合損益表中列示停業單位損失金額為$200,000,則 Y 為多少? (A)$75,000 (B)$100,000 (C)$112,500 (D)$120,000
24 爾戚公司 X5 年初流通在外普通股股數為 510,000 股,3 月 1 日及 7 月 1 日分別發行新股 30,000 股、買回庫藏股 55,000 股。10 月 1 日發生兩項交易,包含⑴進行 1:2 股票分割(即 1 股分割成 2 股)、⑵發行 6%、面額$1,000 可轉換公司債 500 張,每張可轉換成普通股 90 股,公司債具稀釋作用,但直至年底無人轉換。計算爾戚公司 X5 年度基本每股盈餘之加權 平均流通在外股數為多少股? (A) 628,750 (B) 640,000 (C) 1,015,000 (D) 1,026,250
25 爾巴公司於 X5 年 1 月 1 日簽訂一項工程興建合約,該合約之承諾為隨時間逐步滿足之單一履約義務。合約總價款為$3,000,000,X5 年已發生工程成本$1,800,000,預期很有可能回收之 成本為$1,560,000。X5 年已開立帳單與已收款金額分別為$900,000、$700,000。爾巴公司對工 程完成程度無法合理衡量,試問爾巴公司 X5 年應認列之工程(損)益為何? (A)$0 (B)$(240,000) (C)$(660,000) (D)$(860,000)
(一)計算機器設備應入帳成本及華盛公司 2025 年 7 月 1 日之分錄。(10 分)
(二) 2025 年期末應有之調整分錄。(5 分)
(三) 2027 年初因復原成本估計變動所需的調整分錄,並計算 2027 年起每年新的折舊費用金額。(10 分)
二、宏達公司為一家工業設備批發商,2025 年 12 月 31 日的會計資料顯示如下:查核人員發現下列事項:1.已開立銷貨發票並記帳的貨品,成本$42,000,售價$60,000,F.O.B起運點交貨,貨品於 12 月 31 日仍在公司裝卸區等待承運人運送,盤點人員有盤點到該批貨物。2.一批$40,000 的貨品於 12 月 29 日由供應商依 F.O.B 起運點發貨,宏達公司於 1 月 3 日才收到,該批貨尚未入帳,也未包括在盤點存貨中。3.加工中在製品,成本$25,000,12 月 29 日送往外部加工廠鍍膜,未列入盤點存貨。4.客戶於 12 月 30 日退回的貨品暫放在退貨區等待檢驗入庫,未計入盤點,公司於 2026 年 1 月 5 日將這批成本$36,000 檢驗後退回庫存,並於同日開立貸項通知單$51,000。5.以 F.O.B 目的地出貨的貨品,成本$48,000,12 月 27 日出貨,年終仍在運送途中,售價$70,000,已於 12 月 27 日認列銷貨收入。6.承銷達立的商品$32,000 仍在倉庫中未出售,盤點人員認列為公司的存貨。7.12 月 24 日收到的貨品成本$64,000,已列入盤點,但因收貨單遺失,應付帳款未入帳。8. 2026 年 1 月 2 日收到一張運費帳單,金額$10,000,該帳單是屬於2025 年 12 月進貨的運費,其中一半的貨品仍在 12 月 31 日存貨中。該筆運費未入帳亦未列入應付帳款。試作:請根據上述資料,計算正確的存貨、應付帳款與銷貨淨額。(需詳列計算式,否則不予計分) (15 分)
三、五陽公司 2024 年初以每股$45 發行面額$10之可轉換特別股 10,000 股,每股特別股可轉換為面額$10 之普通股 1 股,另支付發行成本 $50,000。2025 年 9 月 1 日為促使該可轉換特別股能提早轉換,五陽公司將轉換條件修改為每股特別股可轉換為面額$10 之普通股 1.5 股及獲得現金$3。2025 年 11 月 1 日普通股市價$38 時,有 5,000 股可轉換特別股行使轉換。試作:五陽公司有關可轉換特別股之相關分錄。(10 分)
 阿摩線上測驗
登入
 (A)$0 (B)$12,160 (C)$57,266 (D)$109,566

