所屬科目:成本會計(成本與管理會計)(概要)
1 甲公司主管建議財務分析納入量化因子(quantitative factors) ,下列敘述何者較符合量化因子的含義? (A)重點在於員工士氣的評估 (B)當制定決策時均是攸關因素 (C)僅包含財務資訊,不包含非財務資訊 (D)可以用數字方式衡量、計算、比較的資料,包含財務及非財務資訊
2 有關「成本與管理會計」,下列敘述何者正確? (A)僅記錄成本的發生、追蹤成本的流程,並將累積之成本進行適當的分配,以決定期末存貨 及銷貨成本等項目之金額,以製成對外之財務報導 (B)成本與管理會計發展至今,已逐漸由僅重視歷史成本資訊之記錄,轉而重視未來成本的規 劃、預測及分析,愈來愈重視管理導向 (C)成本會計著重在歷史成本的記錄及計算,而管理會計重視資源的規劃及控制,因此成本會計工作所提供之成本資訊可用於編製對外財務報導的歷史資訊,卻無法作為管理會計所需之資訊使用 (D)管理會計系統之設計係為企業組織提供完全之成本及管理會計相關資訊,務求資訊量極大化,無須考慮資訊成本
3 甲公司 X1 年 8 月份銷貨收入$6,000,000,根據以前經驗,銷貨中 60%為賒銷;收款情況為:銷貨當月收現 40%,次月 50%,再次月 10%。8 月初的應收帳款$500,000,其中有 40%來自 6 月份之銷貨,60%來自 7 月份之銷貨。甲公司本年 8 月份所收到現金為何?(A)$4,010,000 (B)$4,290,000 (C)$4,730,000 (D)$5,010,000
4 甲公司採分步成本制,該公司測試部門 2 月份有 20,000 單位的期初在製品,完工程度為 30%; 2 月底則有 33,000 單位在製品,完工程度為 45%。2 月份測試部門完工且轉出之產品有 55,000 單位,測試部門直接原料於加工程度至 90%才投入。若使用加權平均法,測試部門的直接原料約當產量為何? (A) 88,000 單位 (B) 68,000 單位 (C) 55,000 單位 (D) 35,000 單位
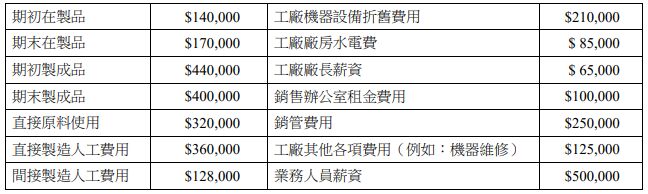
5 下表為甲公司 X1 年第一季的資訊:甲公司 X1 年第一季的銷貨成本為何? (A)$1,293,000 (B)$1,303,000 (C)$1,433,000 (D)$2,153,000
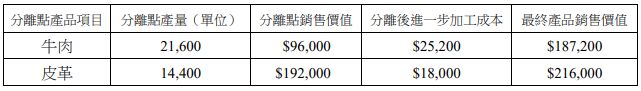
6 甲公司經營畜牧事業,經過聯合製造過程,在分離點產生牛肉及皮革二種聯產品。牛肉產品及皮革產品可在分離點出售;也可在分離點後,經過各自獨立的進一步加工過程,分別加工為最終產品牛肉乾及皮革外套。X1 年聯合成本$144,000,成本與銷售資訊如下:若甲公司之聯合成本採用淨可實現價值法(net-realizable-value method)分攤,則分攤至皮革 外套的聯合成本為何? (A)$48,000 (B)$64,800 (C)$79,200 (D)$96,000
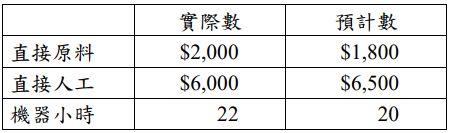
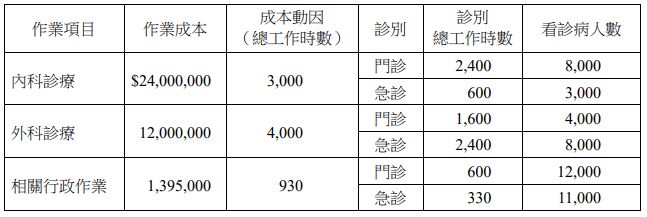
7 甲醫院設有內科與外科兩科別,每一科別中設立門診與急診。病人到院掛號後進行診療,然 後批價與結帳,最後領藥。甲醫院採時間導向作業基礎成本制(time-driven activity based ,依工作內容區分為三個作業,包含:內科診療、外科診療、相關行政作業(掛號、 costing) 批價、結帳、領藥)等三個作業。X1 年 1 月甲醫院各作業之相關資料如下所示:甲醫院各種診療服務,病人自掛號、診療、批價、結帳至領藥之過程所需成本,下列敘述何者正確? (A)內科門診,每位病人成本為$2,460 (B)內科急診,每位病人成本為$1,660 (C)外科門診,每位病人成本為$1,245 (D)外科急診,每位病人成本為$945
8 有關責任中心,下列敘述何者錯誤? (A)甲公司員工餐廳專責提供員工免費午餐,該員工餐廳屬成本中心 (B)一般而言,責任中心可分為成本中心、收入中心、利潤中心及投資中心 (C)甲公司的生產部門專責產品製造,因產品可為公司創造收入,所以生產部門可視為收入中心 (D)企業採分權化制度,如果各部門從事相同之作業活動,可能造成作業重複與資源浪費
9 甲公司實行標準成本制度,下列那一因素最可能發生有利的直接人工效率差異(favorable efficiency variance for direct labor)? (A)低品質的直接材料 (B)工廠人員流動率高 (C)有利的工資率差異 (D)直接人工產生學習效果(learning curve)
10 甲公司於 X1 年開業,成本結構有直接原料、直接製造人工、變動製造費用與固定製造費用。 由於甲公司採訂單生產方式,X1 年 1 月無期末存貨。甲公司預計生產與銷售 9,000 件,每件售價$180,已知 1 月份製造成本預算總額為$1,376,000,生產數量差異為$84,000(不利) ,營業淨利彈性預算差異$66,600(不利) ,請問實際營業淨利為何? (A)$93,400 (B)$160,000 (C)$244,000 (D)$226,600
11 有關全部成本法(full costing),下列敘述何者錯誤? (A)全部成本法又稱為歸納成本法(absorption costing) (B)將直接材料、直接人工、製造費用、銷管費用等計入產品成本中 (C)將直接材料、直接人工、變動製造費用及固定製造費用作為產品成本 (D)將銷管費用作為期間成本
12 甲公司的單位變動成本$150,固定成本$1,500,000,銷售數量 50,000 單位,稅前淨利$500,000, 則單位的邊際貢獻為何? (A)$10 (B)$40 (C)$50 (D)$150
13 甲公司生產產品 A,其單位成本資料如下:變動生產成本$70,變動銷管費用$20,固定生產成本分攤$40,固定銷管費用分攤$15。甲公司對該產品的平均投資資本為$8,000,000,目標年投資報酬率為 10%,預計每年生產並銷售 40,000 單位。如果甲公司以全部生產成本為定價基礎,為達到目標報酬率,其成本加成比例為何?(百分比計算四捨五入到小數點後第 2 位) (A) 15.38% (B) 17.24% (C) 18.18% (D) 135.71%(E)一律給分
14 甲公司的產能為 15,000 單位,實際生產量為 12,000 單位。單位售價為$25,各項單位成本分別為直接材料成本$6,直接人工成本$2,變動製造費用$3,固定製造費用$2,變動銷售費用$1,固定管理費用$1。為增加公司利潤,甲公司考慮下列各個方案,採用那一個方案對公司最有利? (A)方案一:售價降至$22,預計銷售量增加 5% (B)方案二:售價降至$20,預計銷售量增加 8% (C)方案三:售價降至$18,預計銷售量增加 10% (D)維持原方案
15 甲公司正在研發一款新飲品,每杯新飲品的成本預計如下:直接原料$12,直接人工$8,變動製造費用$6,固定製造費用$14,變動行銷費用$4,固定行銷費用$6。若新飲品每年生產及銷售量為 50,000 杯,量產新飲品必須投資$1,000,000,用以購買機器設備,投資報酬率設定為 15%。甲公司採用作業基礎成本制下的產品全部成本法作為加成訂價的基礎,新飲品的加成百分比及報價分別為何? (A) 6%,$53 (B) 15%,$57.5 (C) 32.5%,$53 (D) 43.75%,$57.5
16 關於成本基礎轉撥訂價(cost-based transfer pricing)的定義,下列何者正確? (A)以市場競爭價格作為事業單位間內部交易的轉撥基準 (B)根據外部同業平均價格決定內部轉撥價格 (C)根據產品或服務的實際成本或標準成本,加上合理利潤加成來決定轉撥價格 (D)根據集團整體稅務籌劃目標所制定之內部價格
17 當公司決定將其生產的重要零組件委託其他工廠製作時,本公司會面臨的委外風險或外包風險(risk of outsourcing),下列何者最嚴重? (A)製造設備的過時陳舊 (B)對技術人員的需求增加 (C)生產線上的勞力短缺問題 (D)製程技術之智慧財產權的洩漏
18 公司使用顧客獲利分析報告的目的,下列何者正確? (A)間接成本的分攤有確實做到 (B)尚未付款的發票已依照帳齡到期日排序 (C)顧客對公司營業利益有重大貢獻時,將受到公司的高度關注 (D)與顧客相關成本不容易蒐集,只好使用顧客獲利分析報告作決策
19 甲公司生產並銷售產品 A,產品 A 單位變動成本為$40,每單位分攤之固定成本為$15,單位售價為$70。目前甲公司所擁有產品 A 的最高產能為 25,000 單位,目前已排定使用的產能為 23,000 單位。現有一個特殊訂單欲向甲公司下單 5,000 單位的產品 A,且要求一次全數交貨。 如果甲公司可以改變產品 A 原先的產能排程,則甲公司對此特殊訂單所能接受產品 A 之最低 單位售價為何? (A)$40 (B)$55 (C)$58 (D)$70
20 經營連鎖零售業務的丁公司,研析是否宜部署人工智慧系統以優化顧客需求預測與庫存管理。該系統預期效益包括:①降低庫存成本,每年可因而節省$400,000 的現金支出;②提升顧客滿意度,每年可因而增加$300,000 的銷貨收入。該系統初始投資成本共$1,090,000,預估在其 5 年經濟壽命中,每年還需要支付變動成本$200,000。折現率假設為 10%,不考慮所得稅, 該方案:(5 年 10%複利現值因子 0.621;5 年 10%年金現值因子 3.791) (A)淨現值(net present value, NPV)為$1,200,000,值得投資 (B)淨現值為$805,500,值得投資 (C)淨現值為-$1,200,不值得投資 (D)淨現值為-$5,394,不值得投資
21 下列各項活動中,那一項是最具附加價值的活動? (A)與客戶共同設計新產品 (B)對瑕疵品施以重作 (C)為免機器閒置,生產未來可能銷售之存貨 (D)審核採購作業
22 下列有關作業基礎預算(activity-based budgeting)的敘述,何者錯誤? (A)作業基礎預算僅適用於生產階段之成本預算估計,不適用於價值鏈其他部分的成本預算估計 (B)相較於傳統成本基礎預算,作業基礎預算估計的成本不一定較精確 (C)作業基礎預算允許在預算編製過程中採用多種成本動因及多個成本庫 (D)作業基礎預算是採作業基礎成本制之概念,分析各項作業活動之變動費用率及固定費用總數,以編製彈性預算
23 有關協議轉撥計價之敘述,下列何者正確? (A)使市場價格穩定 (B)能節省協議時間 (C)商品具有明確市價 (D)讓部門主管擁有較大的轉撥議價自主權
24 甲公司收集下列有關產品 A 存貨政策的資訊,假設全年為 50 週,甲公司的再訂購點應為多少單位?(A) 5,500 單位 (B) 4,000 單位 (C) 2,700 單位 (D) 1,200 單位
25 依據內部控制整合架構(COSO)五大要素,一個組織的管理哲學(management philosophy) 和道德價值是屬於下列內部控制的那一個要素? (A)控制作業 (B)風險評估 (C)控制環境 (D)監督作業
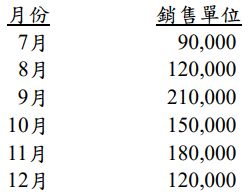
一、甲公司是專門製造環保袋的公司,會計人員蒐集下列六個月的相關資料如下:7 月初有製成品存貨 30,000 單位。公司製造部門的生產政策是預留 下個月銷貨量之 20%為本期期末製成品存貨。每單位環保袋需要 5 吋 的環保直接原料,每吋價格為$8。原料存貨水準為下個月需求量的 30%。 6 月 1 日的環保直接原料存貨為 15,000 吋。試作:編製甲公司 9 月份與 10 月份之進貨預算表(每月之進貨預算表,請同時列示數量(吋數)與金額) 。(10 分)
(一)該月份甲公司製造汽車後照鏡的單位攸關成本為何?(5 分)
(二)針對汽車後照鏡,該月份甲公司採自製或外購決策,那一種較佳? 請說明外購與自製總攸關成本及二者的差異分析。(5 分)
(一)甲公司的資金來源有二種:1.長期負債$9,000,000,利率 10% 2.業主權益年底市價$6,000,000,權益資金成本 15%甲公司所得稅率假設為 35%,試計算該公司的加權平均資金成本 (WACC)。(4 分)
(二)分別計算跑車部門與家庭房車部門的附加經濟價值(EVA) 。 (6 分)
(一)若甲公司將多分攤或少分攤製造費用調整至銷貨成本,則調整後營業淨利為何?(5 分)
(二)若甲公司將多分攤或少分攤製造費用依在製品、製成品、銷貨成本調整前期末餘額比例調整,則調整後期末製成品為何?(5 分)
(三)若批次 X 資料如下:則批次 X 之售價為何?(5 分)
(四)若甲公司改採實際成本法,則批次 X 之售價為何?(5 分)
 阿摩線上測驗
登入
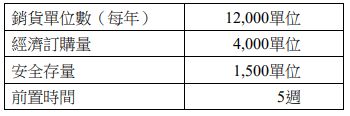 (A) 5,500 單位 (B) 4,000 單位 (C) 2,700 單位 (D) 1,200 單位