所屬科目:會計學概要
1 甲公司於 X4 年初購入生產用機器設備,相關支出如下:
‧定價:$600,000(取得 5%商業折扣)。
‧運送過程保險費:$5,000。
‧搬運及安裝支出:$15,000。
‧測試機器之材料支出:$10,000。
‧操作人員之教育訓練費用:$30,000。
‧一年期設備火險:$12,000。
請問該機器設備的入帳成本應為多少? (A)$590,000 (B)$600,000 (C)$630,000 (D)$642,000
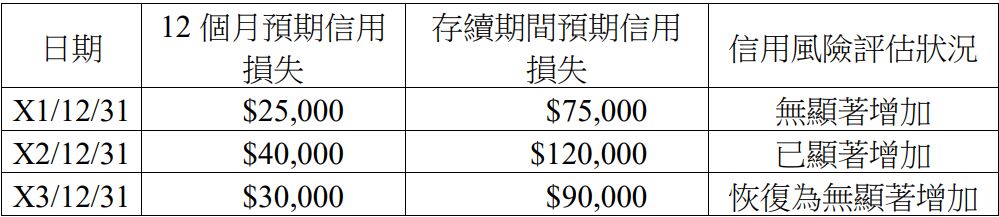
2 甲公司於 X1 年初購入乙公司債券投資,分類為「按攤銷後成本衡量之金 融資產」。相關預期信用損失資料如下表:
請問甲公司於 X2 年與 X3 年綜合損益表中,分別應認列之「減損損失(或 利益)」金額為何? (A) X2 年損失$95,000;X3 年利益$90,000 (B)X2 年損失$95,000;X3 年利益$15,000 (C) X2 年損失$80,000;X3 年利益$50,000 (D) X2 年損失$120,000;X3 年利益$30,000
3 乙公司設置定額零用金$27,000。某次撥補前零用金餘額為$7,400,而已支 付的各項費用憑證合計為$19,800。請問撥補分錄下列敘述何者正確? (A)貸記「各項費用」$19,800 (B)借記「現金」$19,600 (C)貸記「現金短溢」$200 (D)借記「零用金」$19,800
4 甲公司於 X1 年初預收一年房租$960,000,入帳時全數列為「預收租金」。 若年底結帳時,會計人員漏作調整分錄(假設該租約至年底已履行完畢) ,則對 X1 年度財務報表之影響為何? (A)負債高估、收益低估 (B)負債低估、收益高估 (C)資產高估、收益低估 (D)資產不變、收益高估
5 乙公司 X5 年 10 月 31 日銀行對帳單餘額為$500,000。經比對公司紀錄與 銀行對帳單後,發現下列事項:
1. 10 月 31 日送存銀行之款項$80,000,銀行尚未入帳(在途存款)。
2.公司已開出但持票人尚未兌現之支票共計$55,000(未兌現支票)。
3.銀行退回客戶存款不足支票(NSF 退票)$28,000。
4.銀行代公司收妥票據$80,000,公司尚未入帳。
5.銀行扣除手續費$1,200,公司尚未入帳。
請問乙公司於 10 月 31 日未作調節前之公司帳列存款餘額應為多少? (A)$468,600 (B)$471,800 (C)$474,200 (D)$476,600
6 乙公司於 10 月 1 日賒銷定價$2,000,000 的商品給客戶,提供 10%的商業 折扣,信用條件為「2/15、n/45」。該客戶於 10 月 14 日支付該筆貨款的 40%,其餘款項則於 11 月 5 日付清。請問乙公司針對此筆交易共收到多 少現金? (A)$1,764,000 (B)$1,782,000 (C)$1,785,600 (D)$1,800,000
7 乙公司於 X1 年初以總成本$1,000,000 購入機器設備一台,預計使用年限 5 年,殘值為$100,000,採用直線法提列折舊。X3 年初,公司對該設備投 入了重大改良支出$160,000,此支出並未延長使用年限,但使該設備期末 之殘值增加為$120,000。自 X3 年起,公司決定改採用年數合計法提列折 舊。請問乙公司於 X3 年底應提列之折舊費用為多少? (A)$270,000 (B)$310,000 (C)$340,000 (D)$400,000
8 甲公司於 X5 年初將一棟原供辦公自用採成本模式衡量之建築物,因決定 出租而轉換為採「公允價值模式」衡量之投資性不動產。該建築物在 X5 年初之帳面金額為$20,000,000,轉換當日之公允價值為$23,000,000。到了 X5 年底,該投資性不動產之公允價值為$22,400,000。若不考慮所得稅影 響,請問甲公司於 X5 年度綜合損益表中,應認列之「投資性不動產公允 價值變動損益」為多少? (A)利益$3,000,000 (B)損失$600,000 (C)利益$2,400,000 (D)損失$3,000,000
9 根據國際會計準則第 41 號(IAS 41)「農業」規定,下列共有幾項應列為 「生物資產」?
1.國家公園內受保護的原始天然森林。
2.森林或林地中的野生臺灣石虎。
3.葡萄園中用來生長葡萄,且預計生產期長達 20 年的「葡萄藤」。
4.水產養殖場中為了供應餐廳食材而從魚苗開始養殖的「石斑魚」。
5.畜牧場中為了採收羊毛,並預計在羊毛產量下降後出售的「綿羊」。 (A)1項 (B)2項 (C)3項 (D)4項
10 乙公司因產品專利侵權而遭到法律訴訟。截至 X1 年底,法律顧問評估該 案件極大機率(80%)會敗訴。若敗訴,賠償金額之分布如下:
賠償$10,000,000 之機率為 60%。
賠償$6,000,000 之機率為 40%。
若乙公司勝訴(機率 20%),則無需支付任何款項。請問乙公司於 X1 年 底資產負債表上,針對此訴訟應認列之「負債準備」金額為多少? (A)$0(僅於附註揭露) (B)$6,720,000 (C)$8,400,000 (D)$10,000,000
11 乙公司 X3 年度相關財務資料如下:
銷貨收入:$7,200,000(全部皆為賒銷)。
銷貨毛利率:40%。
應收帳款:期初$460,000,期末$740,000。
存貨:期初$720,000,期末$1,080,000。
假設一年以 360 天計算,請問乙公司 X3 年度的「營業循環」為多少天? (A) 45 天 (B) 65 天 (C) 95 天 (D) 105 天
12 甲公司 X1 年度稅後淨利為 $5,600,000,且全年無特別股。普通股變動情 形如下:
1. 1 月 1 日:期初流通在外股數 800,000 股。
2. 4 月 1 日:現金增資發行新股 360,000 股。
3. 7 月 1 日:現金增資發行新股 240,000 股。
4. 10 月 1 日:現金增資發行新股 120,000 股。
請問甲公司 X1 年度的每股盈餘(EPS)為多少? (A)$3.52 (B)$4.00 (C)$4.59 (D)$5.50
13 甲公司於 20X6 年完成「1 拆 10」股票分割流程,試問下列何者可能源自 於此次股票分割之結果? (A) ROE 上升 (B) ROE 不變 (C) ROE 下降 (D) ROA 上升
14 甲公司(所在地臺灣)向乙公司(所在地越南)採購之存貨 50,000 元,已 由乙公司委託海運公司運至甲公司指定之目的地(美國)途中,條件為目 的地交貨,若此時編製財務報表,則: (A)甲公司應於資產負債表認列此存貨 (B)乙公司應於資產負債表認列此存貨 (C)海運公司應於資產負債表認列此存貨 (D)條件不足無法判定存貨之歸屬
15 甲公司於 20X6 年 1 月 1 日斥資$400,000 購入專利權 A。該專利權之法定 年限尚有 10 年,但甲公司估計其經濟效益年限僅存 8 年。20X6 年中,甲 公司為專利 A 進行維權官司,花費訴訟費$80,000 且成功保護其專利權 A 。試問下列何者可能為此次官司之結果? (A)甲公司 20X6 年 12 月 31 日專利權 A 之帳面金額為$432,000 (B)甲公司 20X6 年 12 月 31 日於其損益表對專利權 A 認列之攤銷費用為$48,000 (C)甲公司於 20X6 年 12 月 31 日將$80,000 的訴訟費資本化至專利權 A (D)甲公司 20X6 年 12 月 31 日於其損益表對專利權 A 認列之攤銷費用為$50,000
16 甲公司 X5 年淨利為$10,000。應收帳款總額期末較期初增加$160,折舊費 用$6,000,存貨減少$350,應付帳款減少$960,若以間接法計算,則甲公 司 X5 年來自營業活動之現金流量之金額為? (A)$15,230 (B)$15,550 (C)$14,530 (D)$17,150
17 甲公司以現金$96,000 購入 ABC 公司所發行之面額$100,000 之公司債,並 以現金支付$140 的手續費。甲公司隨後以透過損益按公允價值衡量之金融 資產認列該公司債。試問下列何者為甲公司對此公司債的取得成本? (A)$100,140 (B)$99,860 (C)$96,140 (D)$96,000
18 甲公司之銷售相關數據如下:銷貨退回$50,000,銷貨淨額$300,000,進貨 $170,000,進貨退回$20,000,期末存貨$30,000,銷貨成本$200,000。根據 以上資訊,試問甲公司之銷貨收入、期初存貨與銷貨毛利之金額? (A)銷貨收入:$300,000;期初存貨:$20,000;銷貨毛利:$50,000 (B)銷貨收入:$350,000;期初存貨:$50,000;銷貨毛利:$80,000 (C)銷貨收入:$350,000;期初存貨:$80,000;銷貨毛利:$100,000 (D)銷貨收入:$250,000;期初存貨:$100,000;銷貨毛利:$120,000
19 甲公司於 X1 年 3 月 1 日發行面額$2,000,000,票面利率 6%(市場利率 10%)之 3 年期公司債,發行價格為$1,796,972。利息於每年 2 月 28 日及 8 月 31 日各付息一次。甲公司按有效利率法攤銷公司債溢折價。試問該公 司於 X1 年 12 月 31 日調整應認列之利息費用? (A)$60,000 (B)$60,894 (C)$61,493 (D)$63,889
20 甲公司發行之普通股面額為$10,在外流通股數為 200,000。甲公司另發行 有面額$100,6%之累積、部分參加至 10%之特別股 10,000 股,截至 X1 年 底,甲公司三年未發放股利。若甲公司於 X2 年宣告發放$150,000 之股利 ,則分配給特別股之股利是多少? (A)$150,000 (B)$120,000 (C)$240,000 (D)$60,000
(一)若甲公司採永續盤存制,請為甲公司作 X1 年 11 月 9 日及 12 月 31 日應有之分錄。
(二)若甲公司採定期盤存制,請為甲公司列示資產負債表與綜合損益表 中存貨相關項目的表達。
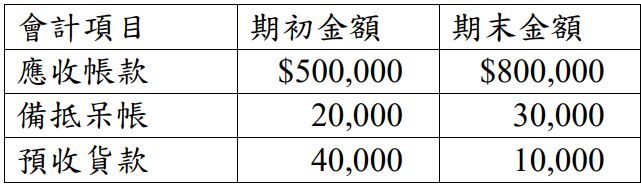
二、下列各子題獨立,請分別作答:(一)甲公司 X1 年度銷貨收入$2,000,000,稅後淨利$1,000,000,相關資料如下:
請計算甲公司 X1 年度營業活動之現金流量與銷貨收入之現金收取 數。(註:備抵呆帳皆為貸方餘額)
(二)甲公司 1 月底之銀行對帳單餘額為$60,000,經比對後發現下列事項:
1.在途存款$10,000。
2.未兌現支票$25,000。
3.委託銀行代收並已收現之票據$6,000,經銀行扣除手續費$100, 公司尚未入帳。
4.存款不足退票$7,000。
請計算甲公司 1 月底調整前帳列銀行存款餘額,並為甲公司作必要之調整分錄。
(三)甲公司採定期盤存制,於 X1 年 1 月 5 日以現金$5,000,000 將成本 為$3,500,000 之電腦一批銷售給某客戶,並為其提供 2 年之免費維修保證,當日甲公司估計此批銷貨於保固期間將支付$100,000 之零 件替換。於 X1 年 6 月 5 日因產品瑕疵甲公司共支付$50,000 之零件替換,於 X2 年 3 月 8 日又再支付$60,000 之零件替換。
請為甲公司作 X1 年 1 月 5 日及 X2 年 3 月 8 日應有之分錄,並計算此批銷貨於 X1 年度之營業利益。
 阿摩線上測驗
登入