阿摩線上測驗
登入
首頁
>
成本會計(成本與管理會計)(概要)
> 100年 - 100 專技高考_會計師:成本會計與管理會計#16769
100年 - 100 專技高考_會計師:成本會計與管理會計#16769
科目:
成本會計(成本與管理會計)(概要) |
年份:
100年 |
選擇題數:
25 |
申論題數:
10
試卷資訊
所屬科目:
成本會計(成本與管理會計)(概要)
選擇題 (25)
1 大成公司 94 年產品售價訂在$20,各季銷貨收入額彙總如下:
第一季 $ 120,000
第二季 140,000
第三季 180,000
第四季 160,000
合計 $ 600,000
94 年產品單位變動成本$8,預計 95 年產業景氣看好,若售價提高 10%,銷售單位數仍將提高 40%,且單
位變動成本提高 10%;若售價提高 20%,銷售單位數仍可提高 20%,且單位變動成本提高 5%。請問售價
提高 10%比提高 20%之邊際貢獻多(或少)若干?
(A)少$7,200 (B)多$7,200 (C)少$2,400 (D)多$2,400
2 大立公司之管理者在編製下年度的預算時,準備了以下的資料:
預計銷售單位 580
預計單位售價 $2,500
預計單位製造成本 $1,950
預計單位變動管銷費用 $90
預計全年固定管銷費用 $120,000
預計全年利息費用 $15,000
試問,在公司所得稅率為 25%下,該公司下年度的預計淨利?
(A)$96,830 (B)$97,210 (C)$98,300 (D)$98,850
3 台強公司處分一台機器,該機器的原始成本為$115,000,累積折舊為$62,500,處分價格為$18,000,台強 公司所得稅率為 30%,請問處分該機器的稅後現金流入量為多少? (A)$18,000 (B)$28,350 (C)$19,035 (D)$1,035
4 大正公司餅乾生產線於 97 年 1 月至6 月的成本資料如下:
假設大正公司使用高低點法估計成本函數。試問生產 5,000 盒餅乾的預估總成本為多少(計算成本取至整
數位)?
(A)$4,283 (B)$6,040 (C)$6,227 (D)$8,510
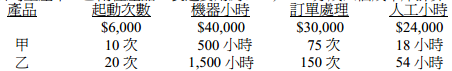
5 景碩公司生產甲、乙兩種產品,製造費用為$100,000,分成四個成本庫計算,相關資料如下:
公司採用作業基礎成本制度分攤成本,則甲、乙兩產品應分攤的製造費用為多少元? (A)甲為$26,000,乙為$74,000 (B)甲為$27,500,乙為$72,500 (C)甲為$28,000,乙為$72,000 (D)甲為$30,000,乙為$70,000
6 進行可行方案之選擇決策時,下列何者最不可能是攸關項目? (A)機會成本 (B)沉沒成本 (C)付現成本(out-of-pocket cost) (D)差異成本
7 威名公司正引進一個新型產品,該產品之預計單位售價為$21。公司估計第一年生產 1,000 單位產品,所 需的直接原料成本為$2,800,直接人工成本為$5,000(需使用 500 個人工小時)。間接製造費用使用迴歸 法分析過去歷史資料獲得成本函數如下:間接製造費用=$6,800 + $1.65 × 直接人工小時。會計人員同時 由迴歸分析得到總變異為$46,500,直接人工小時不能解釋變異(unexplained variation)為$26,505。試問 間接製造費用的變異有多少比例可由直接人工小時的變動解釋? (A) 43% (B) 57% (C) 66% (D) 72%
8 有關預算控制制度之觀念,下列選項何者錯誤? (A)參與式預算可加強企業內溝通,提升員工工作滿意度 (B)預算寬嚴之要求,宜採從嚴,愈嚴格,實際執行績效愈佳 (C)連續預算(continuous budget)可一直前瞻未來一段時間(如 1 年)內的前景 (D)預算編製流程可採由下而上,亦可採由上而下
9 巴特公司正在編製 10 月份現金預算。9 月底現金餘額$150,000,預計 10 月份將有$2,000,000 銷貨收入,
其中現銷$800,000,餘額賒銷。應收帳款收取情形為:銷貨當月收取 50%,次一月收取 30%,次二月收取
15%,次三月收取5%,無呆帳沖銷。10 月1 日應收帳款餘額$480,000,其中屬9 月份銷貨者為$300,000,
屬 8 月份銷貨者為$140,000,屬 7 月份銷貨者為$40,000。10月份須支付營業費用及利息如下:
原料 $ 500,000
薪資 400,000
水電費 200,000
保險費(10~12 月) 80,000
利息 100,000
另外,10 月份設備折舊$180,000。請問 10 月底預計有多少現金餘額? (A)$595,000 (B)$445,000 (C)$295,000 (D)$145,000
10 向上公司生產二種產品,其成本資訊如下:產品 E 之生產與銷售數量 2,000,銷售單價$30,單位變動成 本$18;產品 Z 之生產與銷售數量 5,000,銷售單價$25,單位變動成本$16。公司的固定成本共$60,000, 其中有$10,000 可以直接歸屬到 E 產品,$35,000 可以直接歸屬到 Z 產品。試問如果放棄 Z 產品,對公司 的利潤有何影響? (A)增加利潤$10,000 (B)增加利潤$35,000 (C)減少利潤$35,000 (D)減少利潤$10,000
11 向中公司有兩個事業部:甲與乙。甲與乙事業部的生產與銷售數量分別為 25,000 與 10,000,單位售價分 別為$8 與$15,單位變動費用分別為$3 與$5,直接固定費用分別為$40,000 與$70,000,無法歸屬那一事業 部的固定費用有$80,000,則甲、乙兩個事業部的邊際貢獻各為何? (A)$80,000,$30,000 (B)$80,000,$100,000 (C)$125,000,$30,000 (D)$125,000,$100,000
12 楓港公司的變動成本占銷貨收入的 70%,當銷貨收入是$300,000 的水準時,營運槓桿度是 10,試問在銷 貨收入$360,000 時,營運槓桿度是多少? (A) 4 (B) 6 (C) 10 (D) 12
13 97 年健實公司計畫生產量為 1,000 單位(製造費用分攤率的計算基礎),而實際生產量與銷售量分別為 750 單位與 850 單位。在使用全部成本法下,健實公司的稅前盈餘為$50,000,假如當年固定製造費用分 攤率為每單位$10,則在變動成本法下,健實公司的稅前盈餘是多少? (A)$45,000 (B)$49,000 (C)$50,000 (D)$51,000
14 向中公司採用彈性預算制度,預計生產 20,000單位的產品,其中有半數產品每單位需要 0.50直接人工小 時,其餘每單位需要 0.75 直接人工小時。製造費用資料如下:電費的總固定成本$1,000,變動成本每人 工小時$0.25,維護費的總固定成本$5,000,變動成本每人工小時$0.40,間接人工的總固定成本$8,000, 變動成本每人工小時$2,租金$12,000。下列何者正確? (A)總製造費用之預算為$59,125 (B)電費之預算為$4,120 (C)維護費之預算為$9,000 (D)間接人工之預算為$32,000
15 有關顧客獲利性分析之敘述,下列何者正確?①目的在於了解個別顧客或不同類別之顧客對企業的利潤 貢獻 ②對企業而言,帶來較大收入之顧客不一定會是帶來較大利潤者 ③為了能夠更正確評估各顧客 之獲利性,應將企業所有成本皆分攤至個別顧客 (A)僅①② (B)僅②③ (C)僅①③ (D)①②③
16 有關廢料的敘述,下列何者正確? (A)又稱「再製品」或「重製品」,係指製造過程中所產生未符合流程或品質標準,而需加以修改或再製, 方可按完好產品或次級品出售的產品 (B)若於生產時入帳,並歸由特定批次吸收,則於廢料退回倉庫時,借記:材料,貸記:製造費用 (C)若於生產時入帳,並歸由所有批次吸收,於廢料退回倉庫時,借記:材料,貸記:在製品 (D)若於出售時入帳,並歸由特定批次吸收,則廢料出售時,借記:現金(或應收帳款),貸記:在製品 代號:80360 頁次:4-4
17 公司採用階梯分攤法(step-down method)將服務部門成本分攤給生產部門時,下列何者正確?①服務部 門在將成本分攤出去後仍需受分攤 ②依提供服務比例的順序分攤 ③已部分考慮服務部門間有相互服 務的事實 (A)僅①② (B)僅②③ (C)僅①③ (D)①②③
18 甲公司打算進行一項$120,000 的投資方案,並估計此方案在 5 年內每年將增加淨現金流入$50,000(以名 目貨幣衡量)。公司要求之實質報酬率為 12%,通貨膨脹率為 3%,所得稅率為 20%,試問此投資方案之 淨現值? (A)$12,952 (B)$24,192 (C)$46,190 (D)$60,240
19 東台公司在 2007 年 1 月1 日購入一部機器,成本為$30,000。預估藉由使用該機器,每年可以增加$15,000 的現金收入,但需同時增加$3,000 的現金費用。假設該公司的所得稅率是 25%,並採取稅法所允許的年 數合計法分 5 年提列折舊,則 2008年時,由於使用該機器所能產生的淨現金流入為多少? (A)$3,000 (B)$4,000 (C)$9,000 (D)$11,000
20 樂音公司過去15年來一直生產各種大、中、小型的隨身聽,然而近年來原材料成本不斷增加,管理當局開 始考慮是否要繼續生產大型隨身聽,試問下列那些資訊與此項決策攸關? ①生產大型隨身聽之專用設備的帳面價值為$2,000,000 ②購買上項設備而開出之$1,200,000無質押的票據仍流通在外 ③上項設備的目前處分殘值為$600,000 ④總經理薪水為每月$150,000 ⑤五位服務於大型隨身聽製造部門之員工將得到2.5個月的資遣費 ⑥大型隨身聽製造部門目前使用的空間可用來作為倉庫,故可不需再續租目前租賃之倉庫 ⑦公司定期會刊登有關公司形象的廣告,目前分攤給大型隨身聽製造部門的形象廣告費為$100,000 (A)僅③⑤⑥ (B)僅②③⑤⑥ (C)③④⑤⑥⑦ (D)①②③⑤⑥⑦
21 以下為雲林公司 A 材料的相關資訊:
年耗用量 20,000 單位
每年工作天數 250 天
正常前置期間(Normal lead time)(以工作天數計) 30 天
最大的前置期間(Maximum lead time)(以工作天數計) 70 天
假設在生產過程中該種材料每天的耗用量相當一致,在不容許缺貨情況下,該材料合理的訂購點(order
point)應為多少單位?
(A) 2,400 (B) 3,200 (C) 4,000 (D) 5,600
22 法利車廠生產 V101 引擎所需時間符合 80%累積平均學習模式。製作第一架引擎耗時 100 人工小時,下週 匈牙利站的比賽需要 16 架引擎,則法利車廠需要多少小時才能製作完成? (A) 336.16 (B) 655.36 (C) 1,280.00 (D) 1,600.00
23 欲維持安全庫存水準應考慮那些主要的攸關成本? (A)持有成本(carrying costs)與進貨成本 (B)進貨成本與訂購成本(ordering costs) (C)訂購成本(ordering costs)與缺貨成本(stockout costs) (D)缺貨成本(stockout costs)與持有成本(carrying costs)
24 昌禾公司銷售空白錄影帶,相關訂貨、銷售資料如下:
每日最低銷售量 90 盒
每日平均銷售量 100 盒
每日最大銷售量 120 盒
每年工作天數 300 天
訂貨之前置時間 15 天
安全存量 300 盒
每次訂購成本 $100
經濟訂購量 1,000 盒
試問昌禾公司每盒空白錄影帶的持有成本為多少?
(A)$3 (B)$6 (C)$9 (D)$12
25 寶島公司製造及銷售兩種產品-嬰兒車及玩具椅,該公司利用線性規劃技術以確定嬰兒車及玩具椅之最 佳產銷組合,嬰兒車及玩具椅在 1 年內之需求相當穩定,下列為兩種產品有關的資料:
在員工不休假之狀態下,每月可用之最大資源如下:木材 10,000 立方呎、塑膠 10,000 磅、人工 12,000 小 時。試問利潤最大之生產組合為何? (A)嬰兒車 0 台,玩具椅 5,000 張 (B)嬰兒車 5,000 台,玩具椅 0 張 (C)嬰兒車 2,000 台,玩具椅 4,000 張 (D)嬰兒車 4,000 台,玩具椅 2,000 張
申論題 (10)
(一)材料與加工成本之約當產量。(4分)
(二)材料之單位成本與加工成本之單位成本。(4 分)
(三)期末在製品之成本。(4分)
(四)非常損失之成本。(4分)
(五)製成品成本。(4 分)
(一)期末存貨之單位成本為多少?(4分)
(二)今有國外一家X公司欲向雲海公司訂購一批相機1,000台。雲海公司有足夠 的產能可接受此訂單,接受此訂單除了會額外增加$90,000之檢查成本外, 不會使雲海公司發生其他額外的固定成本,而且每單位變動行銷費用減半。 雲海公司願意接受此特殊訂單之最低單位售價應大於多少?(6分)
(一)魚乾與魚酥在分離點後進一步加工所得到的利益(或損失)為多少?(4分)
(二)如果魚乾與魚酥要在分離點出售,可接受的最低銷售價格為多少?(6分)
【已刪除】四、南科公司生產部門於 98 年7 月份預計生產 10,000單位的產品,其預計的製造費用 如下:
試作:南科公司採用彈性預算,請編製南科公司生產部門 7 月份之製造費用績效報 告。(10分)
相關試卷
115年 - 115 專技高考_會計師:成本會計與管理會計#143701
115年 · #143701
114年 - 114 專技高考_會計師:成本會計與管理會計#130111
114年 · #130111
114年 - 114 關務特種考試_三等_關稅會計(選試英文):成本與管理會計#126664
114年 · #126664
113年 - 113-2 國營臺灣鐵路股份有限公司_從業人員甄試試題_第8階-助理管理師-會計:成本與管理會計#137146
113年 · #137146
113年 - 113 國營臺灣鐵路股份有限公司_從業人員甄試試題_第 8 階-助理管理師-會計:成本與管理會計#124796
113年 · #124796
113年 - 113 臺灣菸酒股份有限公司_從業職員及從業評價職位人員甄試_從業職員_會計:成本與管理會計#123509
113年 · #123509
113年 - 113 中央印製廠新進人員甄試試題_會計管理員:成本與管理會計#123145
113年 · #123145
113年 - 113 專技高考_會計師:成本會計與管理會計#122228
113年 · #122228
113年 - 113 國營臺灣鐵路股份有限公司_從業人員甄試_第9階-事務員-會計:成本與管理會計概要#119070
113年 · #119070
112年 - 112 臺灣菸酒股份有限公司從業職員及從業評價職位人員甄試_從業職員/會計_專業科目 2:成本與管理會計#123406
112年 · #123406
 阿摩線上測驗
登入