阿摩線上測驗
登入
首頁
>
會計學概要
> 100年 - 100 關務特種考試_四等_關稅會計:會計學概要#46201
100年 - 100 關務特種考試_四等_關稅會計:會計學概要#46201
科目:
會計學概要 |
年份:
100年 |
選擇題數:
0 |
申論題數:
7
試卷資訊
所屬科目:
會計學概要
選擇題 (0)
申論題 (7)
⑴假設中山公司將此公司債歸類為持有至到期日證券,作 99 年相關之分錄。(4 分)
⑵假設中山公司將此公司債歸類為備供出售證券,作 99 年相關之分錄。(6 分)
【已刪除】二、東吳公司成立於 96 年初,存貨盤存制度採定期盤存制,並以加權平均法作為存貨的 計價基礎,其 96 年、97 年、98 年與 99 年之銷貨毛利分別為$260,000、$220,000、 $170,000 及$195,000。公司管理當局正思考存貨計價基礎對財務報表的影響,會計 經理提供先進先出法及加權平均法下,各年度之期末存貨金額如下:
試作:若東吳公司採用先進先出法,則各年度之銷貨毛利各為何?(20 分)
三、屏東公司銷售之產品,保證售後免費維修 2 年。98 年共銷售 5,000 件,每件售價 $180。根據以往經驗,估計有銷售量 5%之產品需要修理,平均每件修理費用為 $20。98 年已修理 200 件,支付修理費用$4,000。99 年銷售 6,000 件,發生修理 350 件,支付修理費用$7,000。 試作:屏東公司 98 及 99 年度相關之分錄。(18 分)
四、
試作:請以上述資料,完成嘉義公司 100 年底的資產負債表。(11 分)
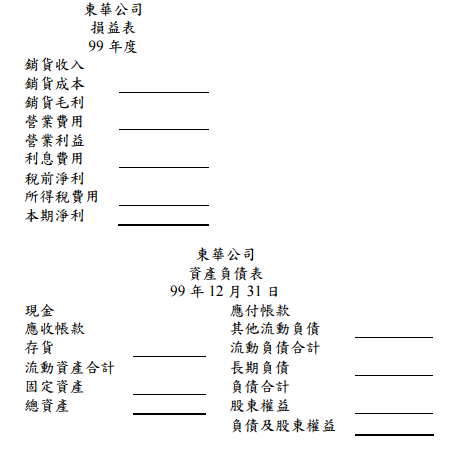
五、東華公司 99 年度財務資料如下:
1.流動資產只有現金、應收帳款及存貨等三項,流動比率為 1.5
2.存貨週轉率為 12(假設期初存貨較期末存貨多$80,000)
3.應收帳款平均收現日數為 18.25 天(假設期初應收帳款與期末應收帳款相等)
4.應付帳款平均付款日數為 36.5 天(假設期初應付帳款較期末應付帳款少$120,000)
5.毛利率為 25%
6.總資產報酬率為 20%(假設期初總資產與期末總資產相同)
7.營業利益為銷貨毛利的一半
8.淨利率為 9%
9.長期負債對股東權益之比率為 65%
10.股東權益報酬率為 37.5%(假設期初股東權益與期末股東權益相等)
11.所得稅稅率為 20%
12.本年稅後淨利為$720,000
13.一年以 365 天計
14.營業外收支的唯一項目是利息費用
試作:根據上述資料,依下列格式編製東華公司 99 年度之簡明損益表及資產負債 表。(25 分)
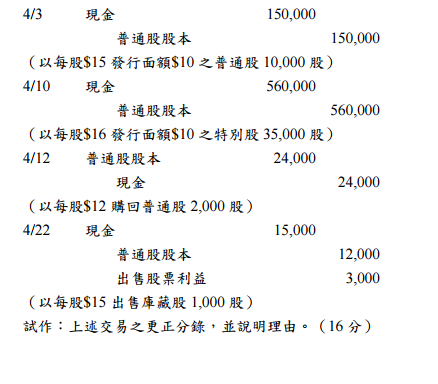
六、宜蘭公司新聘一會計人員,由於經驗及學識不足,上班的第一個月,做下列交易分 錄:
相關試卷
115年 - 115 原住民族特種考試_四等_財稅行政、會計:會計學概要#144548
115年 · #144548
115年 - 115 外交特種考試_四等_外交行政人員類科行政組:會計學概要#144535
115年 · #144535
115年 - 115 普通考試_會計:會計學概要#142353
115年 · #142353
115年 - 115 普通考試_財稅行政、金融保險:會計學概要#141843
115年 · #141843
115年 - 115 關務特種考試_四等_關稅會計(選試英文):會計學概要#138978
115年 · #138978
115年 - 115 身心障礙特種考試_四等_財稅行政:會計學概要#138970
115年 · #138970
114年 - 114 地方政府公務、離島地區公務特種考試_四等_財稅行政、會計:會計學概要#134712
114年 · #134712
114年 - 114 專技普考_記帳士:會計學概要#133670
114年 · #133670
114年 - 114 外交特種考試_四等_外交行政人員類科行政組:會計學概要#130959
114年 · #130959
114年 - 114 原住民族特種考試_四等_財稅行政、會計:會計學概要#130934
114年 · #130934
 阿摩線上測驗
登入
 試作:若東吳公司採用先進先出法,則各年度之銷貨毛利各為何?(20 分)
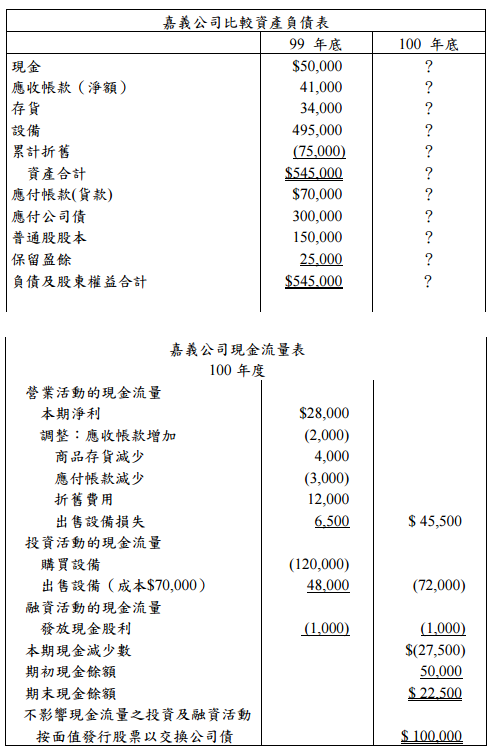 試作:請以上述資料,完成嘉義公司 100 年底的資產負債表。(11 分)