所屬科目:成本會計(成本與管理會計)(概要)
1 甲公司有兩個製造部門(塑形、組裝),以及三個服務部門:一般管理、清潔維護、餐飲休憩。分攤成 本前之相關資訊如下:0 一般管理、清潔維護與餐飲休憩部門的成本分攤基礎分別為:直接人工小時、坪數與員工人數。假設公 司選擇逐步分攤法來分攤服務部門的成本,分攤順序是以服務部門原始成本較大者先分攤。則餐飲休憩 部門分攤給清潔維護部門的成本為何? (A)$3,692 (B)$3,840 (C)$5,538 (D)$5,760
2 經同一製程而產出兩種產品時,若其中一種具有相對較高的銷售價值,另一種則價值微小,則此二產品 分別稱為: (A)聯產品與副產品 (B)聯產品與殘料 (C)主產品與副產品 (D)主產品與聯產品
3 乙公司十月份有關存貨成本資料如下:十月份其他資料如下: (1)直接原料進貨$5,000 (2)直接人工成本$3,500 (3)製造費用$4,600 則乙公司十月份之製成品成本為多少? (A)$4,000 (B)$12,100 (C)$13,000 (D)$13,300
4 通常企業會採用逆算成本制(backflush costing)主要係基於下列那一項原則或目的? (A)有效抑減生產成本 (B)配合及時製造制度 (C)成本配合原則 (D)使產品訂價更為正確
5 甲公司無期初的直接原料與製成品存貨,亦無期初與期末在製品,加工成本為其所使用的唯一間接製造 成本科目。該公司採用逆算成本制,並於購買原料與銷售產品時做分錄,當期相關資料如下:加工成本 $50,000,購買直接原料$150,000,產量 1,000 單位,銷量 900 單位。下列何者是銷售產品時所應作之分錄? (A)借:銷貨成本 180,000,貸:應付帳款 135,000、已分攤加工成本 45,000 (B)借:銷貨成本 180,000,貸:原料 135,000、已分攤加工成本 45,000 (C)借:銷貨成本 180,000、原料 20,000,貸:已分攤加工成本 65,000、原料 135,000 (D)借:銷貨成本 180,000、製造成本 20,000,貸:原料 150,000、已分攤加工成本 50,000
6 甲公司生產一單位產品之直接原料與直接人工標準成本資料如下: 若直接原料數量差異為$2,500(有利),直接人工效率差異為$1,800(不利),則直接人工標準工資率為何? (A)$6 (B)$9 (C)$12 (D)$18
7 甲公司採用分批成本制,其產品製造過程經過機器部門與組裝部門。製造費用分攤的基礎為:機器部門 按機器小時分攤,組裝部門按直接人工小時分攤。預計全年度的相關資料如下:
批號#316 訂單的相關資料如下:
試問,計入批號#316 訂單的產品成本為何? (A)$715 (B)$880 (C)$1,595 (D)$2,050
8 甲公司今年度預計固定製造費用$300,000,預計生產數量為 30,000 單位。實際資料如下:銷售量 30,000 單位,生產量 29,000 單位,期末存貨 3,000 單位。甲公司採用變動成本法下之淨利為$120,000,若改採全 部成本法,則淨利為何? (A)$90,000 (B)$110,000 (C)$130,000 (D)$150,000
9 甲公司之邊際貢獻為負數,假設其他狀況不變,下列那一個決策最可能幫助公司達成損益兩平? (A)增加銷量 (B)減少銷量 (C)增加固定成本 (D)減少變動成本
10 下列何者是成本數量利潤分析的假設?①銷售組合不變 ②存貨水準可以不一致 ③生產要素單價不隨 數量而改變 ④產品單位售價不隨數量而改變 (A)僅①③ (B)僅②④ (C)僅①③④ (D)①②③④
11 丁公司之原料期初存貨為120,000單位,本期欲生產產品84,000單位,每單位產品須用2.5單位之原料,若 丁公司欲降低原料期末存貨水準,使其為期初存貨的60%,則本期應購進多少單位原料? (A) 36,000 單位 (B) 90,000 單位 (C) 138,000 單位 (D) 162,000 單位
12 甲公司之已分攤固定製造費用為$32,000,效率差異為$2,500(不利),預算差異(budget variance)為$600 (不利、可控制),生產數量差異(production-volume variance)為$3,000(不利、不可控制),則其實 際固定製造費用為何? (A)$25,900 (B)$28,400 (C)$35,600 (D)$38,100
13 甲公司擬投資$500,000製造產品10,000單位,預計固定製造成本為$50,000,銷管費用為$100,000,若甲公 司之期望報酬率為20%,估計單位售價為$40,則目標單位變動製造成本為何? (A)$12 (B)$15 (C)$20 (D)$30
14 乙公司產銷兩產品:A 及 B,由於產能有限,公司正在考慮如何生產才能利潤最大化。公司目前可用產能 為 30,000 小時,兩產品之相關資料為: 為達極大化公司利潤之目的,乙公司應生產多少單位的 A 產品? (A) 25,000 單位 (B) 30,000 單位 (C) 35,000 單位 (D) 40,000 單位
15 在接受特殊訂單之決策中,下列何者屬非攸關成本? (A)接受特殊訂單所需額外投入之固定成本 (B)接受特殊訂單所需額外投入之變動成本 (C)無論接受特殊訂單與否都無法免除之固定成本 (D)接受特殊訂單可免除之固定成本
16 某設備投資案投資成本$150,000,一開始尚需耗用營運資金$30,000,投資案為期五年,每年年底產生現 金流入$50,000,第五年年底的設備殘值為$50,000,營運資金不會回收。若要求報酬率為 5%,不考慮所 得稅,該投資案之淨現值為何? (5 期,5%之複利現值因子為 0.7835;5 期,5%之複利普通年金因子為 4.3295) (A)$59,980 (B)$75,650 (C)$99,160 (D)$105,650
17 有關資本支出決策常用的回收期間法,下列敘述何者正確?①使用回收期間法可能造成選擇內部報酬率 較低的投資方案 ②回收期間法不考慮投資回收以後的現金流量 ③回收期間法只有在每一期的現金流 量相同時才能使用 (A)僅①② (B)僅①③ (C)僅②③ (D)①②③
18 假設甲產品每單位售價$30、單位變動成本$14、單位固定成本$8。乙產品每單位售價$25、單位變動成本 $5、單位固定成本$8。甲產品每單位需耗用 2 機器小時,為乙產品耗用時數的一半。甲、乙兩種產品的 最大市場需求量分別為 7,000 與 2,500 單位。若本期受限於機器生產時數 20,000 小時,在追求利潤極大化 的原則下,本期應該生產甲、乙產品各多少單位? (A)甲產品 5,000 單位、乙產品 2,500 單位 (B)甲產品 6,000 單位、乙產品 2,000 單位 (C)甲產品 7,000 單位、乙產品 1,500 單位 (D)甲產品 7,000 單位、乙產品 2,500 單位
19 (A) 6.9% (B) 8.4% (C) 9.2% (D) 10%
20 承上題,關於 A、B 及 C 部門之敘述,下列何者正確? (A) A 部門的附加經濟價值為$200,000 (B) B 部門的稅前淨利為$800,000 (C) C 部門的附加經濟價值為$800,000 (D) C 部門的附加經濟價值為$214,000
21 收入中心的管理人員需要負責的項目不包括下列何者? (A)產品銷售的單位數量 (B)產品售價及促銷活動 (C)所銷售之產品或服務的取得成本 (D)服務品質與產品組合
22 下列何種情況下,以市價作為產品或勞務的內部移轉價格可以作出公司整體最佳的決策?①中間性產品的市場是完全競爭市場 ②公司內部子單位之間的相依性是最低的 ③公司向外部市場購買或出售產品 來替代內部交易,會為公司整體帶來額外的成本 (A)僅①② (B)僅②③ (C)僅①③ (D)①②③
23 實施作業基礎成本制度時,常需將成本區分為不同之成本層級,則開機成本(setup costs)及機器維修成 本分別屬於那一個成本層級?①產出單位水準成本(output unit-level costs) ②批次水準成本(batch-level costs) ③產品支援成本(product-sustaining costs) ④設備支援成本(facility-sustaining costs) (A)①、② (B)①、④ (C)②、① (D)②、③
24 丙公司每週出售 200 片光碟,訂購前置時間為 1.5 週,經濟訂購量為 450 單位,請問再訂購點為何? (A) 200 單位 (B) 300 單位 (C) 675 單位 (D) 750 單位
25 品質成本中,下列何者屬於內部失敗成本?①產品性能檢測成本 ②製程發生瑕疵之廢料成本 ③產品 重製之製造費用 ④售後服務之維修成本 (A)僅①③ (B)僅②③ (C)僅①④ (D)僅②③④
a.該公司應否接受此訂單?
b.接受此訂單之付現成本為多少?
c.接受此訂單之機會成本為多少?
b.接受此訂單且選擇擴充產能之付現成本為多少?
c.接受此訂單且選擇擴充產能方案之機會成本為多少?
⑴採用互相攤受法(同時分攤法)求算服務部門成本分攤後,第一、第二生產部門 之製造費用。
⑵編製服務部門成本分攤之分錄。
三、台中公司生產飛機模型,材料成本每單位為$1,000,直接人工成本每小時$10,製造費用全為變動,且以直接人工小時為分攤基礎,分攤率為每小時$10。已知該公司生產第一單位耗用200直接人工小時;生產第二單位耗用160直接人工小時。如目前累積產量已達4單位,而現接獲一訂單,要訂購相同型號之模型12單位。
試作:計算在累積平均時間學習模式下,接受該訂單所需增加之成本。
 阿摩線上測驗
登入
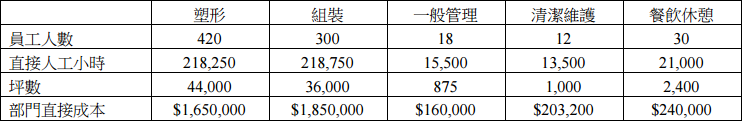 0 一般管理、清潔維護與餐飲休憩部門的成本分攤基礎分別為:直接人工小時、坪數與員工人數。假設公 司選擇逐步分攤法來分攤服務部門的成本,分攤順序是以服務部門原始成本較大者先分攤。則餐飲休憩 部門分攤給清潔維護部門的成本為何? (A)$3,692 (B)$3,840 (C)$5,538 (D)$5,760
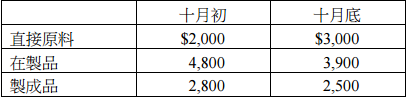 十月份其他資料如下: (1)直接原料進貨$5,000 (2)直接人工成本$3,500 (3)製造費用$4,600 則乙公司十月份之製成品成本為多少? (A)$4,000 (B)$12,100 (C)$13,000 (D)$13,300
 若直接原料數量差異為$2,500(有利),直接人工效率差異為$1,800(不利),則直接人工標準工資率為何? (A)$6 (B)$9 (C)$12 (D)$18


 為達極大化公司利潤之目的,乙公司應生產多少單位的 A 產品? (A) 25,000 單位 (B) 30,000 單位 (C) 35,000 單位 (D) 40,000 單位