所屬科目:專技◆會計◆高等會計學
5 甲公司持有乙公司 80%股權並具有控制。收購日乙公司可辨認資產與負債之帳面金額皆等於 公允價值,且無合併商譽。X1 年度甲公司與乙公司之損益資料如下:
X1年間甲公司以$50,000將成本$40,000商品售予乙公司,其中30%的商品至 X2年底才出售予 集團外的第三方。X1年度合併淨利應為多少? (A)$180,000 (B)$253,000 (C)$256,000 (D)$259,000
8 X2 年 1 月 1 日甲公司以發行新股方式交換乙公司全部發行流通在外股份 20,000 股,雙方協 議之換股比例為每 0.5 股乙公司股票交換甲公司 1 股股票。甲公司股票並未於股票市場交易 ,但估計 X2 年 1 月 1 日之公允價值每股$92;乙公司股票於活絡股票市場交易,X2 年 1 月 1 日之市價每股$182;甲公司與乙公司之普通股每股面額皆為$10。X2 年 1 月 1 日合併前, 甲公司與乙公司之資產負債表與資產負債之公允價值如下:
有關 X2 年 1 月 1 日甲公司與乙公司之合併資產負債表,下列敘述何者正確? (A)資產總額為$2,180,000 (B)權益總額為$1,685,000 (C)資本公積為$810,000 (D)商譽金額為$135,000
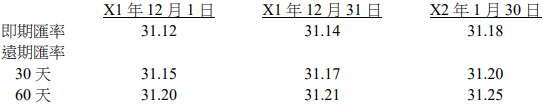
18 甲公司於 X1 年 12 月 1 日與美國 A 公司訂定美元$200,000 之進貨合約,約定於 X2 年 1 月 30 日交貨並於該日付款。甲公司為規避該段期間匯率波動風險,於 X1 年 12 月 1 日簽訂 60 天期、美元$200,000 之遠期外匯購入合約。相關日期美元對新臺幣之直接匯率如下:
甲公司以新臺幣為功能性貨幣,並將前述避險視為公允價值避險,且符合避險會計之所有要 件,年利率為 12%,X1 年及 X2 年就被避險項目應分別認列多少(損)益? (A) X1 年認列利益$6,000,X2 年認列損失$2,000 (B) X1 年認列利益$5,357,X2 年認列損失$1,357 (C) X1 年認列利益$5,941,X2 年認列損失$1,941 (D) X1 年認列損失$5,941,X2 年認列利益$1,941
21 臺北公司有下列五個部門,依據量化門檻標準,那些部門為應報導部門?
(A)乙部門、丁部門及戊部門 (B)甲部門、乙部門、丁部門及戊部門 (C)甲部門、乙部門及丁部門 (D)甲部門、乙部門、丙部門及丁部門
 阿摩線上測驗
登入