所屬科目:專技◆會計◆高等會計學
7 甲公司於 X1 年 1 月 1 日以$3,200,000 取得乙公司 80%普通股股權,並依收購日公允價值 $800,000 及$820,000 分別衡量屬於非控制權益之普通股及特別股,當時乙公司各項可辨認資產及負債帳面金額均等於公允價值,乙公司未積欠特別股股利。X1 年 1 月 1 日乙公司權益如下:
X1 年度乙公司淨利$60,000,宣告並發放現金股利$20,000。下列敘述何者正確? (A) X1 年度合併綜合損益表上特別股非控制權益淨利金額為$20,000 (B) X1 年度合併綜合損益表上普通股非控制權益淨利金額為$6,000 (C) X1 年 12 月 31 日合併資產負債表上特別股非控制權益餘額為$828,000 (D) X1 年 12 月 31 日甲公司帳上「採用權益法投資」之餘額為$3,211,700
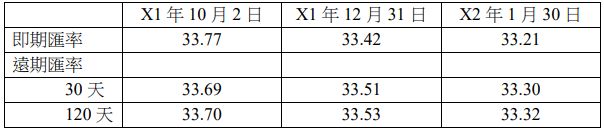
21 X1 年 10 月 2 日甲公司向位於荷蘭的乙公司進口一批商品,價款為歐元€150,000,雙方約定 付款期限為 120 天。為規避此一外幣債務的匯率風險,甲公司於 X1 年 10 月 2 日與銀行簽訂 120 天期、買入歐元€150,000 遠期外匯合約。相關日期歐元對新臺幣之直接匯率如下:
甲公司功能性貨幣為新臺幣,且符合避險會計所有要件,年利率為 12%。上述所有交易(包 括避險項目及被避險項目)對甲公司 X1 年度淨利之影響為何? (A)增加$25,413 (B)增加$24,282 (C)減少$24,413 (D)減少$24,242
 阿摩線上測驗
登入