所屬科目:成本會計(成本與管理會計)(概要)
3 某科技公司採相互分攤法將服務部門成本分攤至營運部門,下列為該科技公司的相關資料:
假設資料處理部門完成相互分攤後之成本為 X,工廠維修部門完成相互分攤後之成本為 Y, 則下列何者可表達資料處理部門完成相互分攤後之成本? (A) X = $150,000 + (720/5,640)Y (B) X = $150,000 + (4,200/20,040)Y (C) X = $150,000 × (720/5,640) + $700,000 × (4,200/20,040) (D) X = $700,000 + (720/20,040)X
8.甲公司 9 月份實際購入直接原料 1,000 磅,有關記錄直接原料差異之分錄如下:對於上述分錄,下列敘述何者正確? (A)標準用量為 900 磅 (B)直接原料數量差異為有利差異 (C)每磅原料的實際購買價格為$50 (D)每磅原料的標準購買價格為$45
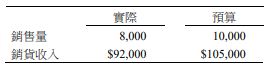
10 丁公司 8 月份關於產品銷售之實際資料與預算資料如下:
則該公司 8 月份之銷售價格差異為何? (A)$8,000(有利) (B)$8,000(不利) (C)$10,000(有利) (D)$10,000(不利)
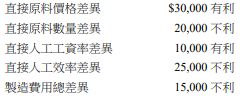
13 甲公司採用標準成本制度,未考量差異前之銷貨成本為$600,000,各項生產要素成本差異如下:
製造成本差異之處理有兩種方式,一為直接結轉至銷貨成本,另一則為將差異分攤至銷貨成本 與存貨帳戶。若甲公司對於差異之處理,係採行直接結轉至銷貨成本的方式,則調整差異後之 銷貨成本為何?若改將差異分攤至銷貨成本與存貨帳戶,則所計算之銷貨成本將有何不同? (A)$580,000;增加 (B)$580,000;減少 (C)$620,000;增加 (D)$620,000;減少
14 丁公司正考慮以成本$30,000 購買一部特殊用途之裝瓶機器,預期耐用年限 4 年,無最終處 分價值,採用直線法提列折舊。工廠經理估計各年度現金營業成本的節省數如下:
丁公司採用 16%為其資本預算決策之必要報酬率。不考慮所得稅,以購買成本為基礎,該 機器之會計報酬率為何? (A) 9.17% (B) 10.83% (C) 34.17% (D) 36.67%
 阿摩線上測驗
登入

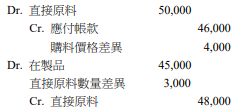 對於上述分錄,下列敘述何者正確? (A)標準用量為 900 磅 (B)直接原料數量差異為有利差異 (C)每磅原料的實際購買價格為$50 (D)每磅原料的標準購買價格為$45
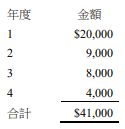 丁公司採用 16%為其資本預算決策之必要報酬率。不考慮所得稅,以購買成本為基礎,該 機器之會計報酬率為何? (A) 9.17% (B) 10.83% (C) 34.17% (D) 36.67%