所屬科目:成本會計(成本與管理會計)(概要)
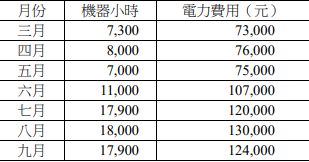
2 甲公司的機器小時(成本動因)及電力費用,最近七個月之資料如下:
用高低點法,估計 15,000 小時電力費用的金額(變動成本率請計算至小數點後一位,第二位四捨五入) 。 (A)$115,000 (B)$112,000 (C)$113,810 (D)$123,810
5 唐寧茶行有兩款紅茶系列:大吉嶺與阿薩姆,相關資訊如下:
廠務層級之固定成本預算數及實際數分別為$225,000 與$200,550。邊際貢獻之靜態預算差異為多少? (A)$22,850 不利 (B)$29,150 不利 (C)$24,450 有利 (D)$6,300 有利
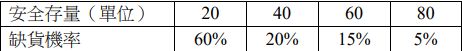
6 甲公司每年訂購原料 6 次,每次的訂購處理成本為$100;每次的缺貨成本為$500,由於此項原料十分特殊,其每單位安全存量之持有成本為$50,每單位的進貨成本為$25,在不同水準 下的安全存量及缺貨機率如下:
則下列有關甲公司最適安全存量的敘述何者最為正確? (A)最適的安全存量水準是 20 單位,因為在此水準下缺貨成本最低 (B)最適的安全存量水準是 40 單位,因為在此水準下存貨的相關成本最低 (C)最適的安全存量水準是 20 單位,因為在此水準下存貨的持有成本最低 (D)最適的安全存量水準是 80 單位,因為在此水準下缺貨成本最低
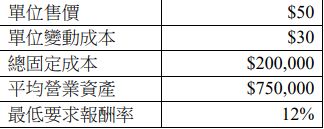
7 寶星公司的甲部門生產與銷售單一產品。甲部門年度的單一產品資料如下所示:
若甲部門的經理欲達到剩餘利潤(residual income)$45,000,為達成此目標,甲部門今年需銷 售多少單位產品? (A) 14,500 單位 (B) 16,750 單位 (C) 18,250 單位 (D) 19,500 單位
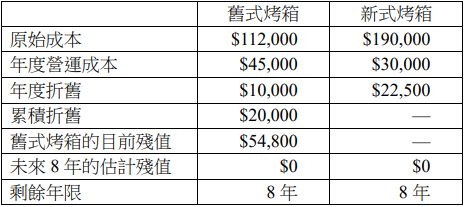
12 甲公司主要生產西式糕點,目前正考慮是否更換一個新的烤箱,主要基於新式烤箱可以節省 部分的營運成本。以下為舊式烤箱及新式烤箱的相關資訊:
甲公司評估以新式烤箱取代舊式烤箱所節省之營運成本,可使得未來 8 年的營業利益: (A)降低$37,200 (B)提高$60,000 (C)降低$100,000 (D)提高$120,000 -5
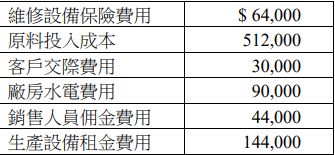
15 甲公司產銷電動車零件,部分成本項目如下:
下列成本分析結果何者正確? (A)沉沒成本合計$238,000 (B)間接成本合計$298,000 (C)直接成本合計$512,000 (D)製造成本合計$810,000
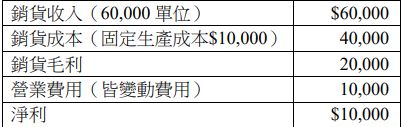
19 甲公司 20X1 年 1 月份預計損益表資料如下:
該公司實行改善式預算制度(Kaizen budgeting) ,預算目標是變動生產成本每月持續改進降低 1%,營業費用每月持續改進降低 2%,若生產量與銷貨量皆不變,則 20X1 年 3 月份的淨利 為何? (A)$10,993 (B)$9,993 (C)$11,192 (D)$10,500
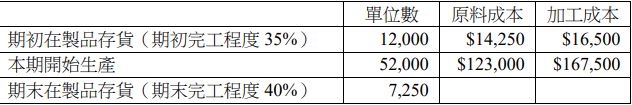
21 甲公司製造運動用品,採用先進先出分步成本制,原料在製程一開始投入,加工成本在製程 中均勻投入。8 月份資訊如下:
8 月份完工轉出成本,最接近下列何者? (A)$285,978 (B)$295,350 (C)$382,510 (D)$615,625
 阿摩線上測驗
登入