所屬科目:成本會計(成本與管理會計)(概要)
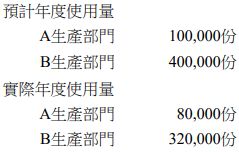
2 甲公司有一員工餐廳對其 2 個生產部門提供餐飲服務,餐飲服務在 300,000 到 500,000 份攸關範 圍內,預計固定成本$200,000,預計變動成本每份$1。下列為 X1 年度相關資料:
若公司採用雙重分攤率法分攤成本時,A 部門及 B 部門各應分攤多少? (A) A 部門為$112,000;B 部門為$448,000 (B) A 部門為$120,000;B 部門為$480,000 (C) A 部門為$140,000;B 部門為$560,000 (D) A 部門為$150,000;B 部門為$600,000
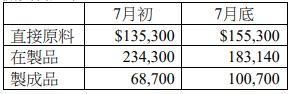
3 丙公司本年度 7 月份直接原料進貨$100,000,直接人工成本$104,000,製造費用$84,840,存貨相關資料如下: 則丙公司 7 月份之銷貨成本為何? (A)$80,000 (B)$268,840 (C)$288,000 (D)$320,000
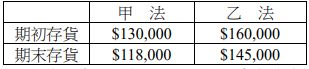
10 下表為某公司按甲法與乙法所求得之存貨資料: 下列何者最有可能為該公司選擇之存貨成本計價方法? (A)甲法為全部成本法,乙法為變動成本法 (B)甲法為變動成本法,乙法為全部成本法 (C)甲法為全部成本法,乙法為超變動成本法(throughput costing;super-variable costing) (D)甲法為變動成本法,乙法為超變動成本法(throughput costing;super-variable costing)
 阿摩線上測驗
登入