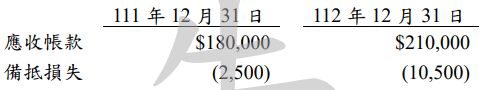所屬科目:教甄◆會計事務科
1. 甲公司05年度發生下列事項:①宣告發放現金股利$20,000及股票股利$10,000 ②轉回之前已指撥之償債基金準備$100,000 ③指撥$20,000之法定盈餘公積 ④認列存貨成本公式變動,借記追溯適用及追溯重編之影響數$10,000 ⑤本期淨利$50,000。 試問上述交易對05年底資產負債表上之保留盈餘有何影響? (A)增加$30,000 (B)增加$90,000 (C)增加$20,000 (D)增加$10,000。
2. 臺南公司本年度損益相關資料如下:①營業成本為營業利益的4倍,且為營業毛利的1.5倍 ②本期進貨$560,000,期初存貨比期末存貨多$100,000 ③推銷費用:管理費用:研究發展費用:預期信用減損損失=4:3:2:1。試問研究發展費用為? (A)$68,750 (B)$82,500 (C)$55,000 (D)$275,000。
3. ①權責發生基礎下,期末調整金額為本期已耗用辦公用品,該筆調整分錄將導致資產減少、權益減少 ②在期末估計無法收回之應收帳款金額大於調整前備抵損失餘額情況下,該筆調整分錄將導致資產減少、權益減少 ③賒購設備於超過現金折扣優惠期間後才付款,該筆付款交易分錄將導致資產減少、權益減少、負債減少 ④本期結帳前發現本期機器折舊少計錯誤,若不考慮所得稅之影響,該筆更正分錄將導致資產減 少、權益減少。試問上列交易對當期財務報表要素影響的敘述,正確者共幾項? (A)一項 (B)二項 (C)三項 (D)四項。
4. 桃園公司的會計帳務處理採用先虛後實法,02年10月1日預收一年租金$24,000,02年及03年期末均漏未調整,下列敘述何者錯誤? (A)02年收益多計$18,000 (B)03年權益少計$18,000 (C)02年負債少計$18,000 (D)03年淨利少計$18,000。
5. 臺北公司存貨採定期盤存制,期初存貨成本為$2,000(100件),期末存貨量較期初增加20%,若按加權平均法計算期末存貨金額為$2,580,今知臺北公司只進貨一次300件,則在先進先出法下,銷貨成本金額為? (A)$5,960 (B)$6,140 (C)$5,780 (D)$5,870。
6. 甲公司X1年8月1日以現金$580,000購買進口生產設備一部,另加關稅$30,000,並支付起運點交貨條件的運費$15,000及運送期間的保費$20,000,安裝與測試費用$25,000, 運送過程中因人為疏失發生意外,支付賠償金$6,600,專家評估未來需支付的除役成本預估金額$150,000,其現值為$130,000。於同年10月1日正式啟用,該設備估計可用10年,估計殘值$30,000,以年數合計法提折舊。試計算X2年底調整後設備的帳面金額 為? (A)$520,773 (B)$527,455 (C)$628,500 (D)$644,045。
7. 甲公司養殖一批肉雞,該批肉雞列示於01年底分類帳中「消耗性生物資產」帳戶餘額為$100,000、01年底資產負債表中「生物資產」的金額為$60,000。02年度中投入之農業生產成本共$10,000,已知02年底該批肉雞的公允價值為$142,000、估計出售成本 $2,000,則上述交易對02年損益之影響金額為? (A)$30,000 (B)$80,000 (C)$40,000 (D)$70,000。
8. 甲公司X4年之利息保障倍數為5,該公司X4年利息費用為$120,000,若所得税税率為20%,則甲公司X4年度之税後淨利為?(A)$288,000 (B)$360,000 (C)$384,000 (D)$480,000。
9. 甲公司X3年3月1日首次以$120,000買進6,000股庫藏股,5月賣出2,000股庫藏股,售得 $50,000,7月再將剩下的庫藏股全數售出,售得$66,000。試問7月之庫藏股交易對甲公 司X3年財務報表之影響為? (A)增加出售庫藏股損失$14,000 (B)增加出售庫藏股損失$10,000 (C)減少保留盈餘 $4,000 (D)增加資本公積-庫藏股票交易$10,000。
10. 甲公司之存貨管理採用定期盤存制,X3年第一季該公司與存貨相關之資料如下:期初存貨$197,700,進貨$450,000,進貨運費$15,000,甲公司當年度之銷貨為$725,000 ,銷貨退回為$36,000。該公司以成本加30%為商品之售價。試問依毛利率法估計之期 末存貨金額為? (A)$70,000 (B)$85,000 (C)$92,500 (D)$132,700。
11. 甲公司於X5年1月1日以$300,000現金取得乙公司25%股權並採用權益法,X5年度乙公司淨利為$200,000,發放現金股利$80,000。請問甲公司X5年12月31日帳列投資乙公司餘額為? (A)$325,000 (B)$330,000 (C)$350,000 (D)$420,000。
12. 甲公司於第一年初給與 100 位員工各 100 單位之認股權,該給與之條件係員工必須繼續服務滿 3 年,公司估計每一認股權之公允價值為$18,每股股票認購價格為$12。在考慮加權平均離職率後,估計有 20%的員工將於 3 年內離職,假設離職情況如同預期,第三年底實際離職員工有 20 人,因而放棄其執行認股權之權利。其餘取得認股權後需在一年行使權利。甲公司在既得期間應認列勞務成本,下列何者正確? (A)第 1 年底認列勞務成本$48,000 (B)第 2 年底認列總勞務成本$32,000 (C)第 3 年底實際發生之總勞務成本$96,000 (D)第 1 年底認列總勞務成本$16,000。
13. 甲公司 107 年初及 108 年初,分別將整批購入之辦公設備$120,000 及$120,000 皆誤借記為「雜項購置」,此等設備預計於 110 年終報廢、無殘值、以直線法提列折舊。 試問以上錯誤對 108 年稅前淨利有何影響? (A)低估$50,000 (B)低估$20,000 (C)高估$50,000 (D)高估$20,000。
14. 大甲腳踏車行專賣專業級腳踏車,出售之腳踏車凡是非屬人為產生的損壞或故障,出售後二年內均免費維修,但每件維修之腳踏車經檢修會先酌收檢測費$500,如檢測後證實非屬人為因素,則退回檢測費,估計當年度出售的產品平均約有 1%會回來維修,108 年共出售 7,000 台腳踏車,每件腳踏車維修費用為$750,108 年度共收取$32,500之檢測費,但退回$30,000,108 年 12 月 31 日帳上保固之短期負債準備餘額為$31,700, 請問大甲腳踏車行 108 年 1 月 1 日保固之短期負債準備之金額為? (A)$27,950 (B)$24,200 (C)$26,700 (D)$35,450。
15. 甲公司共需資金$1,000,000,若全部資金皆由股東投資,假設不考慮所得稅,則資產報酬率與權益報酬率皆為 10%;若由股東投資半數,餘向外舉債,利率為 5%,則舉債經營將使權益報酬率有何變動? (A)不變,仍為 10% (B)降為 7.5% (C)升為 15% (D)降為 5%。
16. 甲公司 105 年初以現金買入專利權,法定年限十年,經濟效益八年。106 年初發生專利權訴訟,支付訴訟費用$7,000,判決勝訴,且發現使用年限只剩四年。於 107 年初又與人訴訟,支付訴訟費用$10,500,結果判決敗訴,專利權喪失價值,該專利權應認列損失$63,000。則 105 年初入帳之專利權成本為? (A)$96,000 (B)$72,000 (C)$88,000 (D)$80,000。
17. 甲公司為適用一般稅率之加值型營業人,本期(3、4 月份)進銷項資料如下(營業稅率 5%皆為外加):3/ 5 賒購商品一批$1,000,0003/15 付清 3/5 賒購全部貨款,取得2%現金折扣3/25 內銷商品一批$500,000,如數收現4/ 8 購買土地$300,000,廠房$200,0004/15 購買機器一部$500,0004/25 外銷商品一批$800,000,如數收現若上期無留抵稅額,則本期? (A)得退稅額最高限額$65,000 (B)購買土地與廠房時,應借記:土地成本$300,000、 廠房成本$210,000 (C)留抵稅額$15,000 (D)應收退稅款$59,000。
18. 甲公司 112 年度按應計基礎認列銷貨收入$800,000,另有相關記錄如下:甲公司 112 年度沖銷帳款$5,000。下列關於 112 年度敘述哪些錯誤?(A)提列呆帳並沖銷無法收回帳款之交易將減少營運資金$13,000 (B)提列呆帳並沖銷無法收回之帳款之交易將減少營運資金$18,000 (C)現金基礎下銷貨收入$765,000 (D)現金基礎下銷貨收入$778,000。
19. 甲公司於 111 年 1 月 1 日開始其確定福利計畫,規定員工年滿 65 歲退職後每年年底可得「2%×服務年數×退職時年薪」之給付額。時年 40 歲之 A 先生於 111年初至甲公司服務,其當年度年薪為$28,000,預期 A 先生將在甲公司工作至退休,其至退職前 可加薪 24 次,預計加薪幅度為每年3%,退職後之預期餘命為 10 年,折現率為 4%。111 至 112 年度所有精算假設都不變。關於甲公司對 A 先生退職後福利,下列敘述哪些正確?(A)111 年服務成本$56,918 (B)111 年確定福利義務現值$3,601 (C)112 年服務成本$3,745 (D)112 年利息成本$144。參考資料折現率 3%,期間數 24 期,$1 複利之終值為 2.0328折現率 4%,期間數 24 期,$1 複利之終值為 2.5633折現率 3%,期間數 24 期,$1 複利之現值為 0.4919折現率 4%,期間數 24 期,$1 複利之現值為 0.3901折現率 3%,期間數 23 期,$1 複利之現值為 0.5067折現率 4%,期間數 23 期,$1 複利之現值為 0.4057折現率 3%,期間數 10 期,$1 年金之現值為 8.5302折現率 4%,期間數 10 期,$1 年金之現值為 8.1109
1.甲公司於前年初成立,發行面額$10 的普通股$2,000,000 及面值$100,10%累積特別股$1,000,000,特別股每股贖回價格$110,本年底權益總額為$3,900,000(內含保留盈餘$610,000),至本年底特別股股利均未發放,則本年底普通股每股帳面金額為?(3 分)
2.甲公司資產負債表中權益部分包括:普通股股本$2,000,000(面額$10)、指定償還債務保留盈餘$400,000、未實現土地重估增值$400,000、未分配盈餘$900,000,庫藏股本為$300,000(假設每股購入成本為@$15),試問該公司最多可以宣告發放普通股每股股利為?(3 分)
3.甲公司 111 年初向 A 公司簽約承租機器設備,租期 6 年,每年底支付租金$1,100,000,甲公司於租期屆滿日得以優惠購買權$200,000 買入該機器設備,估計購入後仍可繼續使用 2 年,合計可使用 8 年,甲公司於 111 年初可合理確定該購買價格將顯著低於租期屆滿日機器設備之公允價值。 估計機器設備使用 8 年後之殘值為零,採直線法提列折舊。每期之履約成本包括保險費、維修保養費及稅捐等支出約$100,000,係由A公司負擔。該機器設備於111年初之公允價值為$5,200,000。 A 公司之隱含利率為 6%,而甲公司於類似租賃中所需支付之利率為 8%(增額借款利率)。經評估後發現,附屬於該機器設備所有權之幾乎所有風險與報酬將移轉至甲公司,試求甲公司 111 年 底使用權資產淨額?(3 分)參考資料:折現率 6%,期間數 6 期,$1 複利之現值為 0.7050折現率 8%,期間數 6 期,$1 複利之現值為 0.6302折現率 6%,期間數 6 期,$1 年金之現值為 4.9173折現率 8%,期間數 6 期,$1 年金之現值為 4.6229
4.甲公司於 105 年 3 月 1 日,以$217,966 購入甲公司面值$200,000 每年 3 月 1 日、9 月 1 日付息, 年息 6%,市場利率 4%,到期日為 110 年 3 月 1 日之公司債,甲公司擬持有至到期日,採有效利率法攤銷溢折價,試求甲公司 105 年底之按攤銷後成本衡量之金融資產帳面金額?(3 分)
5.甲公司 07/3/1 持面額$50,000、發票日 07/1/1、票面利率 9%、六個月到期之應收票據向銀行貼現, 貼現日曾認列應收票據貼現負債折價$590,試計算貼現率?(3 分)
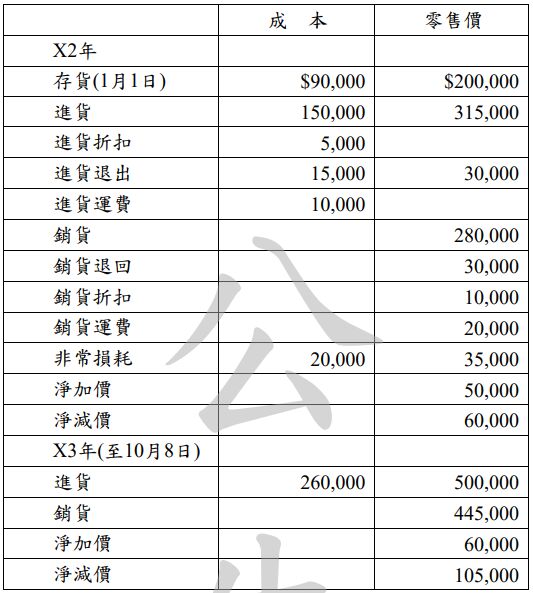
6.甲公司於 X1 年 1 月 1 日開始營業,有關該公司的存貨資料如下:X3年10月9日公司倉庫發生大火,幾乎毀損了所有存貨,僅存一批零售價$20,000之商品未遭損毀 。另有一批已入帳的在途存貨(起運點交貨),其成本為$40,000未遭波及。設甲公司採用加權平均零售價法,請計算X3年10月9日遭火災燒毀的存貨成本?(成本率以百分比格式表示,並四捨五入至小數點後第二位,例如XX.XX%)(3分)
7.甲公司於 X1 年 7 月 1 日以$300,000 購入耐用年限 5 年,估計殘值為$150,000 的機器設備,並採用年數合計法提列折舊。於 X3 年 1 月 1 日時,由於甲公司評估該設備創造效益之型態已發生改變,故決定將此項資產改為按直線法提列折舊,並估計耐用年限尚餘 2 年,殘值為$150,000。X4 年 1 月 1 日時,甲公司為提升生產效率,決定將該設備與乙公司交換其原始取得成本$200,000, 累計折舊$50,000,公允價值$110,000 的較新型號設備,並支付交換機器價款$30,000 給乙公司(此 交換對雙方而言皆具商業實質)。試求 X3 年之折舊費用?(3 分)
8.臺中公司今年應收帳款週轉率為 24 次,平均應收帳款餘額為$5,000,000。公司預期明年的銷貨收入為今年的 125%、預期毛利率為 40%,且預計存貨週轉率將可從每年的 9 次增加至每年 12 次, 則預期明年平均存貨降低多少?(3 分)
(1)02 年底中積公司對公司營運政策持續發布利多的重大訊息,經本公司財務部門主管會議,一 致認為中積公司股價短期內雖有下跌,但該公司營運狀況良好,股價會有一波上漲的趨勢,決 定繼續持股至少一年以上以待獲利,另外,亞大公司股票預計明年中售出,試問 02 年資產負債表,應認列「透過損益按公允價值衡量之金融資產」流動資產之金額?(3 分)
(2)03 年公司因營運資金需求,經財務部門主管決議將亞大公司全數出售,以公允價值每股$39 售出,並支付 1%手續費,試求出售日該項投資應認列之損益總額為?(3 分)
1.甲公司於 107 年 1 月 1 日以成本$500,000 取得一部機器,耐用年限 5 年,殘值$150,000,採直線 法提列折舊。於 109 年 12 月 31 日因評估其使用方式發生重大變動,預期將對企業產生不利之影響,且該機器可回收金額為$187,000。甲公司在 109 年 12 月 31 日對相關折舊及減損進行會計處理。請做 109 年 12 月 31 日之相關分錄。(4 分)
2.甲公司於某年初以$324,000 發行面值$300,000 之分期還本公司債,利率 10%,每年底付息一次,並自第三年起,於每次付息時還本$100,000,若採流通餘額法攤銷公司債溢價,請做第四年付息之分錄。(4 分)
3.甲公司投資股票,資料如下:X1/ 9 / 1 購入乙公司股票 5,000 股,成交價格每股$20,支付手續費$150X1/12/31 該股票每股公允價值$16X2/ 7 / 1 收到現金股利$4,000 及股票股利 10%X2/ 8 / 1 以每股$17 出售持有之全部股票,另付手續費及交易稅共$500請做 X2/ 8/ 1 出售股票之分錄。(5 分)
4.公司於 5 月 1 日取得庫藏股票,並於 10 月 1 日以每股$28 出售其中一半,當時的會計分錄如下:借記:銀行存款$840,000,貸記:庫藏股票$840,000,目前11月30日庫藏股票帳上餘額為$720,000, 會計人員發現 10 月 1 日的分錄有誤,此外,5 月 1 日取得庫藏股票後至 11 月 30 日前,只有 10 月 1 日的交易,沒有其他與庫藏股票相關的交易。請做 11 月 30 日之更正分錄。(4 分)
5.彰化公司於 06 年 10 月 31 日發放 10 月份員工薪資總額$500,000,由銀行轉帳支付轉入各員工薪資存款帳戶。公司給付員工薪資時一律代扣下列款項:(1)假設所得稅 6% (2)勞保費為薪資總額 的 8.5%,其中 80%由公司負擔,20%由員工負擔。請做 06 年 10 月 31 日之分錄。(4 分)
6.臺南公司發行 9%可轉換公司債,按面額$1,000 發行,流通在外 1,000 張,每張可轉成普通股 40 股,每年 1 月 1 日及 7 月 1 日付息。發行時分攤至應付公司債為$1,000,000、資本公積-認股權為$70,000,其中 500 張於本日 11 月 1 日轉換為普通股。請做本日 11 月 1 日之分錄。(4 分)
7.高雄公司自行興建化學設備,至 08 年 1 月 1 日完工時,此項設備成本共計$60,000,000。該化學設備於 08 年 1 月 1 日完工並開始營運,估計可使用 10 年,10 年後該設備除役時,高雄公司必須支出除役、復原及修復成本估計為$10,000,000,估計殘值為$250,000。假設高雄公司之風險調整後利率為 4%,財務年度結束日為 12 月 31 日,高雄公司 08 年 1 月 1 日依規定將設備及相關成 本轉列機器設備,並依公司會計政策對該化學設備採用直線法提列折舊。(利率 4%,10 年期,$1 之複利現值為 0.676)。請做 08 年底之調整分錄。(5分)
 阿摩線上測驗
登入