所屬科目:教甄◆會計事務科
1.下列敘述,哪幾項正確?①「應收票據貼現負債折價」為負債類項目②現金折扣採淨有權收取的對價(淨額法)時,顧客未享之折扣應認列為營業外支出③非因營業而產生之應收票據應按現值入帳④應收票據貼現時應於貼現日除列「應收票據」(A)①②③(B)①③(C)②③(D)②③④。
2.下列有關我國營業稅的敘述正確的有哪幾項?①出售土地不必繳納銷項稅額的營業稅②我國現行營業稅就只有一種加值型營業稅③我國現行加值型營業稅的計算係採採加值額課徵營業稅④我國營業稅法規定,除本法另有規定外,一般營業稅最高稅率10%,最低稅率5%⑤零稅率不可扣抵進項稅額⑥中華民國境內銷售貨物或勞務的買受人是我國營業稅的納稅義務人(A)僅①④(B)僅③④⑥(C)僅①③④(D)僅①③④⑥
3.高雄公司X1年度相關資料如下:本期稅後淨利$150,000,所得稅費用$55,000,支付利息費用$20,000,出售機器得款$190,000,產生處分利益$30,000,折舊費用$75,000;期末應收帳款及應付帳款分別較期初減少$20,000及$30,000。試根據以上資料,試算高雄公司X1年度來自營業活動之淨現金流入(A)175,000(B)180,000(C)185,000(D)190,000
4.衡量企業短期償債能力通常會使用營運資金、流動比率與速動比率等流動性財務指標,而企業相關的交易活動常會造成指標的變動。假設某企業原來的流動比率為2.0,速動比率為0.8,若該企業以現金償付部份的應付帳款,請問,此一交易會導致下列哪一種結果?(A)速動比率上升(B)流動比率下降(C)營運資金不變(D)前述三者均下降
5.楠梓公司X1年底營運資金為$450,000,若X1年僅發生兩筆交易,即賒購商品$250,000,並將該商品按成本加計40%之利潤賒銷,計入上述交易後,其流動比率為2,則下列敘述何者錯誤?(A)楠梓公司X1年初流動資產餘額為$550,000(B)賒銷商品使應收帳款增加$350,000(C)楠梓公司X1年初的流動負債為$450,000(D)賒購商品使應付帳款增加$250,000
6.一心公司向二聖租賃公司承租設備一台,經評估合約的內容符合融資租賃。租期共8年,每年年初支付$200,000,另外每年設備的維修、保險需支付$1,000。一心公司取得該租賃產生手續費用$5,000。承租人的增額借款利率為8%,出租人的隱含利率為6%,一心公司得知隱含利率,請問一心公司應認列使用權資產的金額為何?(年金現值表部分資料如下:P8,6%=6.210,P8,8%=5.747,P7,6%=5.582,P7,8%=5.206)(A)$1,246,200(B)$1,247,000(C)$1,253,210(D)$1,321,400
7.三多公司X1年度利息保障倍數為6,利息費用為$50,000,若公司之所得稅率為20%,則稅後淨利為何?(A)$150,000(B)$200,000(C)$250,000(D)$300,000
8.下列關於存貨的敘述,何者錯誤?(A)定期盤存制與永續盤存制皆須於每年至少盤點一次,其中永續盤存制以此來驗證帳面紀錄。(B)附買回協議之銷貨為一種產品的融資協議,賣方可能根據交易的經濟實質不認列銷貨收入。(C)成本與淨變現價值孰低法,於存貨淨變現價值下跌認列損失,但上漲不認列利益。(D)若存貨採毛利率法估計,以過去幾年企業的毛利率為估計依據,並不高雄市114學年度市立高級中等學校聯合教師甄選需考量物價波動的影響。
9.六合公司X1年初以$2,800,000取得關聯企業七賢公司20%之股權,X1年9月1日另以$1,200,000取得12%股權,共持有七賢公司200,000股,具重大影響力採權益法,當年七賢公司權益產生以下事項:
(1)5月1日發放現金股利$100,000
(2)X1年度淨利為$6,500,000
(3)七賢公司X1年底每股公允價值為$22.5
則X1年底六合公司採用權益法之投資之帳面金額為何?(A)$4,000,000(B)$4,500,000(C)$5,540,000(D)$6,060,000
10.八德公司於X1年初預收3年的租金$90,000,但申報所得稅時採現金基礎認列收益;此外,X2年度公司帳上交際費為$20,000,依據所得稅法規定限額為$15,000。假設公司並無其他暫時性差異,稅前會計利潤:X1年$300,000、X2年:$200,000、X3年:$280,000,3年的稅率皆為 20%。關於該預收租金之項目,X2年底該公司應於資產負債表中列報:(A)遞延所得稅資產$6,000(B)遞延所得稅資產$56,000(C)遞延所得稅負債$11,000(D)遞延所得稅負債$5
1.贊恩公司於X1年4月1日起至X2年7月1日興建一棟房屋,並於X2年7月1日啟用,建造成本$2,000,000,其中$1,200,000係於X1年興建期間平均發生,餘款則平均發生於X2年。興建期間公司對外借款利率為10%,X1年及X2年興建期間之實際利息支出分別為$52,000及$75,000,該公司的借款成本符合IAS23利息資本化條件。試作:贊恩公司X2年底自建資產成本。
(1)基本每股盈餘
(2)稀釋每股盈餘
3.三民公司會計年度為曆年制,會計基礎採權責基礎,於每年底進行調整,相關財產目錄如表1
公司於 113 年 2 月 1 日購買土地作為興建廠房之用,並於 113 年 10月 1 日完工入帳,會計人員將相關支出$11,621,000 均以土地成本(A001)入帳。包括土地購價$6,500,000、整地$50,000、代前地主繳納逾期稅捐$25,000、工程受益費$30,000、拆除土地上的舊建築$285,000、拆除土地上的舊建築物殘料收入$16,000、建廠期間融資利息$7,000、圍牆$95,000、露天停車位$70,000、自有土地之人行道$65,000、庭園造景$40,000、挖掘地基$150,000、興建廠房材料及人工等費用$4,320,000。其中廠房入帳財產編號 A003;土地改良物請入帳財產編號 A004,試計算表 1 內空格 (1) 至(5) 之正確答案
(1)營業活動之現金流量(※註明「淨流入(出)」)
(2)投資活動之現金流量(※註明「淨流入(出)」)
(3)籌資活動之現金流量(※註明「淨流入(出)」)
三、分錄題1.二聖公司於X2年間從事養雞業務,相關資料如下:
(1)X2年7月1日以每隻$100的價格購買2,000隻二個月大的小雞,公司估計若2,000隻小雞立即出售,運送至市場的運輸費用$1,000,且另應支付佣金$2,000。公司打算將其中500隻飼養成熟後生產雞蛋,其餘飼養後做為肉雞出售。
(2)X2年11月1日出售300隻肉雞,每隻淨收現金$180。
(3)X2年12月1日共產出1,000斤雞蛋後立即售出,淨收現金$22,000。
(4)X2年12月31日估計目前雞隻的淨公允價值為每隻$210。
試作:X2年相關分錄。
(1)X2年3月25日分錄。
(2)X2年4月10日分錄。
(3)X2年8月5日分錄。
(4)X2年8月27日分錄。
(5)X2年11月1日分錄。
(1)X2年底付息分錄。
(2)X3年底付息分錄。
4.三多公司於X1年初以$500,000購入10,000股艾連公司流通在外的普通股,持股比例10%(無重大影響力),該項投資分類為透過其他綜合損益按公允價值衡量之金融資產(FV/OCI)。X1年5月1日收到艾連發放之現金股利,每股$2。X1年7月1日看好艾連公司發展遠景,當天再以$1,800,000購入30,000股,此項增額投資使得三多公司對艾連公司具有重大影響力。X1年度艾連公司稅後淨利為$960,000,X1年底股票市價每股為$80。
試作:三多公司X1年投資相關分錄。
 阿摩線上測驗
登入
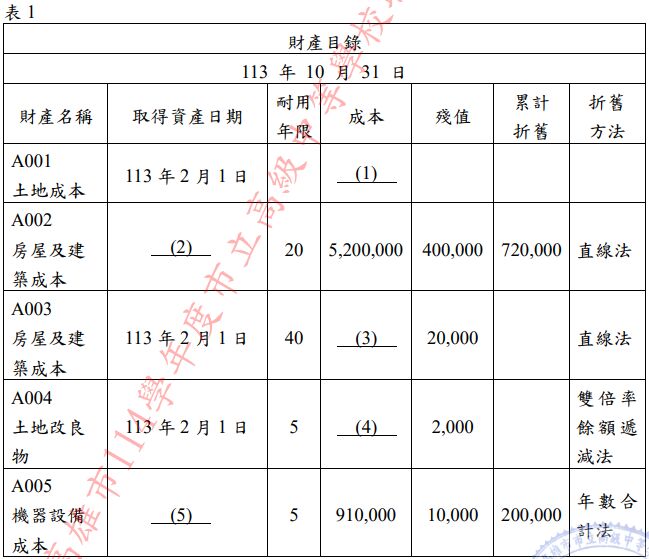 公司於 113 年 2 月 1 日購買土地作為興建廠房之用,並於 113 年 10月 1 日完工入帳,會計人員將相關支出$11,621,000 均以土地成本(A001)入帳。包括土地購價$6,500,000、整地$50,000、代前地主繳納逾期稅捐$25,000、工程受益費$30,000、拆除土地上的舊建築$285,000、拆除土地上的舊建築物殘料收入$16,000、建廠期間融資利息$7,000、圍牆$95,000、露天停車位$70,000、自有土地之人行道$65,000、庭園造景$40,000、挖掘地