所屬科目:教甄◆會計事務科
1. 甲公司 02 年底處分符合停業單位定義之部門,該部門 02 年營業利益100,000,處分部門資產之處分損失為80,000,則在不考慮所得稅影響下,甲公司 02 年度綜合損益表應如何表達?(A) 停業單位表達利益20,000(B) 繼續營業單位表達營業利益20,000(C) 繼續營業單位本期損益表達利益100,000,停業單位表達損失80,000(D) 繼續營業單位本期損益表達損失80,000,停業單位表達利益100,000。
2. 年初,乙公司向臺灣銀行借款2,000,000,年息 10%;臺灣銀行要求乙公司需補償性回存200,000並給予 6% 利息,則乙公司借款之實際利率為何?(A) 11.11%(B) 10%(C) 10.44%(D) 9.40%
3. 戊公司 01 年初以每股320 購買甲公司股票 3,000 股,並分類為透過其他綜合損益按公允價值衡量之金融資產,01 年底甲公司股票之公允價值為每股300,戊公司 02 年 6 月底以每股350 將該股票全數出售,請問戊公司 02 年本期淨利之影響為何?(A) 損失60,000(B) 利益150,000(C) 利益90,000(D) $0
4. 好運公司為經營鰻魚養殖場,採公允價值模式衡量生物資產,東東公司於 02 年初購入 2 池魚苗,每池魚苗價格20,000,每池另外支付運費1,000。如果將兩池魚苗立即出售,每池除了需支付運費2,000及魚苗病毒檢驗費1,000外,每池亦需要額外產生市場徵收及稅捐費2,000。02 年共投入飼料成本10,000及人事成本15,000。02 年底每池鰻魚市價40,000,每池除了需支付運費2,000及魚苗病毒檢驗費1,000外,每池亦需要額外產生市場徵收及稅捐費2,000。請問下列關於兩池鰻魚之生物資產敘述何者錯誤?(A) 鰻魚應認列為消耗性生物資產(B) 02 年初認列之生物資產42,000(C) 02 年初認列之原始認列生物資產及農產品損失12,000(D) 02 年底認列之公允價值減出售成本之變動利益40,000。
5. 夢想公司 01 年 10 月 1 日以機器設備一部成本80,000,帳面金額32,000,交換日公允價值50,000,向甲公司交換一部新機器,甲公司之機器設備定價90,000,夢想公司尚須支付現金14,000給甲公司,交換後之機器設備估計耐用年限為 4 年,殘值4,000,採年數合計法提列折舊。若此交換具商業實質,則夢想公司交換新機器後,當年度應提列折舊費用金額為何?(A) 6,000(B) 24,000(C) 18,400(D) 4,600
6. 新光公司 01 年初以每股20 購入遠東公司 3,000 股作為透過損益按公允價值衡量之投資,並支付手續費2,000,遠東公司共流通在外 20,000 股。遠東公司 01 年發生下列事項:5 月 1 日遠東公司發放現金股利每股2。12 月 31 日遠東公司認列淨利800,000,其每股公允價值18。新光公司於 02 年初以24 出售全部股票,並支付手續費1,000。則下列關於新光公司敘述何者正確?(A) 01 年認列股利收入40,000(B) 01 年底該投資於資產負債表所列示之金額為60,000(C) 01 年度與投資有關的總損失為2,000(D) 02 年認列處分投資利益為$1,000。
7. 甲公司於 01 年初買入機器400,000,估計耐用年限為 8 年,無殘值,採直線法提列折舊。06 年初改良該機器組件,支付50,000。原組件 01 年初成本40,000。本次改良符合資產認列條件,該機器可再使用 4 年,無殘值。則 06 年度機器折舊為多少?(A)50,000 (B)25,000 (C)46,250 (D)$65,000。
8. 若公司速動比率為 2,下列哪些事項發生時,不會降低公司的速動比率?① 簽發之遠期支票到期兌現② 沖銷確定無法收回之帳款金額③ 採永續盤存制,賒銷商品(售價大於成本)④ 認列短期之保固負債準備⑤ 將存貨成本沖減至淨變現價值⑥ 持 6 個月後到期之票據向銀行貼現。(A)二項 (B)三項 (C)四項 (D)五項。
9. 臺中公司於 02 年 9 月 1 日發行面額2,000,000,票面利率為年息 6%,4 年期之公司債,每年 9 月 1 日及 3 月 1 日付息一次,該公司債於 02 年 12 月 31 日才全數售予彰化公司,彰化公司合計支付現金2,070,000,臺中公司並另支付公司債發行成本40,000。下列有關該公司債之敘述,有幾項錯誤?① 臺中公司債利息費用呈現每年遞增② 該公司債流通期間認列利息費用總額為450,000③ 臺中公司債發行,使臺中公司 02 年底負債增加2,030,000④ 臺中公司若提前於 06 年 1 月 1 日以2,000,000 清償該公司債,會認列債務清償損失。(A)四項 (B)三項 (C)二項 (D)一項。
10. 臺中公司 X5 年根據調整後試算表計算之稅前淨利為250,000,資產總額為1,250,000,負債比率為 40%。若發現下列帳務處理錯誤:① 客戶償付欠款55,000 時,誤將應收帳款過入合約負債貸方② 同意給予客戶30,000 讓價,整筆分錄於過帳時漏過③ 賒銷給客戶附退貨權的銷貨100,000,因無法合理估計退貨比例,當時借記應收帳款,貸記銷貨收入④ 認列預期信用減損損失50,000,於過帳時發生借貸相反錯誤。則正確稅前淨利為多少?(A)70,000 (B)80,000 (C)10,000 (D)20,000。
11. 臺中公司進貨單位成本約為14,毛利率 30%,銷售費用為售價的 2%。02 年 1 月 1 日存貨為84,000,7 月 31 日倉庫發生火災,燒毀大部分存貨,僅剩一批成本為2,800之商品,估計只能以2,900售出。下列為有關的記錄:① 至 7 月底帳列進貨為476,000,包括 7 月 31 日起運點交貨之在途商品7,000;未包括 7 月 30 日目的地交貨,於 8 月 1 日才收到之在途商品2,800② 至 7 月底銷貨總額760,000,包括 7 月 30 日起運點交貨之在途商品,存貨成本4,500;未包括 7 月 31 日目的地交貨,於 8 月 2 日才送達之在途商品,存貨成本4,800。此外,至 7 月底銷貨折讓10,800,銷貨退回18,000。根據上述資料,甲公司 8 月底存貨數量應為多少個?(A)1,500 個 (B)1,900 個 (C)2,500 個 (D)2,900 個。
12. 臺中公司為加值型營業人,適用營業稅率 5%,5、6 月份資料如下:① 總銷項金額為78,000,000,若銷貨中包含外銷6,400,000及已開立發票的預收貨款420,000② 總進項金額為88,250,000,進項中除一般進貨及費用外,包含購買土地6,200,000、供經理拜訪客戶用7人座乘人小汽車880,000、供業務拜訪客戶用電動機車650,000、經理辦公室電腦設備480,000、影印機880,000贈送給臺中市立中學、中秋節員工禮品80,000,及宴請客戶餐費180,000③ 若上期留抵稅額為550,000。則該公司申報 5、6 月份營業稅結算分錄借記應收退稅款為多少?(A)176,500 (B)226,500 (C)376,500 (D)1,015,500。
13. 臺中公司於05年4月開始提供顧客2年的產品保固服務,以確保產品正常運作,估計保固期間於銷售後第1年及第2年發生的產品維修費用分別約為銷貨收入的1%及2%。甲公司05年度及06年度銷貨收入分別為540,000及750,000,並按實際發生維修分別認列費用6,000及15,000。若該公司於05年及06年年底均未調整認列保固負債準備,則下列敘述何者正確?(不考慮所得稅影響)(A) X2年底負債低估10,200;X3年底權益高估17,700 (B) X2年底權益高估17,700;X3年底負債低估10,200 (C) X2年底負債低估17,700;X3年底權益高估17,700 (D) X2年底權益高估10,200;X3年底負債低估10,200。
14. 金門公司今年銷貨數量 24,000 件,每單位售價 45,變動成本384,000,固定成本360,000,若銷貨收入增加60,000,試問單位邊際貢獻金額影響為何?(A) 增加2 (B) 增加2.5 (C) 增加$3 (D) 沒有影響。
15. 澎湖公司編製114年權益變動表發現有關交易事項如下:① 2月1日增資發行普通股3,000股,面額15、每股認購價20,並支付發行成本1,500② 4月15日宣告並發放現金股利45,000及股票股利1,000股,當日股價25③ 6月18日接受A股東贈與股票5,000股,面額15、每股市值23④ 7月20日接受B股東贈與運輸設備,該資產帳面金額300,000、市價250,000⑤ 12月31日提列法定盈餘公積56,000。假設114年初權益總額375,000,114年稅後淨利560,000,試問114年底權益總額為何?(A)1,198,500 (B)1,248,500 (C)1,519,000 (D)1,632,500。
16. 馬祖商店114年銷貨淨額6,500,000,稅後淨利率15%,所得稅率20%,利息保障倍數16,試問利息費用為何?(A)40,625 (B)48,750 (C)65,000 (D)$81,250。
17. 臺南公司於112年初發行分期還本公司債300,000,該公司債於115年底分三期還款,每期還100,000,假設票面利率為8%、有效利率10%,利息於每年底支付,試問112年初該公司債發行價格,請依據下方現值表計算?
(A)217,640 (B)277,328 (C)291,320 (D)300,000。
18. 依據國際會計準則第1號(IAS1)規定,企業於編製綜合損益表時,其他綜合損益應依後續不重分類至損益及可重分類者分組,所謂不重分類者,認列為其他綜合損益之未實現損益,於實現時不轉至本期損益,直接由其他權益轉列保留盈餘,下列哪幾項不重分類?① 確定福利計畫再衡量數② 資產重估增值③ 處分債券投資利益④ 國外營運機構財務報表換算之兌換差額⑤ 透過其他綜合損益按公允價值衡量之權益工具投資未實現損益。(A)4項 (B)3項 (C)2項 (D)1項。
19. 信義賣場 115 年 1 月銷貨 650,000。顧客享有 90 天退換貨權利,以往年的經驗,約有 15% 銷貨會在期間內退貨。此外,尚有 1% 銷貨會在事後發生換貨,消費者可換取等值的商品。賣場於 90 天後統計共有 96,000 退貨,依據國際財務報導準則第 15 號(IFRS15)規定,試問賣場此銷貨應認列銷貨淨額為何?(A) 546,000 (B) 547,500 (C) 552,500 (D) 554,000。
20. 臺北公司 114 年底發現餘額式試算表借貸金額有誤,調整前貸方餘額 42,000,借方餘額未知,經調查發現有以下錯誤事項,試求調整前借方餘額為何?① 現銷 1,000 誤記為賠償 10,000② 借記薪資費用 3,000 誤記為利息費用 300③ 用品盤存帳戶貸方重複過帳 2,000④ 佣金收入帳戶借方重複過帳 8,000。(A) 45,700 (B) 45,300 (C) 42,500 (D) $41,000。
 阿摩線上測驗
登入
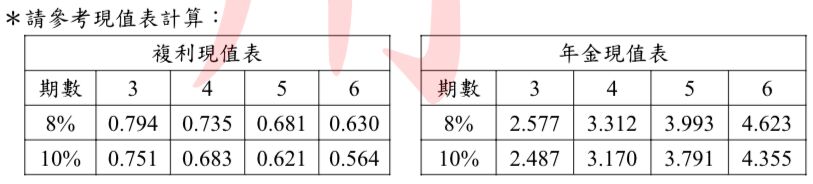 (A)217,640 (B)277,328 (C)291,320 (D)300,000。