所屬科目:會計學概要
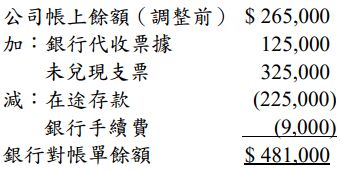
⑴7月31日正確銀行存款金額。
⑵8月31日在途存款。
⑶8月31日未兌現支票。
⑷8月31日正確銀行存款金額。
一、甲公司所有現金收支均透過銀行支票帳戶,其X6年7月31日的銀行調節表如下:
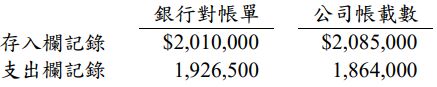
甲公司依據7月31日銀行調節表應作之銀行存款調整分錄已於7月31日入帳,X6年8月份銀行存款交易資料如下:
經比對銀行對帳單記錄與公司帳載數,甲公司發現8月22日支付積欠貨款所開立支票$485,800,銀行已兌付,但帳上誤記為$488,500。8月份銀行手續費$15,000,及8月份銀行代收訖之票據$40,000,公司均尚未入帳。此外,7月31日之未兌現支票有$100,000於8月底仍未兌現。
試作:
(二)8月31日有關銀行存款之調整分錄。
(一)若X8年底存貨無短少,則X8年甲公司正確期末存貨成本為多少?
(二)內部稽核人員採用X7年營業毛利率為多少?
⑴X8年銷貨成本為多少?
⑵X7年底存貨重複盤點金額為多少?
(四)編製X8年底發現X7年底存貨重複盤點之更正分錄(不考慮所得稅之影響)。
(一)甲公司X5年發行公司債之相關分錄。
⑴甲公司公司債之攤銷後成本;
⑵乙公司債券投資之總帳面金額。
(三)乙公司X7年有關投資甲公司債券之相關分錄(假設乙公司未作迴轉分錄)。
(一)向客戶收取現金。
(二)支付所得稅。
(三)支付利息。
(四)支付現金股利。
(五)營業活動之淨現金流量。(應註明流入或流出)
 阿摩線上測驗
登入