所屬科目:期貨、選擇權與其他衍生性商品
1. 下列有關選擇權希臘字母(Greeks)的敘述,何者不正確? (A)當歐式買權與歐式賣權具有相同的標的資產、履約價格與到期日時,兩者的 Gamma 值會相同 (B)Theta 用來衡量選擇權價格對波動度變動的敏感程度 (C)若選擇權的 Gamma 數值偏高,則需更頻繁地進行避險部位的再平衡操作 (D)Rho 反映選擇權價格對利率變動的敏感程度
2. 若股票甲的歐式賣權的 Vega 為 0.6,則相同標的資產的歐式買權的 Vega 為? (A)0.4 (B)-0.4 (C)0.6 (D)-0.6
3. 投資人買進台積電股票的買權,總部位涵蓋 10,000 股,當時標的股價為 NT$800,該買權的 Delta 為 0.6。投資人欲透過持有台積電現股建立動態 Delta 避險策略。翌日,台積電股價下跌 至 NT$750,買權的 Delta 降至 0.55。請問:投資人第一天應建立多少股票部位以進行避險? 若欲維持 Delta 中性,第二天應調整多少股票部位? (A)第一天賣出 6,000 股、第二天賣出 5,500 股 (B)第一天賣出 6,000 股、第二天買進 500 股 (C)第一天買進 6,000 股、第二天買進 5,500 股 (D)第一天買進 6,000 股、第二天賣出 500 股
4. 對歐式買權實施 Delta 動態避險時,對於標的資產的交易策略是: (A)賣高買低 (B)買高賣低 (C)停損 (D)停利
5. 若兩倍正向 ETF 所連結的指數第一天上漲 5%,第二天下跌 5%,此 ETF 累積之報酬率為? (A)-0.25% (B)-1% (C)0% (D)1%
6. 「由於期貨和遠期合約可以針對未來不確定性避險,因此它們的價值是其標的資產波動性的 函數。」請問以上敘述為: (A)遞增 (B)遞減 (C)無關 (D)無法判斷
7. 如果一種商品的現貨和期貨價格之間的相關性為 0.8,則現貨價格的年化標準差為 48%。期貨價 格的年化標準差為 60%,則: (A)最小變異數的避險比率為 0 (B)最小變異數的避險比率約等於 0.6 (C)最小變異數的避險比率約等於 0.8 (D)最小變異數等於完全避險(或單純避險、傳統避險策略)
8. 某公司擁有大量的土地資產,擬以相關的期貨合約規避價格波動風險。若資產現貨價格變動的標 準差為 1.2,期貨價格變動的標準差為 1.5,資產現貨價格與期貨價格間的相關係數為 0.9,最小 變異數避險比率應為: (A)0.72 (B)0.90 (C)1.00 (D)1.125
9. 【題組】若經理人擬透過臺股期貨規避掉價格波動的風險,他應交易的口數為: (A)12 口 (B)24 口 (C)48 口 (D)選項( A )( B )( C )皆非
10.【題組】臺股基金 Beta 值為 1.2。若經理人欲透過臺股期貨將 Beta 值提高到 2.0,他應:(請選出 最佳選項) (A)買進 8 口期貨 (B)賣出 8 口期貨 (C)買進 32 口期貨 (D)選項( A )( B )( C )皆非
11.農夫擬使用玉米期貨合約為其所種植的玉米進行避險,避險到期日為 7 月底。若目前流通之玉米期貨 合約交割月份為 3 月、5 月、7 月、9 月、12 月。農夫應採用哪一個到期月份的玉米期貨進行避險? (A)5 月 (B)7 月 (C)9 月 (D)12 月
12.臺股期貨的原始保證金為每口 338,000 元,維持保證金為 259,000 元。一投資人的保證金帳戶共 有餘額 338,000 元,無任何持倉。該投資人隨後買進一口臺股期貨,期貨價格為 23,775。下列敘 述何者正確? (A)當臺股跌破 23,400 點,投資人需補繳保證金 (B)當臺股跌至 23,200 點時,投資人需補繳 36,000 元保證金 (C)當臺股跌至 23,000 點時,投資人需補繳 155,000 元保證金 (D)當臺股在 24,000 點時,投資人可從保證金帳戶提領出 124,000 元
13.其他條件不變下,有關期貨價格與現貨價格的理論關係,下列敘述何者正確? (A)契約距到期日越長,期貨價格越高 (B)持有成本率越高,期貨價格越高 (C)利率越高,期貨價格越低 (D)標的資產的收益率大於其持有成本時,期貨價格會高於現貨價格
14.【題組】6 個月後到期的股價指數期貨之期貨價格是_________。 (請選出最佳選項) (e−0.015= 0.9851) (A)985.11 (B)1,015.11 (C)970.45 (D)大於 1,016
15.【題組】下列敘述何者正確?(請選出最佳選項) (A)若 6 個月後到期的指數期貨之市場價格為 995,套利者應買期貨、賣股價指數 ETF (B)若 6 個月後到期的指數期貨之市場價格為 1,000,套利者應賣期貨、買股價指數 ETF (C)若 6 個月後到期的指數期貨之市場價格為 1,010,套利者應買期貨、買股價指數 ETF (D)若 6 個月後到期的指數期貨之市場價格為 1,050,套利者應賣期貨、賣股價指數 ETF
16.【題組】若金融機構希望此投資組合同時 Gamma 中立和 Delta 中立,交易員應: (A)賣出 8,000 單位買權,並買進 4,800 單位英鎊 (B)賣出 12,000 單位買權,並買進 7,200 單位英鎊 (C)買入 8,000 單位買權,並賣出 4,800 單位英鎊 (D)買入 12,000 單位買權,並賣出 7,200 單位英鎊
17.【題組】若金融機構希望此投資組合同時 Vega 中立和 Delta 中立,交易員應: (A)賣出 4,000 單位買權,並買進 2,400 單位英鎊 (B)賣出 12,000 單位買權,並買進 7,200 單位英鎊 (C)買入 4,000 單位買權,並賣出 2,400 單位英鎊 (D)買入 12,000 單位買權,並賣出 7,200 單位英鎊
18. 投資人認為某檔股票的波動性較高,股價未來將會有大漲或是大跌情形發生,下列哪個策略最可 能獲得較高的獲利目標? (A)賣一跨式選擇權組合(Straddle) (B)買一跨式選擇權組合(Straddle) (C)賣一蝶式價差交易策略(Butterfly Spread) (D)買一蝶式價差交易策略(Butterfly Spread)
19. Protective Put 的交易策略是如何構成? (A)投資人賣出標的資產並同時買進該標的資產的賣權 (B)投資人賣出標的資產並同時賣出該標的資產的賣權 (C)投資人買進標的資產並同時買進該標的資產的賣權 (D)投資人買進標的資產並同時賣出該標的資產的賣權
20.一個投資者選擇要以保護性賣權(Protective Put)來確保他的股票部位。如果 P 是賣權的價格、S 是 到期日的現貨價格、K 是賣權的履約價、F 是期望的價格下限(Floor Price),則該保險的成本為: (A)F (B)K-S (C)P (D)S-K
21.Black-Scholes 的選擇權評價公式中,股價過程服從下列哪種機率分配? (A)Normal Distribution (B)Lognormal Distribution (C)Binomial Normal Distribution (D)Generalized Error Distribution
22.以下何種因子的變動,與股票型歐式買權與歐式賣權的市場價格變動呈現正相關? (A)標的物股票價格 (B)無風險利率 (C)股利 (D)股價波動性
23.以下敘述何者有誤? (A)美式賣權的價值不可能比履約價還要大 (B)美式買權的價值不可能比標的資產價值還要大 (C)對於一支不發放現金股利的股票而言,其歐式買權的價值一定大於等於股票價格減去履約價(其 他條件相同) (D)對於一支不發放現金股利的股票而言,其歐式賣權的價值一定大於等於履約價減去股票價格(其 他條件相同)
24.其他條件不變下,價內臺指買權越深價內,時間價值變化為? (A)上升 (B)不變 (C)下降 (D)不受影響
25.其他條件不變下,當臺指指數越高時,價外臺指賣權時間價值變化為? (A)上升 (B)不變 (C)下降 (D)不受影響
26.假設其他條件相同,在利率下跌時,下列敘述何者正確? (A)凸性(Bond Convexity)較大的公司債比凸性較小的公司債價格上漲較多 (B)凸性較小的公司債比凸性較大的公司債價格上漲較多 (C)公司債價格變化與凸性無關 (D)Duration 較低的公司債比 Duration 較大的公司債價格上漲較多
27.在其他條件相同的情況下,當利率呈現______,標的資產為債券的買權價格會上漲。 (A)下降 (B)上升 (C)維持不變 (D)利率變動與標的資產為債券的買權價格無關
28.在創建國際債券投資組合時,以下哪一項不是「選擇債券基金勝過單獨債券」的優勢? (A)分散投資 (B)收入再投資 (C)較低交易成本 (D)沒有費用比率
29.利率上限的選擇權為: (A)一種基於價格的選擇權 (B)一種基於折價債券的買權所組合而成的投資組合 (C)由利率的歐式賣權偏空跨式(Strip)策略 (D)提供利率走升時的保護與利率走跌時有能力獲利的金融商品
30.在一口債券期貨合約的結算中,在所有符合交割資格的債券中,是什麼使得債券成為「最便宜可 交割債券(Cheapest-to-Deliver)」? (A)結算所為每一個期貨到期日定義「最便宜可交割債券」 (B)一些風險狀況較高的債券之交割成本較低 (C)當利率期限結構不平坦時,會有債券成為「最便宜可交割債券」 (D)事實上,這種情況永遠不會發生,轉換因子使所有債券的交割成本相等
31.市場資料如下: 下列有關期貨槓桿之敘述,何者正確? (A)台積電期貨的槓桿約為 7 倍 (B)臺股期貨的槓桿約為 14 倍 (C)電子期貨的槓桿約為 6.44 倍 (D)金融期貨的槓桿約為 7.8 倍
32.假設目前臺股期貨的原始保證金為每口 179,000 元,維持保證金為 137,000 元,某投資人今天買 進一口臺股期貨,價格為 20,000,下列敘述何者錯誤? (A)存放保證金為 420 萬元,不論臺股期貨價格為何,均不需要擔心被追繳保證金 (B)存放保證金若低於原始保證金,就需要補繳至原始保證金 (C)存放保證金若高於原始保證金,就不需要被追繳保證金 (D)存放保證金若高於維持保證金,就不需要被追繳保證金
33.針對臺灣期貨交易所之股票期貨,以下敘述何者有誤? (A)標的證券為股票者,契約單位為 2,000 股 (B)標的證券為指數股票型證券投資信託基金者,契約單位為 2,000 受益權單位 (C)標的證券為股票者,契約單位部分,臺灣期貨交易所得加掛 100 股之契約 (D)契約到期交割月份為自交易當月起連續二個月份,另加上三月、六月、九月、十二月中三個接 續的季月契約在市場交易
34.下列關於希臘字母的敘述,何者有誤? (A)具相同標的資產、履約價及到期日的歐式買權及歐式賣權之 Gamma 值相同 (B)Vega 衡量投資組合價值隨時間流逝的變化率 (C)當 Gamma 數值很大時,選擇權避險需要頻繁再平衡(rebalancing)操作 (D)Rho 衡量投資組合價值對利率變動的敏感性
35.對於發行買權且進行 Delta 中立避險操作的券商,若其所發行的買權之 Delta 值由 0.5 增加至 0.53,則針對每單位流通在外的買權,券商需: (A)再購入 0.03 單位的股票 (B)出脫 0.03 單位的股票 (C)設法將 Delta 值中立在 0.53 (D)設法將 Delta 值中立在 0.50
1. 某交易人欲透過二項樹(Binomial Tree)模型評價歐式股票選擇權,該契約為 2 個月後到期。若 令 S(T)代表到期日時標的資產價格,T 為選擇權到期日,K 與 D 為履約價格,C 為固定值。此歐 式股票選擇權到期報酬為 Max[S(T)-K, D-S(T), C],其中 Max[a,b,c]代表取 a、b 與 c 的最大值。 假設市場價格為 100 元,履約價格 K 為 105 元,履約價格 D 為 95 元,C 為 10 元,股價每期上 漲及下跌幅度分別為 u=1.1 及 d=0.9,無風險利率為 0%,以一個月為一期(N=2),請求算該歐 式股票選擇權目前合理價格?(10 分)1. 某交易人欲透過二項樹(Binomial Tree)模型評價歐式股票選擇權,該契約為 2 個月後到期。若 令 S(T)代表到期日時標的資產價格,T 為選擇權到期日,K 與 D 為履約價格,C 為固定值。此歐 式股票選擇權到期報酬為 Max[S(T)-K, D-S(T), C],其中 Max[a,b,c]代表取 a、b 與 c 的最大值。 假設市場價格為 100 元,履約價格 K 為 105 元,履約價格 D 為 95 元,C 為 10 元,股價每期上 漲及下跌幅度分別為 u=1.1 及 d=0.9,無風險利率為 0%,以一個月為一期(N=2),請求算該歐 式股票選擇權目前合理價格?(10 分)
2. 假設現有一價值 6,000 萬美金的投資組合,另外 S&P 500 的指數現在為 1,200 點。如果投組的價值 與指數價值有鏡像關係,請問當投組的價值下跌至 5,400 萬美金時,應購買多少口(1 口=100 張契 約)賣權,以保護該投組的部位? (10 分)
(1)請定義上述\(C_o\)、\(P_o\)、\(r\)、\(S_o\)、\(K\)與\(T\)等六個符號定義。(每個0.5分,共3分)
(2)請運用無套利觀點,建構合適的投資組合證明歐式買賣權平價公式。 (7 分)
 阿摩線上測驗
登入
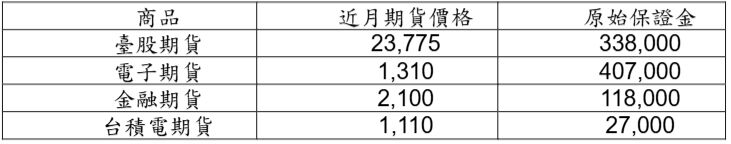 下列有關期貨槓桿之敘述,何者正確? (A)台積電期貨的槓桿約為 7 倍 (B)臺股期貨的槓桿約為 14 倍 (C)電子期貨的槓桿約為 6.44 倍 (D)金融期貨的槓桿約為 7.8 倍