阿摩線上測驗
登入
首頁
>
成本會計(成本與管理會計)(概要)
> 100年 - 100 退除役軍人轉任公務人員特種考試_三等_會計:成本與管理會計#16527
100年 - 100 退除役軍人轉任公務人員特種考試_三等_會計:成本與管理會計#16527
科目:
成本會計(成本與管理會計)(概要) |
年份:
100年 |
選擇題數:
25 |
申論題數:
10
試卷資訊
所屬科目:
成本會計(成本與管理會計)(概要)
選擇題 (25)
1 甲公司的香港分公司之產品儲運回國內繼續加工外,也可以每單位$170 的價格直接出售,相關成本包括直接 原料$40、直接人工$30、變動製造費用$15、固定製造費用$35,目前尚有閒置產能。若本國稅率為 25%,香 港稅率為 40%,則香港分公司所能接受之最低移轉價格為: (A)$70 (B)$85 (C)$120 (D)$170
2 甲公司只在收到顧客訂單後才開始生產 A 產品,甲公司不確定其收到訂單的時間及數量會有若干。甲公司最 近考慮下一年是否在其產能允許的範圍內增產新產品 Y,每年甲公司機器可提供的產量為 6,000 小時,Y產品 不會影響 A產品的銷售。下列的資料為下一年的預測:
則下列敘述何者正確?
(A)甲公司應增產 Y因可增加營業淨利$27,517.5 (B)甲公司應增產 Y因可增加營業淨利$33,525 (C)甲公司不應增產 Y因會減少營業淨利$45,000 (D)甲公司不應增產 Y因會減少營業淨利$33,525
3 甲公司的生產經由鑄模和組裝兩個部門,製造完成的產品每單位售價$120,其他資料如下:
則下列項目何者正確?
(A)在組裝部門的作業增加二名工人,每年會增加人工成本$45,000,因而每年可增加產出 1,500 單位的方案是可 行的,因可增加營業淨利$18,000 (B)在鑄模部門的作業增加二名工人,每年會增加人工成本$30,000,因而每年可增加鑄模作業產出 1,500 單位的 方案是可行的,因可增加營業淨利$33,000 (C)如有一外包商願以每單位 $15 替公司執行組裝作業 1,500 單位的方案是不可行的,因會減少公司營業淨利 $18,000 (D)有一外包商願以每單位$5 替公司執行鑄模作業 2,000 單位的方案是可行的,因會增加營業淨利$4,000
4 隨著企業資訊系統的演進,存貨管理亦隨之進化。如下有四個存貨管理系統之進化階段:①企業資源規劃 (ERP) ②製造資源規劃(MRP) ③存貨控制 ④虛擬企業整合(VEI)。請問其間演進之先後次序為何? (四個階段以標號表達) (A)③,①,②,④ (B)③,②,①,④ (C)③,④,①,② (D)③,④,②,①
5 責任會計制度下,服務部門之成本乃各作業部門之共同成本,應進行分攤。有關此項分攤,下列何者錯誤? (A)此項分攤最好方式是將服務部門之標準成本分攤給各作業部門 (B)此項分攤若是將服務部門總成本以各部門實際服務使用量為基礎分攤之,將會有作業部門間績效相互影響之情形 (C)此項分攤最好是以各作業部門之負擔能力為分攤基礎 (D)服務部門成本含變動成本及固定成本,由於其成本習性不同,故分攤時應分開處理
6 甲部門生產某種產品,其單位實支成本為$54,目前該產品雖係供內部移轉至乙部門用,但因該產品亦有中間 市場存在,甲部門也可對外直接銷售,每單位售價為$70。設甲部門目前仍有閒置產能,請問該產品內部轉撥 之單位機會成本為若干? (A)$0 (B)$16 (C)$54 (D)$70
7 當作業基礎成本制取代傳統成本制時,成本庫(cost pool)與成本動因之數量通常有下列四種情況,何者為正確?
(A)甲 (B)乙 (C)丙 (D)丁
8 甲公司有 A、B 二個利潤中心部門,A 部門生產完後可直接以$300 出售;或移轉予 B 部門繼續加工後,以成 本加成 40%出售,A部門每單位成本資料如下:
試問 A、B 部門協商移轉價格為何? (A)最低為$200 (B)最低為$220 (C)最高為$240 (D)最高為$300
9 甲公司正常產能為每年 30,000 人工小時,以直接人工小時分攤固定製造費用,分攤率為每小時$6。該公司目 前每年產銷 A 產品 10,000 單位,單位售價$175,單位製造成本$120(包含主要成本$88,變動製造費用$14, 固定製造費用$18),單位銷管費用$16(包含變動銷管費用$12,固定銷管費用$4)。甲公司現接獲一不影響 正常客戶之特殊訂單訂購 A產品 400 單位,且變動銷管費用僅需正常訂單的 2/3。在無法增加產能的限制下, 甲公司願意接受此特殊訂單之最低單位訂購價格為多少? (A)$175 (B)$171 (C)$114 (D)$110
10 有關資本預算決策之判斷原則,下列判斷標準錯誤者有幾項?①淨現值≧0,可接受 ②淨現值指數≦0,可接 受 ③內部報酬率≧資金成本率,可接受 (A)零項 (B)一項 (C)二項 (D)三項
11 戊公司 X6 年期初存貨為 4,000 單位,期末存貨為 4,200 單位。每單位變動成本為$50,固定製造費用分攤率為 每單位$10,若 X6 年採變動成本法之稅前淨利為$100,000,在其他條件不變下,則全部成本法下之稅前淨利應 為何? (A)$88,000 (B)$98,000 (C)$102,000 (D)$112,000
12 甲公司一月份之直接人工成本相關資訊如下:
實際直接人工小時總數 34,500
標準直接人工小時總數 35,000
直接人工成本總額 $241,500
直接人工效率差異 $3,200 有利
試問甲公司直接人工工資率差異為何?
(A)$17,250 不利 (B)$20,700 不利 (C)$21,000 不利 (D)$21,000 有利
13 甲公司生產某一產品,每年正常產量為 200,000件,每單位售價$40,每單位標準變動製造成本為$20,每年固定製造費用總額為$800,000。每單位變動銷管費用$5,每年固定銷管費用總額為$500,000。本年度期初存貨10,000件,生產160,000件,銷售150,000件。期末無在製品存貨。當年度變動製造成本存在不利差異$40,000。 該公司於期末時將所有差異結轉至銷貨成本。試問歸納成本法之下之營業淨利為何? (A)$930,000 (B)$940,000 (C)$950,000 (D)$960,000
14 甲公司本月份有關現金預算之編製資料如後:(1)期初現金餘額$180,000 (2)期初應收帳款$1,800,000 (3)預計銷 售收入$10,800,000 (4)預計現金支出$10,440,000 (5)折舊及攤銷費用$1,620,000 (6)資產減損$360,000 (7)預 計期末應收帳款$1,440,000,試問甲公司本月底之預計現金餘額為何? (A)$720,000 (B)$900,000 (C)$1,440,000 (D)$2,340,000
15 當產銷量一致時,全部成本法與直接成本法所計算的本期淨利相較,前者較後者: (A)較少 (B)較多 (C)相同 (D)不確定
16 甲公司以機器小時作為製造費用分攤的基礎,以下為最近月份的作業活動資料。試問該月份變動製造費用的支 出差異(spending variance)為何?
(A)$1,500 有利 (B)$1,500 不利 (C)$3,000 有利 (D)$3,000 不利
17 金田公司籌得 500 億元欲作投資,各項投資計畫列示於下:
若甲計畫與丙計畫為互斥不相容,請問金田公司應優先執行下列那項計畫組合?(公司加權平均資金成本率為3%) (A)乙、丙和戊 (B)甲、乙和戊 (C)戊、丁和乙 (D)丙、丁和戊
18 甲公司產銷單一產品(單位售價$5,單位變動製造成本$1,單位固定製造成本$0.3),並將多(少)分攤製造 費用結轉銷貨成本,X1 至 X3 年相關資料如下。若三年內產品售價、生產成本結構與銷管費用結構(無固定 銷管費用)均相同,則其 X3 年淨利為何?
(A)較 X1 年淨利多$1,200 (B)等於 X1 年淨利 (C)較 X1 年淨利少$1,200 (D)較 X1 年淨利少$2,400
19 甲公司二月初成立,採分批成本制,以直接人工成本為分攤製造費用基礎,當月僅兩批次投入生產,其「在製 品」統制帳戶之資料如下:
若該公司二月底僅餘一批次仍在加工中,則當月投入該批次之直接材料成本為何? (A)$19,000 (B)$22,000 (C)$27,000 (D)$30,000
20 甲部門採加權平均法之分步成本制,並將正常損壞成本全歸入完成品中,以下為其本期之數量資料:
期初在製品(1/4完工) 12,000 單位
本期投入 32,000 單位
損壞品(1/3正常,2/3非常) 3,000單位
期末在製品(1/2完工) 8,000單位
若該部門之直接材料係於完工程度達 1/3 時始投入,則其直接材料投入之約當單位數為何?
(A) 36,000 單位 (B) 47,000 單位 (C) 48,000 單位 (D) 56,000 單位
21 甲公司採用分步成本制度計算產品成本,其第一生產部門 X月份之生產資料如下:
月初在製品中原料投入 80%,加工程度 40%。而月底在製品中原料投入 70%,加工程度 20%。 若該公司採用先進先出法計算成本,X月份直接原料之約當產量為多少? (A) 105,000 (B) 111,000 (C) 117,000 (D) 121,000
22 甲公司產銷50,000單位之正常單位成本如下:直接原料(全數為變動成本)$50,加工成本(40%為固定)$100, 行銷成本(30%為固定)$80。 今有顧客向公司發出一次性訂單購買此產品 10,000 單位,公司目前有足夠的閒置產能製造此數量,且此次訂 單無須發生任何行銷成本,也不會影響公司其他之正常銷售。試問在不發生損失之前提下,公司對此特殊訂單 每單位可接受之最低售價為何? (A)$110 (B)$114 (C)$166 (D)$230
23 中山公司的資料如下:
採階梯分攤法分攤服務部門成本,則維修部門分攤給裝配部門的成本是多少?(將答案四捨五入至整數位) (A)$8,000 (B)$8,400 (C)$14,280 (D)$16,800
24 請選擇最適當的答案: (1)一般而言,費用(expense)一詞是用於管理目的,成本(cost)一詞則用於對外財務報表。 (2)機會成本是因選取某一選項,而放棄選擇另一選項所犧牲的利益。 (A)只有(1)錯誤 (B)只有(2)錯誤 (C)(1)與(2)皆錯誤 (D)(1)與(2)皆正確
25 某公司有兩個服務部門與兩個生產部門,各部門使用面積如下:
服務部門甲 1,000平方呎
服務部門乙 3,000平方呎
生產部門 A 8,000平方呎
生產部門 B 8,000平方呎
合計 20,000 平方呎
服務部門甲成本係以使用面積分攤,若某期間預計發生成本$38,000,則在直接法下分攤給服務部門乙之成本為:
(A)$15,200 (B)$7,125 (C)$5,700 (D)$0
申論題 (10)
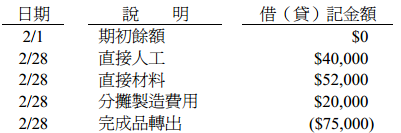
(一)九月份完工轉出之金額。
(二)九月底期末在製品金額。
(一)請列出每年產生之淨現金流量。
(二)請計算本採購案淨現值(Net Present Value)。
(三)請計算本採購案還本期限(Payback period)。
(四)請利用現有表格計算本採購案內部投資報酬率(Internal Rate of Return) (到百分比小數位二位即可)。
(一)計算 X1 年損益兩平點的銷售數量。(5分)
(二)計算 X1 年的銷貨金額。(5 分)
(三)計算欲達稅後淨利$202,500 的銷售數量。(5 分)
(四)假設固定成本降低 40%,但其他條件不變,則 X1 年的銷貨金額為何?(5 分)
相關試卷
115年 - 115 專技高考_會計師:成本會計與管理會計#143701
115年 · #143701
114年 - 114 專技高考_會計師:成本會計與管理會計#130111
114年 · #130111
114年 - 114 關務特種考試_三等_關稅會計(選試英文):成本與管理會計#126664
114年 · #126664
113年 - 113-2 國營臺灣鐵路股份有限公司_從業人員甄試試題_第8階-助理管理師-會計:成本與管理會計#137146
113年 · #137146
113年 - 113 國營臺灣鐵路股份有限公司_從業人員甄試試題_第 8 階-助理管理師-會計:成本與管理會計#124796
113年 · #124796
113年 - 113 臺灣菸酒股份有限公司_從業職員及從業評價職位人員甄試_從業職員_會計:成本與管理會計#123509
113年 · #123509
113年 - 113 中央印製廠新進人員甄試試題_會計管理員:成本與管理會計#123145
113年 · #123145
113年 - 113 專技高考_會計師:成本會計與管理會計#122228
113年 · #122228
113年 - 113 國營臺灣鐵路股份有限公司_從業人員甄試_第9階-事務員-會計:成本與管理會計概要#119070
113年 · #119070
112年 - 112 臺灣菸酒股份有限公司從業職員及從業評價職位人員甄試_從業職員/會計_專業科目 2:成本與管理會計#123406
112年 · #123406
 阿摩線上測驗
登入