所屬科目:成本會計(成本與管理會計)(概要)
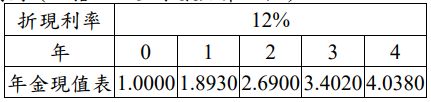
2 甲公司生產金屬扣環,共需要經過四個步驟,依序分別為鑄造、烤漆、檢查與包裝。該公司 有嚴格的品管制度,所有在製品在檢查時若發現瑕疵就會進行重製並再一次檢查。重製時無 需投入新的鑄造材料,但重新烤漆則需再一次用料。以下為各步驟相關的單位成本資料: 該公司以往的重製率為產出量的 5%,今年初導入一個新的品質控制系統,讓重製率降到 3.5%,也因為重製率降低,在製品存貨成本從$400,000 降到$250,000。假設該公司每年產量 均為 15,000 單位,資金成本率為 12%,則今年因導入新品質控制系統而節省之總成本為多 少? (A)$119,700 (B)$137,700 (C)$180,450 (D)$198,450
3 甲公司採用分批成本制,以直接人工成本的 70%作為分攤到各批次的製造費用預計分攤率。 多分攤或少分攤製造費用則在月底結轉至銷貨成本帳戶。8 月份活動資料如下: *包括$6,000 直接材料成本
記錄 8 月份多分攤或少分攤製造費用之結轉分錄應包括下列何者? (A)貸記銷貨成本$100 (B)貸記製造費用$6,000 (C)借記銷貨成本$6,000 (D)貸記製造費用$100
5 甲公司依下列資訊,將產品處理成本分配到兩項產品:當年度材料處理成本合計$218,790,若材料處理成本是依直接人工小時數計算,則分攤給基 本型樹屋的材料處理成本金額為何?(四捨五入答案至元) (A)$125,238 (B)$109,395 (C)$68,640 (D)$48,620
14 甲公司產銷登山用品,單位成本資料如下: 一般訂單採成本加成訂價,係以總製造成本加價 30%。甲公司曾因尚有剩餘產能,與乙公司 簽訂過一次性特殊訂單,乙公司想進一步與甲公司簽訂長期供貨合約。甲公司最可能對乙公 司長期供貨合約之報價為何? (A)$7,800 (B)$8,700 (C)$11,310 (D)$15,210
17 乙石油公司有兩個部門,其職掌與成本資料如下: 假定 A 部門以變動成本 2 倍的轉撥價格移轉 200 桶到 B 部門,而 B 部門將此 200 桶以每桶 $25 賣給消費者,則 A 部門營業利潤為何? (A)0 (B) 100 (C) 600 (D) 700
一、仁愛公司製造美術用雕像,雕像的尺寸與使用的資源均相同。2021 年 直接材料與直接製造人工的標準數量,標準價格與標準單位成本如 下: 在 2021 年,實際產出並出售數量為 6,000 單位。實際直接材料耗用 成本為$1,312,000,係以購買單價每磅$16.4,共 80,000 磅計算而得。 直接製造人工實際耗用 20,000 小時,每小時費率$33,實際直接製造 人工成本合計$660,000。無期初存貨與期末存貨。 試作: 計算直接材料之價格與效率差異以及直接製造人工之價格與效率差 異?(20 分)
(二)回收期間(四捨五入至小數點第 2 位) 。
 阿摩線上測驗
登入
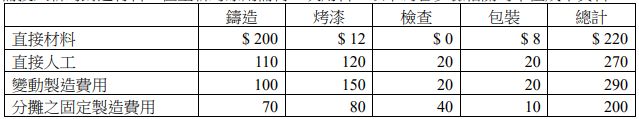 該公司以往的重製率為產出量的 5%,今年初導入一個新的品質控制系統,讓重製率降到 3.5%,也因為重製率降低,在製品存貨成本從$400,000 降到$250,000。假設該公司每年產量
均為 15,000 單位,資金成本率為 12%,則今年因導入新品質控制系統而節省之總成本為多 少? (A)$119,700 (B)$137,700 (C)$180,450 (D)$198,450
 *包括$6,000 直接材料成本
 當年度材料處理成本合計$218,790,若材料處理成本是依直接人工小時數計算,則分攤給基 本型樹屋的材料處理成本金額為何?(四捨五入答案至元) (A)$125,238 (B)$109,395 (C)$68,640 (D)$48,620
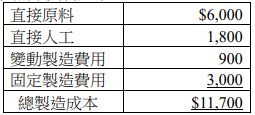 一般訂單採成本加成訂價,係以總製造成本加價 30%。甲公司曾因尚有剩餘產能,與乙公司 簽訂過一次性特殊訂單,乙公司想進一步與甲公司簽訂長期供貨合約。甲公司最可能對乙公 司長期供貨合約之報價為何? (A)$7,800 (B)$8,700 (C)$11,310 (D)$15,210
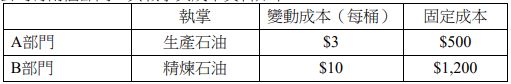 假定 A 部門以變動成本 2 倍的轉撥價格移轉 200 桶到 B 部門,而 B 部門將此 200 桶以每桶 $25 賣給消費者,則 A 部門營業利潤為何? (A)0 (B) 100 (C) 600 (D) 700
 在 2021 年,實際產出並出售數量為 6,000 單位。實際直接材料耗用 成本為$1,312,000,係以購買單價每磅$16.4,共 80,000 磅計算而得。 直接製造人工實際耗用 20,000 小時,每小時費率$33,實際直接製造 人工成本合計$660,000。無期初存貨與期末存貨。 試作: 計算直接材料之價格與效率差異以及直接製造人工之價格與效率差 異?(20 分)