所屬科目:成本會計(成本與管理會計)(概要)
4 甲公司製造電扇並採用作業基礎成本制。相關資料如下:每台電扇包含4個零件,且每台電扇的直接材料成本為$3.50。下列何者為該公司每台電扇的總生產成本?(A)$16.20(B)$18.50(C)$22.30(D)$26.50
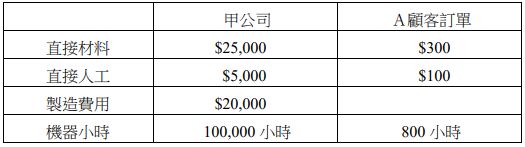
5 甲公司製造地毯,其製造費用係以機器小時為單一分攤基礎,甲公司X1年的地毯生產狀況與A 顧客之訂單資料如下:下列敘述何者錯誤? (A)A顧客訂單之加工成本為$500(B)A顧客訂單的直接成本為$400(C)A顧客訂單的製造費用為$160(D)甲公司之製造費用分攤率為每機器小時$0.2
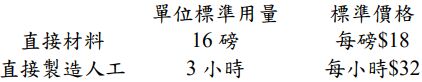
三、今日公司製造紀念性琉璃,琉璃尺寸與使用的資源均相同。20X2 年直接材料與直接製造人工的每單位標準用量、標準價格如下:在20X2 年,實際產出數量為7,000 單位。實際耗用直接製造人工22,500 小時,每小時實際費率$33.5,故實際直接製造人工成本合計$753,750;實 際直接材料成本為$2,040,000,係以實際購買單價每磅$20,共 102,000磅實際耗用量計算而得。假設無期初存貨與期末存貨。 試作:計算直接材料之價格與效率差異以及直接製造人工之價格與效率差異。(14 分)
 阿摩線上測驗
登入