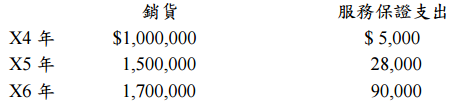阿摩線上測驗
登入
首頁
>
中級會計學
> 100年 - 100 原住民族特種考試_三等_會計:中級會計學#45314
100年 - 100 原住民族特種考試_三等_會計:中級會計學#45314
科目:
中級會計學 |
年份:
100年 |
選擇題數:
20 |
申論題數:
7
試卷資訊
所屬科目:
中級會計學
選擇題 (20)
1 某公司於 98 年初購入機器一部,成本$150,000,估計耐用年限 5 年,殘值$24,000,採年數合計法提列折 舊。100 年底因機器之經濟效益型態發生變動,經公司重新評估後決定改用直線法提列折舊,機器尚可使 用 3 年,無殘值,請問該機器 100 年應提列折舊若干? (A) $18,600 (B)$24,800 (C)$24,900 (D)$25,200
2 某公司 100 年度的淨利為$350,000。其他相關資料如下:
特別股:面值$10,股利率 4%,累積,全年流通在外 50,000 股
普通股:面值$10,年初流通在外 800,000 股,4 月 1 日以每股$16 增資發行 200,000 股,前一天市價每股 $36。6 月 1 日發放股票股利 20%,10 月 1 日購入庫藏股 100,000 股。
該公司 100 年度基本每股盈餘為若干(請選最接近者)? (A) 0.288 (B) 0.296 (C) 0.306 (D) 0.309
3 丙公司租用機器乙部,租期四年,每年底支付租金$15,000,丙公司需承擔每年$5,000 履約成本。該機器 可以使用六年,六年後機器歸還出租人,但丙公司承諾保證殘值$20,000。租賃開始日出租人隱含利率 10%, 丙公司增額借款利率 8%。該機器在租賃日之公允價值為$60,000,則丙公司應認列租賃資產若干? (A) $60,000 (B)$61,208 (C)$47,822 (D)$0
4 某公司 100 年稅前會計所得$400,000,與課稅所得差異如下:
①帳列分期付款銷貨毛利中有$230,000 尚未收現,預計將於 101、102 年分別收現$150,000 及$80,000,稅 法於收現後才課稅。
②帳上估列之產品保證費用$300,000,預計於 101、102 年分別實際支付$140,000 及$160,000,實際支付 時才能申報減除費用。
公司相信未來數年課稅所得不會低於 100 年。100、101 年所得稅稅率為 20%,預計於 102 年後之所得稅 稅率為 17%,則該公司 100 年應認列之所得稅費用為若干? (A)$80,000 (B)$82,400 (C)$94,000 (D)$105,600
5 某公司當年度銷貨收入$500,000,當年度提列呆帳費用$30,000,期初備抵壞帳餘額為零,相關帳戶金額 如下:
則該公司當年度自銷貨收到現金若干?(A) $467,000 (B)$473,000 (C)$497,000 (D)$527,000
6 某公司 100 年進貨淨額$900,000、銷貨收入$1,200,000,其他相關資料如下:
試問該公司 100 年之淨營業週期有幾天?(每年以營業 365 日計,請選最接近者) (A) 155 天 (B) 210 天 (C) 228 天 (D) 301 天
7 某公司於 99 及 100 年間各售出 300 台電視,保證維修期間三年。根據過去經驗,約 15%會發生小瑕疵, 修理費用每台$2,000,有 3%會發生大瑕疵,修理費用每台$10,000。99 年及 100 年實際發生維修費用分別 為$100,000 及$204,500。若該公司採用保證費用計提法,則 100 年期末帳上產品保證負債餘額若干? (A) $0 (B)$55,500 (C)$304,500 (D)$360,000
8 中華公司於 2000 年 1 月初購入機器,成本為$10,000,000,耐用年限 10 年,殘值為零,採直線法折舊。 第三年底的可回收金額為$6,000,000。公司依規定認列資產減損損失。第四年底估計可回收金額為 $5,800,000,則第四年底應認列的減損迴轉利益為何? (A)$857,143 (B)$800,000 (C)$657,143 (D)$0
9 臺東公司於 2011 年 12 月 31 日的應收帳款帳面價值為$500,000,此金額為扣除備抵壞帳後的淨額。2011 年間臺東公司認列$80,000 的壞帳費用並沖銷$20,000 的壞帳。請問臺東公司在 2011 年 12 月 31 日的資產 負債表上,未扣除備抵壞帳的應收帳款餘額為: (A) $500,000 (B)$520,000 (C)$560,000 (D)$600,000
10 花蓮公司收到客戶寄來一張面額$60,000,為期 6 個月,附息 10%的票據。持有二個月後,花蓮公司因需 要現金而將此票據以 12%的貼現率向臺灣銀行貼現。請問花蓮公司可由臺灣銀行收到的現金為: (A)$62,200 (B)$61,740 (C)$60,600 (D)$60,480
11 會計假設資產將可使用到其原訂計劃或目的完成,故將成本分攤於各使用期間。例如不動產以成本減累 計折舊衡量;負債亦可到期才清償,故將負債劃分為流動與長期負債。此乃依據: (A) 繼續經營假設 (B)充分揭露原則 (C)會計期間假設 (D)重要性原則
12 桃園航空公司於 2011 年初以$5,000,000 之現金取得中正機場二期航廈第九號登機口之使用權,剩餘使用 期限為 5 年。該使用權證書每 10 年得以極小之成本向主管機關申請換發,公司若無重大缺失則換發次數 並無限制,證據顯示該公司有意圖及能力繼續申請展延使用權,則 2011 年桃園航空公司應提列之攤銷費 用為: (A)$333,333 (B)$500,000 (C)$1,000,000 (D)$0
13 某公司 2009 年之期末存貨高估$8,400,直到 2011 年結帳前才發現,假設於 2011 年年底時欲編製 2009、 2010 和 2011 年三個年度之比較報表,則正確之會計處理程序為何? (A)需作一分錄借記前期損益調整科目,且 2009 年和 2010 年之報表數字需更正為正確的 (B)無須作任何分錄,但 2009 年和 2010 年之報表數字需更正為正確的 (C)無須作任何分錄,且 2009 年和 2010 年之報表數字亦如以往所發布的無須更正 (D)需作一分錄借記前期損益調整科目,但 2009 年和 2010 年之報表數字則如以往所發布的無須更正
14 某公司 99 年初承包一項$450,000 工程,工期三年。因物價上漲,第二年追加工程款$200,000。99、100、101 年各投入工程成本$180,000、$260,000、$100,000。99、100 年估計尚需投入成本分別為$320,000、$60,000。 若該公司按成本比例法衡量完工程度,並依完工百分比法承認工程損益,則 100 年應認列之工程利益為 若干? (A) $114,000 (B)$132,000 (C)$182,000 (D)$318,125
15 嘉義公司於 2011 年初開始營業,2011 年度的稅前會計利潤為$1,850,000,其中包括分期收款銷貨毛利 $300,000,在報稅時採用毛利百分比法,按收現比例認列毛利,預計於 2012、2013、2014 年度分別申報 $120,000,$100,000,及$80,000。另 2012 年度的費用中,交際費$50,000 因超過限額,報稅時應剔除,不 得當費用減除。設在 2011 年已知自 2011 年至 2014 年各年度的所得稅率為 30%,28%,25%及 22%,則 嘉義公司 2011 年的所得稅費用為: (A) $4,180,000 (B)$555,000 (C)$556,200 (D)$570,000
16 甲公司於 100 年成立,成立期間相關支出包括發起人薪酬$50,000、招募與訓練員工$120,000、市場調查 $40,000、設立登記規費$30,000、會計師公費$20,000 及準備生產活動$58,000,則開辦費共計若干? (A) $50,000 (B)$100,000 (C)$120,000 (D)$158,000
17 臺北公司於 2009 年 1 月 3 日以現金$300,000 購入機器乙部,估計耐用年限 5 年,無殘值,採雙倍數餘額 遞減法折舊。2011 年底臺北公司決定改用直線法提列折舊,假設稅率為 30%,臺北公司 2011 年折舊前之 稅前淨利為$800,000。則臺北公司 2011 年之淨利應為: (A)$560,000 (B)$518,000 (C)$534,800 (D)$568,400
18 某公司於 2011 年 1 月 1 日決定處分其食品部門。此部門於 2011 年 6 月 1 日出售,其資產之帳面金額為 $550,000,出售得款$300,000。此部門 2011 年 1 月 1 日至 5 月 31 日之營業淨利為$80,000,不考慮所得稅, 則該公司 2011 年度損益表上之停業單位處分損益金額為何? (A) $(250,000) (B)$(170,000) (C)$380,000 (D)$(470,000)
19 某公司營業數十年來首次遭受龍捲風侵襲,造成廠房與設備全數毀損,損失$1,650,000,受損之廠房由保 險公司於同年理賠$1,500,000 以供重建,此外,該公司當年度亦發生外幣貶值兌換損失$900,000 及處分停 業單位損失$750,000,若不考慮所得稅,則該公司損益表上應報導非常損失之金額為何? (A) $0 (B)$150,000 (C)$1,650,000 (D)$3,300,000
20 於計算退休金成本時,期初退休金損益未攤銷餘額超過下列何者的 10%部分才須攤銷於退休金成本中: (A) 期末預計給付義務與退休基金資產公平價值孰高者 (B)期初預計給付義務與退休基金資產公平價值孰高者 (C)期末預計給付義務 (D)期初退休基金資產公平價值
申論題 (7)
⑴民國 94 年度特別股及普通股分別得到之股利為何?(5 分)
⑵若上例中之特別股改成累積,部分參加至 9%,則民國 94 年度特別股及普 通股分別得到之股利為何?(5 分)
二、乙公司的產品均附有三年保證。依據過去經驗,和銷貨有關的保證成本三年中各為 銷貨的 1%、2%、3%。X4 至 X6 年銷貨及實際發生的服務保證支出如下:
試作:X6 年 12 月 31 日資產負債表中應列示的產品服務保證負債金額。(10 分)
三、甲公司 X1 年 12 月 31 日股東權益如下:
⑴普通股股本:核定 1,000,000 股,實際發行 650,000 股,每股面值$10,實際發行 每股$12。
⑵未分配盈餘$3,500,000。
⑶資產重估增值數$300,000。
下列為 X2 年度股東權益相關資料:
2 月 3 日 宣告現金股利每股$3,提列法定公積$300,000,員工紅利$270,000。 3 月 31 日 發放現金股利及員工紅利。
5 月 1 日 接受某股東贈送價值$200,000 之機器一台。
8 月 12 日 現金發行普通股 200,000 股,每股$20。
12 月 31 日 本期淨利$5,500,000。 試作:依據上述交易編製 X2 年度股東權益變動表。(20 分)
【已刪除】
【已刪除】
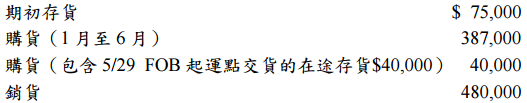
四、某公司於 X2 年 6 月 30 日發生大火,幾乎毀損了所有存貨,經清點後,發現存貨 的殘值為$15,000。下列為該公司帳上存貨的有關紀錄(1 月至 6 月) 期初存貨 $ 75,000 購貨(1 月至 6 月)
試作:若毛利占銷貨成本的比率為 25%,則存貨損失為多少?(10 分)
相關試卷
115年 - 115 專技高考_會計師:中級會計學#143700
115年 · #143700
115年 - 115 司法、調查特種考試_三等_司法事務官財經事務組、檢察事務官財經實務組、財經實務組:中級會計學#143432
115年 · #143432
115年 - 115 高等考試_三級_會計:中級會計學#141884
115年 · #141884
115年 - 115 關務特種考試_三等_關稅會計(選試英文):中級會計學#138986
115年 · #138986
114年 - 114 地方政府公務特種考試_三等_會計:中級會計學#134711
114年 · #134711
114年 - 114 公務升官等考試_薦任_會計:中級會計學#133254
114年 · #133254
114年 - 114 專技高考_會計師:中級會計學#130113
114年 · #130113
114年 - 114 司法、調查特種考試_三等_司法事務官財經事務組、檢察事務官財經實務組、財經實務組:中級會計學#129587
114年 · #129587
114年 - 114 高等考試_三級_會計:中級會計學#128701
114年 · #128701
114年 - 114 退除役軍人轉任公務人員特種考試_三等_會計:中級會計學#127764
114年 · #127764
 阿摩線上測驗
登入
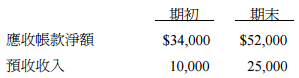 則該公司當年度自銷貨收到現金若干?(A) $467,000 (B)$473,000 (C)$497,000 (D)$527,000
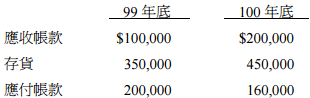 試問該公司 100 年之淨營業週期有幾天?(每年以營業 365 日計,請選最接近者) (A) 155 天 (B) 210 天 (C) 228 天 (D) 301 天