所屬科目:中級會計學
1 甲公司於 X2 年結帳前發現 X1 年底之期末存貨高估$15,000,另一批存放在乙公司之尚未售出的寄銷品計有$20,000 未包含在 X2 年底的存貨中。在尚未調整此 X1 年與 X2 年之存貨錯 誤前,甲公司 X2 年底的存貨週轉率為 10,銷貨成本為$800,000。試問甲公司 X2 年度正確的存貨週轉率為何? (A) 9.00 (B) 9.27 (C) 9.35 (D) 9.47
2 試問在期末衡量生產性植物時,適用下列那項衡量基礎?①成本模式 ②成本與淨變現價值孰低 ③重估價模式 (A)僅① (B)僅② (C)①或② (D)①或③
3 當企業按攤銷後成本衡量之公司債,有關交易成本之會計處理及其對有效利率之影響,下列何者正確? (A)當企業為發行人時,交易成本為該公司債發行金額之減項,有效利率將上升 (B)當企業為發行人時,交易成本為該公司債發行金額之加項,有效利率將上升 (C)當企業為投資人時,交易成本為該公司債投資成本之加項,有效利率將上升 (D)當企業為投資人時,交易成本為當期費用,不會影響有效利率
4 下列關於「權益」之敘述何者錯誤?(A)「權益」係指公司個體之資產帳面金額減除負債帳面金額後,剩餘之金額 (B)「權益」帳面金額應等於繼續經營為基礎出售整個公司個體可得之金額 (C)「權益」金額通常不會等於整個公司個體的市場價值 (D)「權益」總額有可能為負數
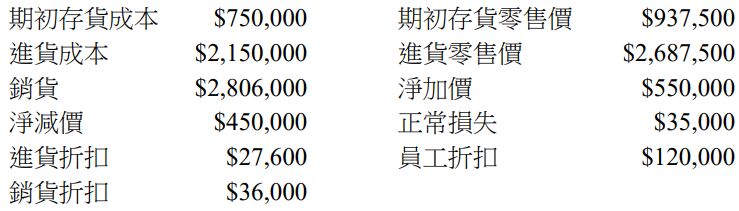
5 台北百貨公司以傳統零售價法計價期末存貨,該公司 X1 年之相關資料如下:試問台北百貨公司 X1 年底期末存貨之成本為何?(成本率計算至小數第三位) (A)$525,632 (B)$530,216 (C)$550,400 (D)$622,400
6 下列兩項敘述有關不動產、廠房及設備成本衡量,試問何者正確?①公司購入一塊土地後依 合約尚需替原地主償還土地之積欠稅金 100 萬元,此 100 萬元應計入土地成本中 ②公司購入一塊土地開發後供自建廠房用,在建造期間之土地借款成本應資本化計入土地成本中 (A)僅①敘述正確 (B)僅②敘述正確 (C)①②敘述均正確 (D)①②敘述均錯誤
7 甲公司於 5 月 1 日將帳面金額$200,000 之應收帳款以有限追索方式移轉給乙銀行。甲公司保證移轉應收帳款最少可收回$140,000。乙銀行支付$196,000 取得該應收帳款,並負責向客戶收款,但不得轉售該帳款。乙銀行並未產生服務資產或服務負債。假設該應收帳款之公允價 值是$185,000,乙銀行支付價格超過公允價值的部分是購買甲公司帳款的損失保證。甲公司 在 5 月 1 日移轉應收帳款應認列的損益金額是多少? (A)移轉損失$4,000 (B)移轉利益$4,500 (C)移轉利益$11,000 (D)移轉損失$15,000
8 中英公司將生產的運輸設備以租賃方式出租給中法公司,其租約明定每年租金$200,000,期 初收取。租賃期間四年,每年由中法公司負責設備的維修保養。該運輸設備的成本是$500,000, 耐用年限為五年,租賃期屆滿後該設備歸還給中英公司。估計殘值為$80,000,其中$50,000 部分為保證殘值。此項租賃符合融資租賃條件,中英公司係以隱含利率 4%為此租賃合約之報價,遠低於租賃開始日的市場利率 8%。試問租賃開始日中英公司應認列的銷貨收入是多少?(複利現值利率因子:p3, 4%=0.8890;p4, 4%=0.8548;p3, 8%=0.7938;p4, 8%=0.7350)(年金現值利率因子:P3, 4%=2.7751;P4, 4%=3.6299;P3, 8%=2.5771;P4, 8%=3.3121) (A)$774,220 (B)$752,170 (C)$797,760 (D)$823,404
9 台印公司於 X1 年初以繼續在公司服務三年且高階團隊於未來三年的權益報酬率(ROE)績 效成長幅度 10%為條件,給與 10 位高階主管每人 1,200 單位之認股權。該認股權給與日之公允價值為$10。台印公司在 X2 年初將 ROE 績效成長幅度條件提高到 X3 年必須達到 20%才 能既得。該公司 X1 年及 X2 年估計離職人數皆為 0,在 X3 年間有 2 位高階主管離職,其餘 8 人在 X3 年底皆留任。假設至 X3 年底台印公司之 ROE 績效為 12%。則 X3 年應認列之薪資費用為: (A)0 (B)$16,000 (C)$40,000 (D)$120,000
10 有關財務資訊報導之重大性敘述,下列何者正確? (A)公司有一筆金額並不大的違法裁罰損失在財務報表中揭露 (B)編製年度財務報表時應考慮重大性,但不適用於財務季報表 (C)對於金額小的交易事項不須處理列報在財務報表中 (D)觀念性架構制訂了企業對重大性金額的統一揭露標準
11 中泰公司 X2 年帳列應付票據$800,000,該票據係公司於 X2 年初借款$800,000 而簽發之三年期附息票據,每年底付息 10%。X2 年底時因中泰公司發生財務困難,無法支付本期利息,故 向債權人協商並取得同意,中泰公司得以土地清償該債務與積欠利息。該土地於 X2 年底時 帳面金額為$760,000,公允價值為$700,000。試問在不考慮所得稅的情況下,於 X2 年底中泰 公司對該債務清償認列: (A)除列金融負債利益$100,000 (B)除列金融負債利益$120,000 (C)處分土地損失$60,000;除列金融負債利益$100,000 (D)處分土地損失$60,000;除列金融負債利益$180,000
12 台菲公司於 X5 年底有下列三種負債項目:⑴X3 年 12 月 31 日平價發行之三年期,5%,公司債$1,000,000,年底付息。⑵X5 年 10 月 1 日因賒購產品原料而簽發一張 18 個月,8%,附息票據$120,000。該公司投入 此原料生產產品,至完工可供出售,所需時間為二年。 ⑶該公司一筆一年期,4%,銀行借款$900,000 將於 X6 年 2 月 1 日到期,利息每月月底支付。 公司有意圖向銀行申請展期到 X7 年 2 月 1 日清償。X5 年 12 月 30 日公司與銀行雙方正式達成該借款之展期協議。台菲公司採曆年制,且 X5 年除了上述三項外,沒有其他負債。試問該公司於 X5 年 12 月 31 日 報導流動負債之金額應為多少? (A)$900,000 (B)$1,122,400 (C)$1,900,000 (D)$2,022,400
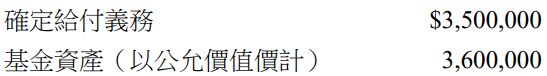
13 東泰公司於 X4 年 12 月 31 日有關員工退休金的資訊如下: X4 年 12 月 31 日的財務報表上,退休金資產(負債)的列報金額為何? (A)退休金負債$200,000 (B)退休金資產$200,000 (C)退休金負債$100,000 (D)退休金資產$100,000
14 在卓茵公司 X3 年 12 月 31 日的資產負債表中,列報應付債券$5,680,000。該債券面額為$6,000,000。X4 年 1 月 2 日,公司以債券面額加上溢價$70,000,贖回$3,000,000。試問卓茵公司在其 X4 年度的損益表中,應認列「贖回債券損失」(不計稅額)的金額為多少? (A)$0 (B)$70,000 (C)$160,000 (D)$230,000
15 天恩公司為一銷售香料的廠商。在 X4 年簽訂契約購買每磅$5.00,共 1,000 磅的綜合香料,預計 X5 年春天送達。X4 年 12 月 31 日,綜合香料每磅價格跌至$4.6。在 X4 年的報表中, 該公司應認列: (A)$5,000 的損失 (B)$400 的損失 (C)不用認列損益 (D)$400 的利得
16 在國亨公司 X3 年的損益表中,列報折舊費用$1,110,000。國亨公司在 X3 年報稅時的折舊費用為$1,650,000。該折舊費用的差異是公司目前唯一的暫時性差異,且它將於未來 3 年平均回轉。國亨公司目前的稅率為 X3 年 35%,已知立法院已通過稅法修正稅率在未來三年分別為 X4 年 30%,X5 及 X6 年 25%。在國亨公司 X3 年 12 月 31 日的資產負債表中應認列的「遞 延所得稅負債」為何? (A)$144,000 (B)$186,000 (C)$225,000 (D)$262,000
17 永成公司 X4 及 X3 年 12 月 31 日的比較資產負債表顯示,累積折舊餘額分別為$800,000 及 $600,000。X4 年中出售一項不動產、廠房及設備,出售時之成本為$50,000,其帳面價值為 $38,000,此為 X4 年唯一出售的不動產、廠房及設備。試問 X4 年現金流量表中營業活動所列的折舊費用為何? (A)$188,000 (B)$200,000 (C)$212,000 (D)$224,000
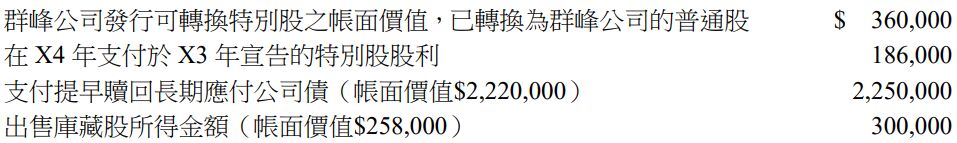
18 群峰公司在 X4 年有下列與其籌資活動相關的資訊: 群峰公司將支付股利分類為籌資活動現金流量。試問群峰公司在其 X4 年現金流量表中,由 籌資活動所使用的淨現金流量為何? (A)$1,590,000 (B)$1,776,000 (C)$2,136,000 (D)$2,148,000
19 寶麗公司以 2,000 股,票面每股$25 的庫藏股交換一塊用以未來建廠的土地。該庫藏股公司以每股$40 取得,交換土地當日股票的公允價值為每股$50。寶麗公司移除土地上的建物,將其 廢棄物出售收到$6,000。根據上述資訊,試問土地的取得成本為何? (A)$74,000 (B)$80,000 (C)$94,000 (D)$100,000
20 毅恆公司在 X4 年的存貨成本流程,假設由加權平均法改為先進先出法。此舉造成以往年度的稅前淨利增加$1,100,000。所得稅率為 35%。毅恆公司報稅時存貨成本仍採用加權平均法計 價。毅恆公司在 X4 年記錄此會計變動的分錄應包含: (A)借記「保留盈餘」$1,100,000 (B)貸記「保留盈餘」$1,100,000 (C)借記「存貨」$715,000 (D)貸記「遞延所得稅負債」$385,000
一、甲公司 X5 年度稅後淨利$400,000,所得稅率 20%。公司另有與計算每股盈餘相關之資料如下:⑴普通股,面額$10,X5 年 1 月 1 日流通在外 60,000 股,公司於 6 月1 日發放 40%股票股利,並於 9 月 1 日買回庫藏股票 15,000 股。⑵6%不可轉換累積特別股,面額$100,全年流通在外 5,000 股。⑶4%可轉換公司債,10 年期,面額$1,000,全年流通在外 200 張,每張可轉換普通股 10 股,發行價格中之負債組成要素相當於面額。⑷3,000 張認股證,全年流通在外,每張認股證可購買面額$10 之普通股 1 股,行使價格$12。⑸X5 年度普通股年底市價為$15,平均市價為$20。試計算甲公司 X5 年之基本與稀釋每股盈餘(取至小數點第二位)。(8 分)
(一)甲公司於 X5 年關於此租賃合約的所有分錄。(7 分)
(二)請列示甲公司 X5 年 12 月 31 日之資產負債表中,關於此租賃合約應報導之相關科目(若為資產或負債科目,請列示該科目屬於流動或非流動之分類) 。(7 分)
(三)甲公司以直接法編製其現金流量表,並將利息之現金支付歸類於營業活動。請列示該公司於次年度(X6 年)之現金流量表中,關於此租賃合約應表達之相關項目。(4 分)
(一)假設丙公司 X5 年已結帳,試為以上三項錯誤分別做更正分錄,不考慮所得稅(請依項目編號分別列示)。 (9 分)
(二)請計算 X3、X4、X5 年正確的淨利,不考慮所得稅(答案請標示年份) 。(9 分)
(三)請計算 X4、X5 年正確的年底保留盈餘金額,不考慮所得稅(答案請標示年份)。(6 分)
 阿摩線上測驗
登入