所屬科目:中級會計學
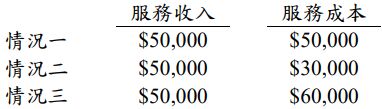
一、甲公司有一筆五年期,利率 6%,按攤銷後成本衡量之放款,帳面金額 $3,000,000。X5 年 5 月 1 日甲公司將本金$3,000,000 及利率 4%之利息以無追索權方式出售給乙金融公司,取得現金$3,000,000。甲公司將持續提供相關服務並以未出售1%之利息作為提供服務之報酬,另 1%未出售的利息則為純利息分割型應收款。出售放款之日,純利息分割型應收款之公允價值為$50,000,未來服務收入與收取放款之服務成本之公允價值如下:試作: 依不同情況作甲公司 X5 年 5 月 1 日移轉放款之分錄。(比例計算取至小數點後四位)(25 分)
(一)甲公司 X5 年與此售後租回交易相關之所有分錄。(比例計算取至小數 點後四位,金額四捨五入計算至整數元)(17 分)
(二)甲公司 X6 年與此售後租回交易相關之所有分錄。(8 分)
三、甲公司於 X5 年 1 月 1 日平價發行面額$10,000,000、四年期之可買回可轉換公司債,票面利率 5%,每年 12 月 31 日付息一次。發行日經評估未含買回權與轉換權之單純公司債的公允價值為$9,813,455,嵌入式買回權資產之公允價值為$219,845,甲公司另支付發行成本$170,213。甲公司可自X7 年 1 月 1 日起按公司債面額 110 加應計利息買回該公司債,投資人亦可在發行日後半年起至到期日前十日止,按每股$50 之價格將公司債轉換成甲公司面額$10 之普通股。甲公司認為買回權與公司債兩者經濟特性及風險並未緊密關聯,因而單獨認列此嵌入式衍生工具,並對公司債採攤銷後成本衡量。其他相關資料如下:1. X5 年 12 月 31 日可買回可轉換公司債之公允價值為$10,200,000,買回權之公允價值為$240,000。2. X6 年 1 月 1 日面額$5,000,000 之公司債轉換為甲公司普通股,當日甲公司普通股每股市價$51。3. X6 年 12 月 31 日可買回可轉換公司債之公允價值為$5,500,000,買回權之公允價值為$130,000,甲公司普通股每股市價$56。4. 4 期,利率 5%,$1 複利現值因子=0.82270,$1 普通年金現值因子=3.54595。 4 期,利率 6%,$1 複利現值因子=0.79209,$1 普通年金現值因子=3.46511。試作:X5 年及 X6 年甲公司有關可買回可轉換公司債之分錄(比例計算取至小數點後四位,金額四捨五入計算至整數元)。(25 分)
(一) X5 年 12 月 31 日資產重估之分錄。(5 分)
(二) X6 年度有關該機器之必要分錄。(11 分)
(三) X7 年度有關該機器之必要分錄。(9 分)
 阿摩線上測驗
登入