所屬科目:中級會計學
1. 下列那一種情況應於 X1 年度之綜合損益表中列示停業單位? (A)甲公司在 X1 年中為因應市場需求下降,將其原有之 3 條生產線縮減為 2 條,並啟動相關 設備之處分程序 (B)甲公司之臺北門市為因應業務需要,自 X1 年 3 月起停止營業,以進行內部裝潢整修,並 預計在 X2 年底重新開幕營業 (C)根據甲公司 X1 年提出之全球布局展望與規劃,預計自 X3 年 5 月起裁撤北非營業中心。但 在此之前,該中心仍須供應當地客戶所需商品 (D)甲公司所經營之休憩事業包含動物園與觀光果園等兩獨立園區。甲公司於 X1 年進行業務 調整,停止觀光果園之營運,並將該果園予以出售
2. 乙公司 X4 年 1 月 1 日與丁客戶簽訂銷售設備合約,合約簽訂時即移轉該設備之控制權予丁 客戶。合約中明定丁客戶將在 X4 年底、X5 年底及 X6 年底分 3 期支付價款,每期價款均為 $112,233。若該設備的現銷價格$300,000,乙公司出售設備的成本$240,000。合約開始時,乙公 司與丁客戶間單獨融資交易之折現率與市場利率相同,乙公司 X4 年應認列利息收入為何? (A)$0 (B)$12,233 (C)$18,000 (D)$20,202
3. 甲公司於 8 月 1 日將 6 月 1 日收到客戶清償貨款所開立面額$500,000,票面利率 6%的票據持 往銀行貼現,貼現率 9%,該票據貼現附有完全追索權,貼現期間 4 個月。下列有關甲公司票 據貼現交易之敘述,何者正確?①收到現金$499,550 ②應認列負債$499,550 ③應除列應收 利息$5,000 ④應認列票據貼現損失$5,450 (A)僅①② (B)僅③④ (C)①②③ (D)①③④
4. 甲農場從事柑橘種植,X8 年底果樹上結果柑橘估計可採收 1,000,000 公斤,每公斤公允價值 為$20,X8 年 7 月甲農場已與乙公司簽訂於 X9 年 1 月採收時,以每公斤$18 售出 200,000 公 斤之不可取消合約。若出售成本為每公斤$1,則該尚未採收柑橘於 X8 年底資產負債表中應 列報金額為何? (A)$17,000,000 (B)$18,600,000 (C)$19,000,000 (D)$20,000,000
5. 下列何種資產不得適用 IAS 23 將借款成本予以資本化? (A)大量且重複製造或生產之存貨 (B)無形資產 (C)可於短期內製造或生產之存貨 (D)生物資產
6. 甲公司有一符合待出售條件之資產群組 A。該資產群組各資產之帳面金額資訊如下:土地 $80,000,建築物$40,000(成本$52,000,累計折舊$12,000) ,商譽$10,000。甲公司估計資產群 組 A 之公允價值為$50,000,處分成本為$5,000。試問資產群組 A 分類為待出售非流動處分群 組後,土地之帳面淨額為何? (A)$30,000 (B)$23,333 (C)$15,000 (D)$11,667
7. 甲公司於 X1 年 1 月 1 日花費$15,000,000 設置了油井,預計使用 8 年。在油井使用年限期滿 後,甲公司將進行復原美化工作,預計支出為$8,000,000(以 X9 年初之物價估計) 。甲公司使 用直線法提列折舊,假定無殘值,折現率為 8%。然而,甲公司於 X3 年 1 月 1 日再度評估 時,預期復原成本應會下降至$5,000,000(同樣以 X9 年初之物價估計) 。試問 X3 年甲公司對 該油井之折舊費用為何? (A)$2,415,269 (B)$2,100,184 (C)$1,875,000 (D)$525,141
8. 甲公司在 X1 年初以$120,000 之成本取得 A 設備。甲公司預估 A 設備可使用 5 年,殘值$8,000, 使用雙倍餘額遞減法提列折舊。甲公司在 X3 年初以 A 設備及交付現金$55,000 換購乙公司 所出售之 B 設備,B 設備之定價為$100,000。甲公司就此項資產交換認列損失$3,200,若該交 換具商業實質,甲公司應認列 B 設備之成本為多少? (A)$95,000 (B)$95,320 (C)$98,200 (D)$100,000
9. 甲公司在 X1 年初以成本$400,000 取得 A 機器,預估使用年限為 8 年,無殘值,並採倍數餘 額遞減法提列折舊。在 X3 年 1 月 1 日,由於甲公司對 A 機器之運作方式改變,故改以年數 合計法提列折舊,預估尚可使用 4 年,殘值$5,000。A 機器在 X4 年底之帳面價值為何? (A)$61,429 (B)$66,000 (C)$67,500 (D)$71,000
10. 甲公司為籌措營運所需資金 1 億元,發行 3 年期每年年底付息,票面利率為 10%的公司債, 由於是日市場利率也是 10%,故公司債之公允價值為 1 億元,該批公司債全數由乙公司購入。 甲公司發行公司債支付 300 萬元之發行成本,乙公司為購買公司債則支付 50 萬元之交易成 本。兩家公司均採攤銷後成本法作後續評價。下列有關攤銷後成本法有效利率之說明何者正確? (A)甲、乙兩公司攤銷後成本法之有效利率均高於 10% (B)甲、乙兩公司攤銷後成本法之有效利率均低於 10% (C)甲公司攤銷後成本法有效利率低於 10%、乙公司則高於 10% (D)甲公司攤銷後成本法有效利率高於 10%、乙公司則低於 10%
11. 甲公司於 X1 年 1 月 1 日以$1,470,000 投資乙公司債券 3 張,甲公司考量其經營模式,對此債 券投資採透過其他綜合損益按公允價值衡量之會計處理。該債券每張面額為$500,000,票面 利率為 10%,每年年底付息一次,有效利率為 11%。X1 年 12 月 31 日每張乙公司債之公允 價值為$487,500。甲公司於 X2 年 12 月 31 日於收到利息後,以公允價值$982,000 處分乙公司 債 2 張。有關此債券投資交易,甲公司於 X2 年度應認列之其他綜合損益金額為若干?(不 考慮預期信用減損) (A)借方餘額$829 (B)貸方餘額$11,971 (C)貸方餘額$14,458 (D)借方餘額$1,658
12. 甲公司的營業模式係採分期付款方式銷售商品,X6 年初售出商品之帳款自 X7 年起分 4 年收 款,每年 1 月 1 日收款$500,000,有效利率為 5%。甲公司會計政策係以存續期間預期信用損 失衡量備抵損失,若評估預期信用損失率為 3%,則 X6 年底該應收分期款應分類為流動資產 之總帳面金額及攤銷後成本分別為何? (A)$485,000 及$500,000 (B)$500,000 及$485,000 (C)$1,805,775 及$1,861,624 (D)$1,861,624 及$1,805,775
13. 甲公司 3 年前以$300,000 平價投資某債券,去年底因該債券投資的信用風險顯著增加,致使 其備抵損失餘額增加至$3,600,同時甲公司管理當局決定將債券投資的經營模式自攤銷後成 本衡量改變為透過其他綜合損益按公允價值衡量。假設重分類日該債券投資的公允價值為 $280,000,甲公司的重分類分錄不包括下列那一項? (A)借記「其他綜合損益—透過其他綜合損益按公允價值衡量之債務工具投資未實現評價損益」 $20,000 (B)借記「金融資產重分類損失」$16,400 (C)貸記「其他綜合損益—透過其他綜合損益按公允價值衡量之債務工具投資備抵損失」$3,600 (D)貸記「按攤銷後成本衡量之金融資產」$300,000
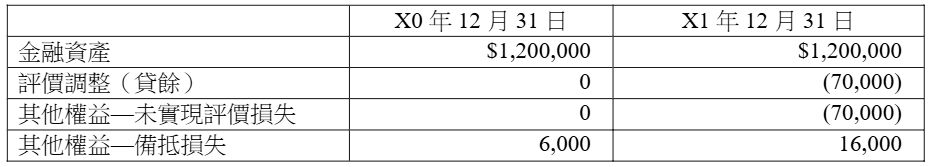
14. 甲公司持有的透過其他綜合損益按公允價值衡量之債券投資於資產負債表顯示其有關之帳戶如下:
上述甲公司之債券投資係以面額購入,票面利率為 3%,每年底付息一次。該債券至 X1 年底 的信用風險已顯著增加,X1 年度甲公司的本期淨利是$500,000,本期綜合淨利是$420,000。 假若甲公司於購入時將該債券分類為透過損益按公允價值衡量之金融資產,則 X1 年度甲公 司之損益應為: (A)本期淨利$446,000 (B)本期淨利$440,000 (C)本期綜合淨利$360,000 (D)本期綜合淨利$474,000
15. 甲公司於 X5 年 1 月 1 日發行 5 年期,面額$25,000,000,每年 12 月 31 日以固定利率付息之 公司債,當時依該公司債發行條件之市場利率為 3.5%,甲公司另支付公司債發行成本若干, 致該公司債有效利率為 4%。若 X6 年底及 X7 年底該公司債之攤銷後成本分別為$24,306,227 及$24,528,476,則該公司債之發行成本為何?(金額請四捨五入至整數位) (A)$125,000 (B)$540,890 (C)$548,574 (D)$689,234
16. 甲公司於 X6 年 1 月 1 日以$526,210 發行面額$500,000,票面利率 5%,每年 12 月 31 日付息 之 6 年期公司債,並指定該公司債為透過損益按公允價值衡量之金融負債,該公司在發行日 之內部報酬率(有效利率)為 4%,6 年期指標利率為 3%。原始認列時,甲公司認定將該公 司債之信用風險公允價值變動認列於其他綜合損益並不會引發或加劇損益之會計配比不當。 若 X6 年底 5 年期指標利率為 2%,該公司債公允價值為$510,000,則該公司債對甲公司 X6 年稅前淨利與稅前綜合淨利之影響分別為何? (A)減少$21,048 與減少$8,790 (B)減少$21,048 與增加$35,795 (C)減少$44,585 與減少$8,790 (D)減少$44,585 與增加$12,258
17. 甲公司於 X1 年初簽約從乙公司承租一項機器設備,約定之租期為 4 年,租金$500,000 於每 年年底支付,合約中並約定甲公司於租期屆滿日得以$50,000 承購該設備,甲公司評估後預計 將承購該設備,承購後可以繼續使用 2 年。X1 年初,甲公司為安排此租賃支付$35,000,而 該設備當時之公允價值為$1,700,000。甲公司無法得知該租賃之隱含利率,但甲公司於類似租 賃中所支付之利率為 8%。該設備之預估殘值為零,依直線法提列折舊。下列關於甲公司之敘 述何者錯誤? (A) X1 年初租賃給付現值為$1,692,815 (B) X1 年底認列之利息費用為$135,425 (C) X2 年底認列之利息費用為$106,259 (D) X2 年底認列使用權資產之折舊費用為$431,954
18. 甲公司自 X1 年 1 月 1 日起向乙公司承租全新設備 5 年,每年 1 月 1 日支付租金$1,000,000 元。乙公司為爭取甲公司租用,同意補貼甲公司與丙公司舊租約之提前解約違約款$300,000 元。租期屆滿依約返還該設備予乙公司,同時保證殘值至少為$2,000,000 元。甲公司估計 5 年 後該設備的殘值為$1,000,000 元。甲公司以其增額借款利率 10%為折現率。甲公司於租賃開 始日應認列之使用權資產金額為何? (A)$3,790,786 (B)$4,490,786 (C)$4,790,786 (D)$5,111,707
19. 甲公司在 X1 年有 100 名員工,每人每年可有 7 天之帶薪病假,當年未用之病假可遞轉至次 年使用,但若有未使用之病假因離職或超過使用期限而喪失休假權益,則均無補償。病假之 使用,首先由當年權利扣除,其次扣除上年度遞轉之餘額。在 X1 年 12 月 31 日,每名員工 未使用之病假天數為 3 天,日薪為$1,000。甲公司預期 X2 年中,有 5%之員工在未使用其 X1 年遞轉之病假餘額前即已離職;而留任之員工中預計有 88 人使用帶薪病假不超過 4 天,其餘 員工則每位使用 9 天病假。另外,甲公司將自 X2 年 1 月 1 日起調升薪資 3%。試問甲公司 X1 年底應認列多少員工福利負債? (A)$14,000 (B)$14,420 (C)$21,000 (D)$24,700
20. 自 X1 年 1 月 1 日起,甲公司開始採行醫療計畫,其內容為退職員工可因病逕行向乙保險公 司申請醫療補助,且乙保險公司有支付福利之完全責任。同時,甲公司與乙保險公司簽訂保 險契約,該保單係以退職員工之名義持有,且甲公司對保單之任何損失不負有法定或推定義 務,由乙保險公司支付甲公司退職員工所申請之醫療補助金額。甲公司自 X2 年起,每年 1 月 1 日支付已退職員工本年度之保險費$30,000。若甲公司採曆年制,試問甲公司於 X2 年 1 月 1 日支付保險費$30,000 時,應借記: (A)其他綜合損益$30,000 (B)退職後福利費用$30,000 (C)淨確定福利資產$30,000 (D)應計退職後福利負債$30,000
21. 甲公司之 A 廠共有人員 100 人,平均每人每月薪資為$25,000。由於生產線調整,甲公司在 X1 年 9 月 1 日宣布將於 12 個月內關閉 A 廠,屆時將終止聘僱廠內所有員工。由於甲公司尚 有訂單需要完成,故甲公司之終止聘僱計畫承諾在 A 廠關閉前離開之員工可得$20,000,而留 任至 A 廠關閉始離職之員工可得$50,000。甲公司預期有 40 人將於 A 廠關閉前離職,其餘員 工將留任至 A 廠關閉。截至 X2 年 3 月 1 日,已離職者有 30 人,3 月份並無人離職,甲公司 仍預期共有 40 人將於 A 廠關閉前離職。試問該終止聘僱計畫中之離職福利應為多少?另外, X2 年 3 月份之人事相關費用為多少? (A)離職福利$600,000;3 月份人事費$1,750,000 (B)離職福利$3,800,000;3 月份人事費$1,500,000 (C)離職福利$2,000,000;3 月份人事費$1,900,000 (D)離職福利$4,100,000;3 月份人事費$1,650,000
22. 丁公司採用曆年制,X5 年和 X6 年有下列會計錯誤:X5 年期末存貨少計$4,500,折舊費用多 計$5,000,X6 年期末存貨多計$8,000,折舊費用少計$7,500。假設前述錯誤都未被發現,丁公 司 X6 年 12 月 31 日保留盈餘之錯誤為何? (A)多計$6,000 (B)多計$10,500 (C)少計$5,000 (D)少計$10,500
23. 有關歷史成本與現時價值之比較,下列敘述何者錯誤? (A)現時價值均為進入價值 (B)現時價值並非源自產生該資產或負債交易之價格 (C)一般而言,歷史成本不反映價值之變動 (D)歷史成本與現時成本均含交易成本
24. 財務報表資訊的有效溝通,可以讓資訊更攸關及忠實表述。下列何者不符合有效溝通的要求? (A)著重表達與揭露的目的與原則,不重其規則 (B)分類資訊時,歸集類似的項目並區分不類似的項目 (C)彙總資訊時,應提供所有細節,以免喪失有用資訊 (D)個體特定資訊較標準化之描述更為有用
25. 下列有關公允價值層級之敘述何者錯誤? (A)對相同資產於活絡市場未經調整之報價給予最優先順序 (B)若資產在多個活絡市場交易,則以最有利市場之報價為主,主要市場之報價為輔 (C)公允價值層級之規範主要為增加公允價值衡量及相關揭露之一致性及可比性 (D)對於不可觀察之輸入值給予最低之優先順序
(一)每一合約應分攤至各年度之預期對價。(3 分)
(二) X7 年 1 月 1 日簽約時及 X7 年 12 月 31 日與 X8 年 12 月 31 日認 列收入及續約之分錄。(7 分)
(一)計算甲公司 X2 年至 X3 年應認列有關之酬勞費用。 (4 分)
(二)計算甲公司 X2 年 12 月 31 日有關此股份酬勞計畫之權益與負債餘 額。 (2 分)
(三)假設在既得日有 3 位主管選擇現金交割,2 位選擇權益交割,請分 別作甲公司 X3 年底主管領取現金與領取股份之分錄。(4 分)
(一)計算 X1 年基本每股盈餘。(7 分)
(二)計算 X1 年稀釋每股盈餘。(8 分)
四、甲公司於 X5 年初以$500,000 購入辦公大樓,其中土地為$200,000, 建築物為$300,000。X5 年底土地與建築物之公允價值分別為$300,000 與$450,000。依稅法規定,資產以成本為課稅基礎,建築物折舊率為 10%,一般所得之稅率為 20%,不動產出售價款超過成本部分之稅率為 40%,但過去已減除之折舊應加回計入課稅所得,並按過去減除時之所得稅率課稅。甲公司 X5 年稅前淨利為$1,000,000,無其他暫時 性差異存在,可減除暫時性差異於未來有足夠課稅所得可供該差異使用。
依下列不同情況,分別試作:⑴計算 X5 年課稅所得,⑵計算 X5 年底之遞延所得稅(須標註資產或負債),⑶作 X5 年之所得稅分錄。 (⑴及⑵須列示計算過程,否則不予計分) (15 分)
情況一:該辦公大樓為自用不動產,並擬長期使用該辦公大樓以回收投資之成本,後續衡量採重估價模式,建築物耐用年限為 20 年,無殘值,採直線法提列折舊,該辦公大樓於 X5 年底進 行重估價。
情況二:該辦公大樓符合分類為投資性不動產之條件,該投資性不動產之帳面金額將透過出售而回收,後續衡量採公允價值模式。
 阿摩線上測驗
登入
 上述甲公司之債券投資係以面額購入,票面利率為 3%,每年底付息一次。該債券至 X1 年底 的信用風險已顯著增加,X1 年度甲公司的本期淨利是$500,000,本期綜合淨利是$420,000。 假若甲公司於購入時將該債券分類為透過損益按公允價值衡量之金融資產,則 X1 年度甲公 司之損益應為: (A)本期淨利$446,000 (B)本期淨利$440,000 (C)本期綜合淨利$360,000 (D)本期綜合淨利$474,000