所屬科目:中級會計學
1 甲公司於 X5 年度以合約總價$3,000,000 承包一項防波堤興建工程,該合約為隨時間逐步滿足之 單一履約義務,甲公司以成本投入法衡量完工程度。已知該合約於 X5、X6 年分別實際投入 $600,000 及$900,000 之工程成本,X5、X6 兩年度分別認列之工程利益均為$150,000。請問有關 此合約,下列敘述何者正確? (A)該合約於 X5 年底估計完工尚需投入之成本為$2,000,000 (B)該合約於 X6 年底估計完工尚需投入之成本為$1,000,000 (C)該合約於 X5 年底在建工程之帳面金額為$600,000 (D)該合約於 X6 年底在建工程之帳面金額為$1,650,000
2 甲公司於 X1 年初出租推土機予乙公司,約定每年底收取租金$300,000,租期 5 年,估計租期屆 滿日該機器殘值為$150,000,乙公司保證其中$50,000。該推土機於 X1 年初租賃開始日時,在甲 公司的帳面金額等於公允價值$1,160,000,甲公司隱含利率為 12%。若此租賃對於甲公司為直接 型融資租賃,則甲公司因此項租賃而支付的原始直接成本為何?(5 期,利率 12%,複利現值因子 =0.56743,普通年金現值因子 =3.60478) (A)$6,549 (B)$113,158 (C)$120,784 (D)$483,451
3 甲公司於 X1 年 1 月 1 日向乙銀行借款$100,000,分 5 年清償,每年 12 月 31 日支付$26,380,有 效利率為 10%。若甲公司採曆年制,則甲公司 X1 年 12 月 31 日資產負債表應列示為流動負債之 金額為何? (A)$16,380 (B)$18,018 (C)$26,380 (D)$83,620
4 甲公司於 X1 年初成立,該年度之稅前會計淨利為$1,000,000,稅率 20%。甲公司並有下列事項:
①公司發行美金計價之金融負債,年底評價時因匯率變動產生外幣兌換利益$300,000
②公司投資之政府公債,於當年度之免稅利息收入為$100,000
③公司 X1 年底對於應收帳款提列預期信用損失$100,000,也認列估計產品保固負債準備$400,000
有關甲公司 X1 年底之所得稅相關分錄,下列敘述何者正確? (A)借記所得稅費用$180,000 (B)借記遞延所得稅資產$40,000 (C)貸記遞延所得稅負債$80,000 (D)貸記應付所得稅$180,000
5 甲、乙兩家公司於 X1 年初以相同價格,各分別購入丙公司發行之債券面額$1,000,000,票面利率 5%,原始有效利率為 4%。甲公司將此投資分類為透過其他綜合損益按公允價值衡量之投資,乙 公司則將此債券分類為按攤銷後成本衡量之投資。X1 及 X2 年底,該債券之公允價值持續上升。 於 X3 年底,甲、乙兩公司又以相同價格,處分前述對丙公司之債券投資。下列敘述何者正確? (A)於 X3 年度甲公司認列之債券投資處分損益將大於乙公司 (B)於 X3 年度甲公司認列之債券投資利息收入將小於乙公司 (C)於 X3 年度甲公司攤銷之債券投資折溢價將大於乙公司 (D)於 X3 年度甲公司源自此債券投資交易對淨利之影響數將等於乙公司
6 甲公司於 X1 年 1 月 1 日以$600,000 取得乙公司普通股 20%,採權益法會計處理。X1 年 7 月 1 日, 甲公司再以$300,000 購得乙公司 10%普通股。乙公司 X1 年的全年淨利$150,000,係於 X1 年中 平均實現,且乙公司於 X1 年 5 月 1 日發放現金股利$30,000。試問甲公司於 X1 年 12 月 31 日投 資乙公司的帳面金額為何? (A)$939,000 (B)$931,500 (C)$991,500 (D)$999,000
7 甲公司於 X1 年初成立時,訂定確定福利退休計畫。X1 年及 X2 年當期服務成本分別為$400,000 與$440,000,該公司於 X1 年及 X2 年底分別提撥退休金$320,000 與$360,000。若計畫資產實際報 酬率為 12%,折現率為 8%,則下列選項,何者屬於甲公司 X2 年底有關退休計畫的分錄? (A)借記:退休金費用$433,600 (B)貸記:現金$37,800 (C)借記:淨確定福利負債$153,600 (D)貸記:其他綜合損益 —確定福利計畫再衡量數$12,800
8 下列何者之會計處理應依照 IAS 41「農業」之規定?①農場為收成水蜜桃而種植之水蜜桃樹 ②漁撈公司漁船出海所捕獲之南極蝦 (A)僅①應依 IAS 41 (B)僅②應依 IAS 41 (C)①②均應依 IAS 41 (D)①②均不應依 IAS 41
9 有關無形資產之會計處理,下列何者正確? (A)非確定耐用年限之無形資產不論是否具有減損跡象都要定期進行減損測試,且減損損失不得迴轉 (B)於發展階段且達技術可行之無形資產不得攤銷,且不論是否具有減損跡象都要定期進行減損測試 (C)商譽應取得外部獨立之鑑價報告進行減損測試以符合可驗證性,且減損損失不得迴轉 (D)研究階段所投入之支出,原則上須立即認列為費用,僅於符合 IAS 38 第 57 段之所有條件時, 始得認列為無形資產
10 公司發行之下列非累積特別股,何者具有負債組成部分?①可買回(callable)特別股 ②可轉換 固定普通股數(不具重設價格條件)之特別股 (A)僅①具有負債組成部分 (B)僅②具有負債組成部分 (C)①②均具有負債組成部分 (D)①②均不具有負債組成部分
11 依照國際財務報導準則之觀念架構,下列何者並非屬於「忠實表述」品質特性之構成要素? (A)中立性 (B)免於錯誤 (C)可驗證性 (D)完整性
12 甲公司 X2 年度淨利為$700,000,稅率為 20%。全年有普通股 200,000 股流通在外。若該公司於 X2 年初有 10%可轉換公司債,面額為$100,流通在外 20,000 張,每張可換成普通股 2 股,發行 價格中的負債組成要素相當於面額。此外,該公司 X1 年初發行賣權 6,000 個,每個得依$20 之 價格賣回 1 股面額為$10 的普通股給公司,普通股全年平均市價為$12。下列何者為用於計算 X2 年 度稀釋每股盈餘的股數? (A) 200,000 股 (B) 204,000 股 (C) 220,000 股 (D) 244,000 股
13 甲公司於 X1 年初以$2,000,000 購入一筆土地,X1 年底該土地之公允價值為$3,000,000,X2 年 9 月 進行重估價後,以當時之公允價值$3,800,000 售出。若甲公司採重估價模式作後續衡量,且處分 時將累計之重估增值轉入保留盈餘,則 X2 年底股東權益因為出售土地而增加的淨額為何? (A)$800,000 (B)$1,000,000 (C)$1,800,000 (D)$2,100,000
14 甲公司因資金短缺,於 X1 年 5 月 1 日將客戶之應收帳款$1,000,000,以有限追索權方式出售給 乙銀行,甲公司保證所移轉之應收帳款至少可收現$700,000。乙銀行負責向客戶收款且不得轉售 該應收帳款,並向甲公司收取應收帳款總額 4%之手續費。甲公司獲得現金$960,000,該保證負 債之公允價值為$3,300。試問對於甲公司而言,於 X1 年 5 月 1 日之相關分錄,下列何者正確? (A)借記:出售金融資產損失$43,300 (B)借記:手續費用$40,000 (C)貸記:保證負債$700,000 (D)貸記:金融資產移轉負債$303,300
15 甲公司於 X1 年初以$3,000,000 買入高污染設備,耐用年限 3 年,預計 3 年後無殘值,採直線法 提列折舊。但法令規定 3 年後須以環保方式處置該設備。若該公司折現率為 10%,且估計 3 年後 須花$100,000 處理費,則 X1 年甲公司應報導與此高污染設備相關的全部費用金額為何? (A)$1,000,000 (B)$1,025,044 (C)$1,032,557 (D)$1,036,667
16 甲公司銷售電器用品並提供 2 年期的保固服務,保固合約不單獨銷售。該公司於 X5 年以現金銷 售 800 台電器用品(每台單價$25,000),並估計每台保固成本為$1,000。實際於 X5 年支付零件 費$80,000 與人工費$35,000。甲公司於銷售時預估並認列保固負債及保固費用。但會計人員誤以 現金基礎記帳,僅在實際支付時認列費用。試問此錯誤將如何影響甲公司 X5 年之財報比率? (A)流動比率高估、利潤率高估 (B)流動比率低估、利潤率高估 (C)流動比率高估、利潤率低估 (D)流動比率低估、利潤率低估
17 甲公司 X1 年成立時以每股$25,發行面額$10 的普通股 30,000 股。該公司於 X2 年 5 月 13 日首 次以每股$28 購回庫藏股 5,000 股,並於 X2 年 6 月 24 日及 7 月 1 日分別以每股$32 及$24 的價 格各出售 2,000 股,X2 年 9 月 3 日又註銷剩餘 1,000 股。請問 X2 年 4 項庫藏股交易如何影響股 東權益的總金額? (A)減少$3,000 (B)減少$8,000 (C)減少$28,000 (D)減少$143,000
18 有關債券投資之敘述,下列何者正確? (A)若債券是折價投資,隨著時間經過,各期攤銷之折價數額會越來越少 (B)若債券是溢價投資,隨著時間經過,各期認列之利息收入會越來越高 (C)不論債券是折價或溢價投資,隨著時間經過,各期攤銷之折溢價數額均會越來越高 (D)不論債券是折價或溢價投資,隨著時間經過,各期認列之利息收入均會越來越低
19 甲公司 X8 年度之稅後淨利為$500,000,當年度並有下列事項: ①應付公司債溢價攤銷$10,000 ②遞延所得稅資產減少$6,000 ③透過其他綜合損益按公允價值衡量投資(流動資產),投資金額增加$15,000 ④待出售非流動資產之處分利益$8,000 請問甲公司 X8 年度營業活動之現金流量為何? (A)$508,000 (B)$489,000 (C)$488,000 (D)$473,000
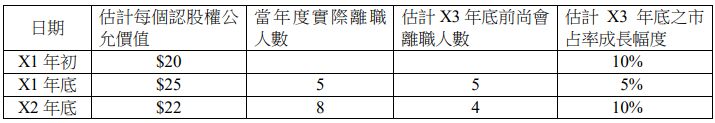
20 甲公司於 X1 年初對其 40 位經理人員施行一項認股權計畫,若於 X3 年底尚在職者,則每人得以 $100 認購公司股票,每人之認購股數依公司 X3 年底之市占率成長幅度而定,每成長 5%之認購 股數為 1,000,若成長 10%認購股數則為 2,000,以此類推。相關資料如下:
有關甲公司此項認股權計畫,下列敘述何者正確? (A) X1 年度應認列之酬勞成本為$250,000 (B) X2 年度應認列之酬勞成本為$413,333 (C) X1 年底相關之資本公積為$400,000 (D) X2 年底相關之資本公積為$674,666
(一)若於銷售日,土地之公允價值為$9,000,000,試作甲公司 X1、X2 及 X3 年底應有之分錄。
(二)若於銷售日,土地之公允價值為$10,000,000,試作甲公司 X1 年底應有之分錄。
(一)甲補習班為慶祝十周年慶,推出 2 年期函授視訊套餐專案,參加此專案之學員於簽約時先繳交現金$24,000,每月底再繳交$3,000 即可參加 24 個月之函授視訊課程,且亦可再以優惠價$1,000 購買全套之應考書籍。該補習班也有單獨之 24 個月之函授視訊課程,訂價為$108,000; 另全套之應考書籍之單獨售價則為$2,000。假設有 1 位考生於 7 月 1 日 支付現金參加此套餐課程,並購買書籍,試作補習班 7 月 1 日及 7 月 31 日必要之分錄(請四捨五入至整數位) 。
(二)甲、乙兩公司於 11 月初簽訂 1 年期合約,乙公司以每單位$550 向甲公司進貨。合約規定,甲公司銷售給乙公司之商品要裝入乙公司生產之外裝材料中,故甲公司須另以每單位$20 向乙公司購入外裝材料, 該材料之公允價值為$17。此外,甲公司尚需支付商品上架費$1,000 給 乙公司,甲公司不含前述外裝材料之存貨成本為每單位$400。假設 11 月 份甲公司銷售給乙公司 1,000 單位,同時也向乙公司購買外裝材料 1,200 單位。試問甲公司 11 月份銷售給乙公司 1,000 單位應認列之銷 貨收入為若干?又此批銷貨毛利率為若干(毛利率請四捨五入至小數點後四位)?
 阿摩線上測驗
登入