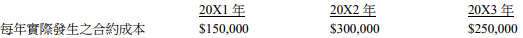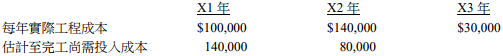所屬科目:中級會計學
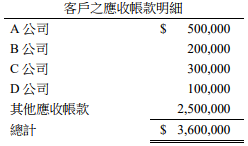
9 員林公司 20X1 年 12 月 31 日應收帳款的客戶資料如下:
員林公司預期應收帳款未來無法完全收回,於 20X1 年 12 月 31 日進行減損評估,並以呆帳費用認列,以 反映應收帳款的減損。公司進行減損評估時,認為 A 公司與 C 公司應收帳款分別減損$80,000 與 $30,000,B 公司與 D 公司應收帳款並無減損情況。根據公司的歷史經驗,不存在個別減損之應收帳款的呆帳 比率為 1%。20X0 年 12 月 31 日備抵呆帳貸方餘額$3,000,則 20X1 年 12 月 31 日之備抵呆帳餘額為: (A)貸方餘額$107,000 (B)貸方餘額$110,000 (C)貸方餘額$135,000 (D)貸方餘額$138,000
10 羅東公司於 20X1 年 1 月 1 日承包一項建造工程,預定三年完工,合約之工程包價為$600,000。20X1 年 與20X2年羅東公司無法可靠估計合約完成仍需發生之合約成本。惟20X2年度原物料價格飆漲,造成20X2 年已發生之工程成本大幅增加,雖然羅東公司對於合約結果仍無法可靠估計,且預期 20X2 年已發生之工 程成本很有可能回收,但預期合約總成本很有可能超過合約總收入$50,000。其他工程相關資料如下:
羅東公司於 20X2 年度之「工程成本」金額為: (A)$150,000 (B)$250,000 (C)$300,000 (D)$350,000
15 乙公司於 X1 年初承包一項工程,預定三年完工,工程合約價為$290,000。相關資料如下:
假設乙公司採用完工百分比法認列工程損益,且採用「至今完工已發生合約成本占估計總合約成本之比 例」為完工程度之衡量。X2 年度應認列工程費用為: (A)$147,500 (B)$140,000 (C)$80,000 (D)$30,000
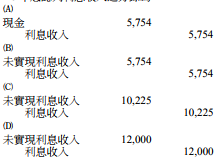
17 甲公司 X6 年 1 月 1 日將一部$120,000 新購買設備出租給乙公司,租期 10 年(與設備耐用年限相等), 甲公司以投資報酬率 10% 計算而於每年初向乙公司收取租金$17,754。若此交易為直接融資租賃,甲公司 X6 年底認列利息收入之分錄為:
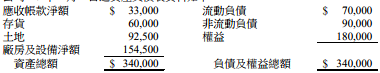
19 甲公司 X7 年 1 月 1 日之資產負債表資料如下:
X7 年 1 月 1 日,乙公司以$240,000 購買 100%甲公司之股權,甲公司當日資產公允價值如下:應收帳款 $25,000、存貨$66,000、土地$122,000 及廠房及設備$162,000,另假設甲公司所有負債之帳面金額等於其 公允價值。乙公司購買甲公司的商譽入帳金額為: (A)$205,000 (B)$45,000 (C)$25,000 (D)$ 0
 阿摩線上測驗
登入