阿摩線上測驗
30 下列針對計畫與績效預算制度(Program and Performance Budgeting System)之敘述,何者錯誤?
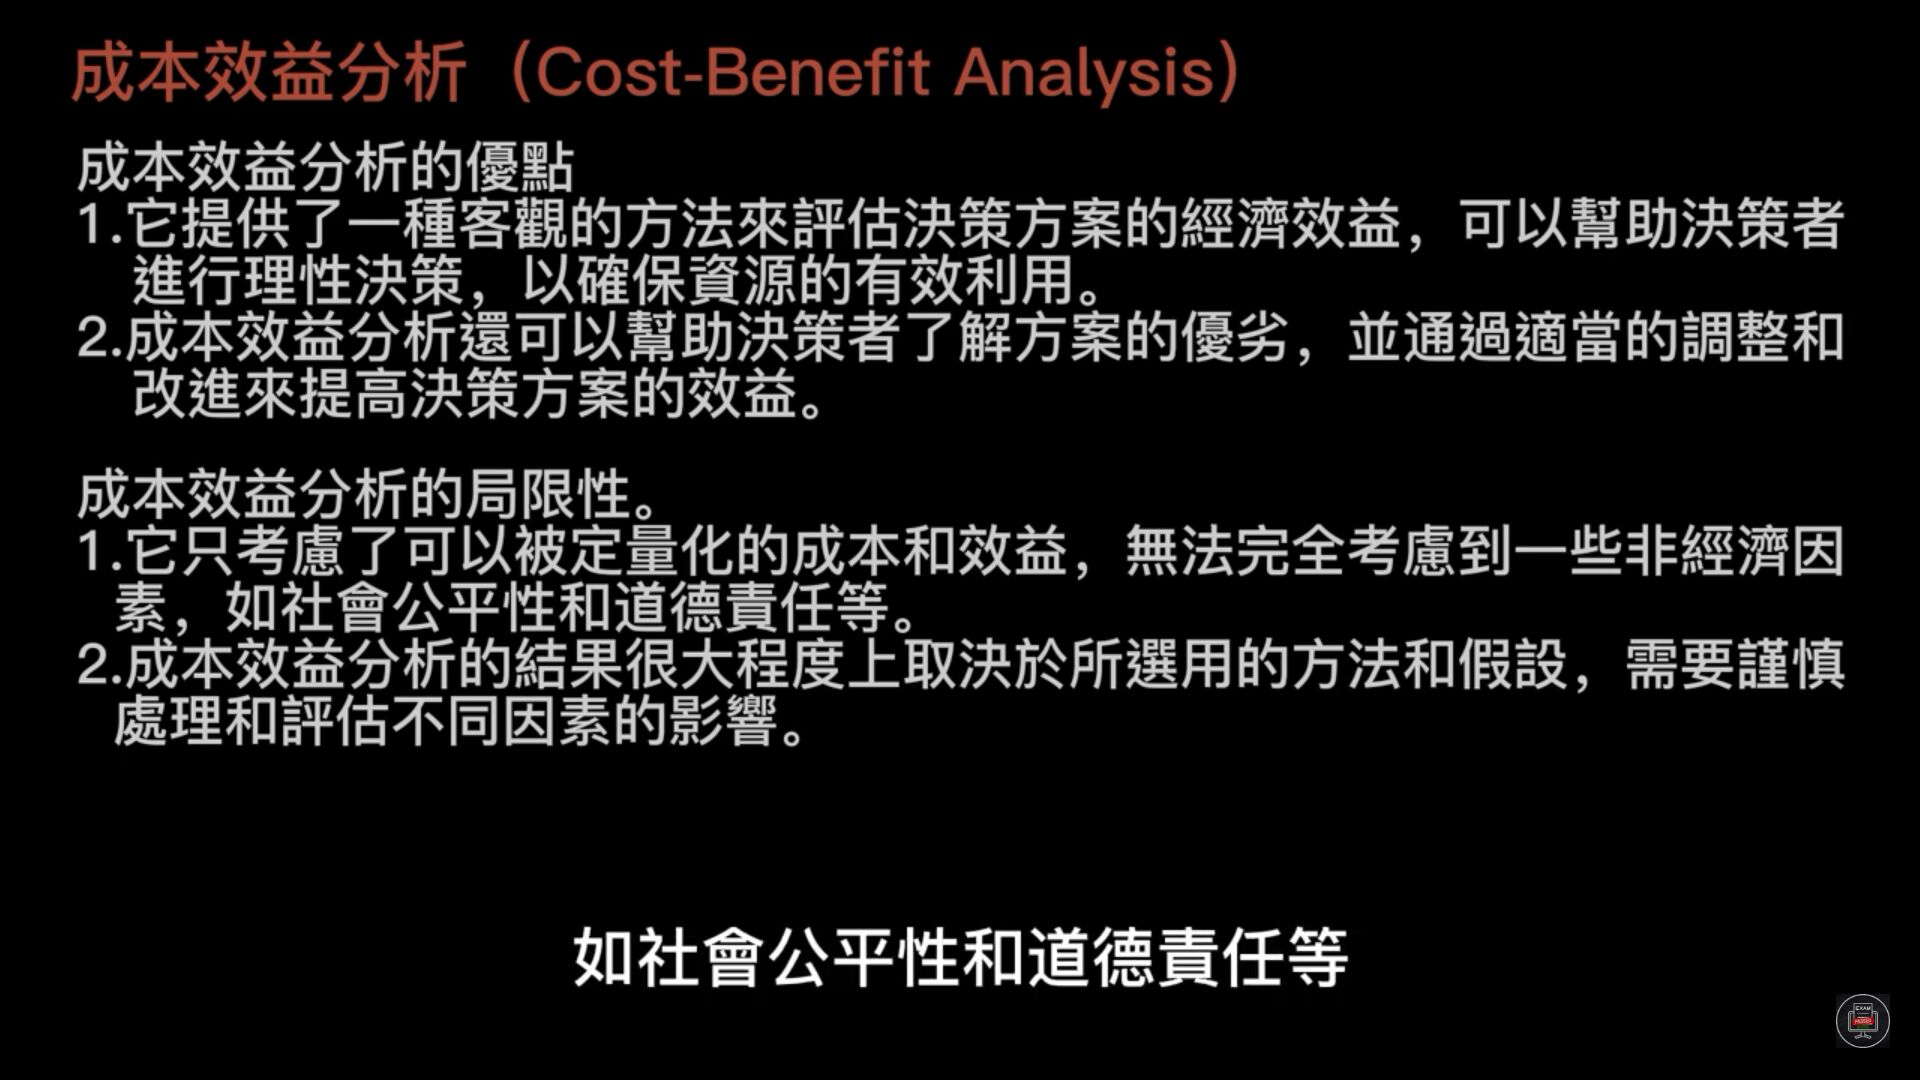
(A)將成本效益的概念應用於預算編製
(B)注重業務與工作量的顯示,可藉此提升公務機關的生產力
(C)缺點是成本效益的計算較為精確,執行預算者缺乏彈性
(D)優點是可提高機關人員對於成本的警覺性
答案:登入後查看
統計: A(105), B(955), C(1948), D(302), E(0) #3151391
統計: A(105), B(955), C(1948), D(302), E(0) #3151391
詳解 (共 5 筆)



菜飯
#7596451
-
(A) 將成本效益的概念應用於預算編製 → 【正確】
-
白話解釋: 就像買東西前會比價、算算看值不值得一樣,PPBS 把經濟學的「成本效益分析」搬進政府預算,看哪一個政策花最少錢、賺最大效益。
-
-
(B) 注重業務與工作量的顯示,可藉此提升公務機關的生產力 → 【正確】
-
白話解釋: 它會去統計「做了多少事(工作量)」和「產出多少成果」,讓大家知道公務員做了什麼,藉此逼大家提高做事效率。
-
-
(C) 缺點是成本效益的計算較為精確,執行預算者缺乏彈性 → 【錯誤】
-
白話解釋: 錯在前半句! 政府推行公共政策(例如:改善國民心理健康、提高人民幸福感),很多效益根本無法精確用數字或金錢計算。所以它最大的缺點反而是「成本效益很難精確計算」,常常流於紙上談兵或技術過於複雜。
-
-
(D) 優點是可提高機關人員對於成本的警覺性 → 【正確】
-
白話解釋: 因為制度一直提醒大家要看「成本」與「產出」,久而久之,機關裡的人花錢時就會變得比較精打細算,不會隨便亂花。
-
0
0