所屬科目:中級會計學
7 丁公司之三部門,即部門 A,B 及 C 與研究中心,皆由臺北總公司管理。三部門皆為現金產 生單位,臺北總公司之建築物及研究中心為三部門之共用資產。所屬產業於 X6 年度對於丁 公司之營運產生重大之不利影響,該公司對於所有資產進行減損測試。丁公司經考量,基於 下列基礎,對共用資產進行分攤至現金產生單位,係為合理依據:三部門之資產帳面金額, 以剩餘耐用年限加權後之相對比例。X6 年 12 月 31 日之三部門帳面金額,估計剩餘耐用年 限以及可回收金額列示如下: 丁公司於 X6 年度對於 A 部門資產之應認列之減損損失為? (A)$0 (B)$57,143 (C)$80,000 (D)$200,000
11 丙公司於 X7 年 4 月 1 日建造一項資產,預計 X8 年底完工,但因建造成本過高,故丙公司 於 X7 年 4 月 1 日辦理現金增資並募足股款$6,480,000,同時也於 X7 年 4 月 1 日辦理專案借 款$2,700,000,年利率 12%。此外,丙公司尚有一般借款共計$13,500,000,其一般借款加權 平均利率為 10%。丙公司 X7 年工程支出如下: 試問丙公司 X7 年度應資本化之借款成本為: (A)$243,000 (B)$472,500 (C)$1,012,500 (D)$715,500
三、丙公司 X3 年度相關資料如下: X3 年 1 月 1 日有下列潛在普通股: ⑴認股證:可認購 6,000 股普通股,執行價格$36,6 月 1 日認股證認 購 3,000 股普通股,其餘全年流通在外。 ⑵5%之可轉換累積特別股:30,000 股,面額為$10,每股特別股可轉 換成 1 股普通股。該特別股全年流通在外,全年無轉換。 ⑶可轉換公司債:可轉換成普通股 32,000 股。與可轉換債券負債組 成部分有關之當期利息費用(含折價攤銷)為$95,312,該債券全 年流通在外,全年無轉換。 試作:丙公司 X3 年基本及稀釋每股盈餘(請四捨五入,計算至小數 點後第 2 位)。(16 分)
四、丁公司專營食品加工之生產,採曆年制,最近 3 年帳載之銷貨收入與 稅前淨利如下: 會計師於查核過程發現以下事項: ⑴X3 年底有食用商品一批交付予承銷商店時,立即認列該批商品之 銷貨收入$7,200。已知該批食品以銷貨成本為基礎之毛利率為 20%,且丁公司於各年底尚存之寄銷食品均在次年出售。 ⑵丁公司各年度 12 月份之員工薪資均於隔年度支付,但期末均未調整入 帳,X3 至 X5 年底應付薪資餘額分別為$65,000、$77,000、$85,000。 ⑶X3 年 6 月 1 日購置真空包裝設備$60,000,應採直線法提列折舊,估 計使用年限為 6 年,殘值$6,000,但購置當時將該筆購置成本費用化。 ⑷丁公司之會計政策載明以銷貨百分比法提列壞帳,且壞帳率為銷貨 之 3%,但會計人員誤採直接沖銷法沖銷壞帳,各年度之沖銷金額 分別為 X3 年$10,600;X4 年$12,400;X5 年$9,200(本事項請依公 司載明之會計政策作為計算正確稅前淨利的依據)。 ⑸X4 年另發生以下錯誤:以現金支付保險費用$2,100 時,誤以$1,200 入帳;且有一筆應收帳款$50,000 誤以應收票據入帳。 ⑹X5 年另發生以下錯誤:將取得機器設備之現金支付$50,000,列為 籌資活動之現金流出。 試作:丁公司 X3 年、X4 年及 X5 年度正確之稅前淨利。(12 分)
 阿摩線上測驗
登入
 丁公司於 X6 年度對於 A 部門資產之應認列之減損損失為? (A)$0 (B)$57,143 (C)$80,000 (D)$200,000
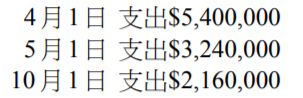 試問丙公司 X7 年度應資本化之借款成本為:
(A)$243,000 (B)$472,500 (C)$1,012,500 (D)$715,500
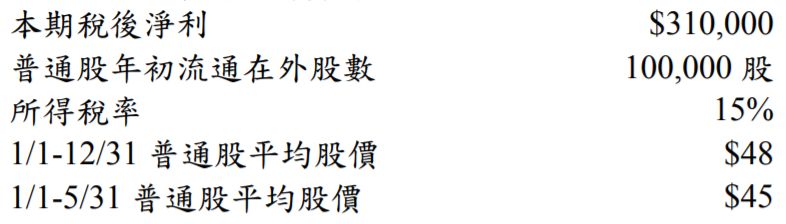 X3 年 1 月 1 日有下列潛在普通股: ⑴認股證:可認購 6,000 股普通股,執行價格$36,6 月 1 日認股證認 購 3,000 股普通股,其餘全年流通在外。 ⑵5%之可轉換累積特別股:30,000 股,面額為$10,每股特別股可轉 換成 1 股普通股。該特別股全年流通在外,全年無轉換。 ⑶可轉換公司債:可轉換成普通股 32,000 股。與可轉換債券負債組 成部分有關之當期利息費用(含折價攤銷)為$95,312,該債券全 年流通在外,全年無轉換。 試作:丙公司 X3 年基本及稀釋每股盈餘(請四捨五入,計算至小數 點後第 2 位)。(16 分)
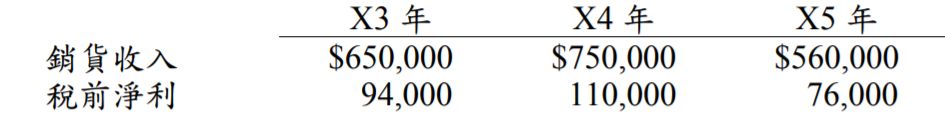 會計師於查核過程發現以下事項: ⑴X3 年底有食用商品一批交付予承銷商店時,立即認列該批商品之 銷貨收入$7,200。已知該批食品以銷貨成本為基礎之毛利率為 20%,且丁公司於各年底尚存之寄銷食品均在次年出售。 ⑵丁公司各年度 12 月份之員工薪資均於隔年度支付,但期末均未調整入 帳,X3 至 X5 年底應付薪資餘額分別為$65,000、$77,000、$85,000。 ⑶X3 年 6 月 1 日購置真空包裝設備$60,000,應採直線法提列折舊,估 計使用年限為 6 年,殘值$6,000,但購置當時將該筆購置成本費用化。 ⑷丁公司之會計政策載明以銷貨百分比法提列壞帳,且壞帳率為銷貨 之 3%,但會計人員誤採直接沖銷法沖銷壞帳,各年度之沖銷金額 分別為 X3 年$10,600;X4 年$12,400;X5 年$9,200(本事項請依公 司載明之會計政策作為計算正確稅前淨利的依據)。 ⑸X4 年另發生以下錯誤:以現金支付保險費用$2,100 時,誤以$1,200 入帳;且有一筆應收帳款$50,000 誤以應收票據入帳。 ⑹X5 年另發生以下錯誤:將取得機器設備之現金支付$50,000,列為 籌資活動之現金流出。 試作:丁公司 X3 年、X4 年及 X5 年度正確之稅前淨利。(12 分)