阿摩線上測驗
登入
首頁
>
審計學(含政府審計)
> 109年 - 109 高等考試_三級_財務審計、績效審計:審計學(包括政府審計)#88688
109年 - 109 高等考試_三級_財務審計、績效審計:審計學(包括政府審計)#88688
科目:
審計學(含政府審計) |
年份:
109年 |
選擇題數:
25 |
申論題數:
7
試卷資訊
所屬科目:
審計學(含政府審計)
選擇題 (25)
1. 審計機關依據審計法規定辦理各種審計工作,審計人員藉由適當之標準考核被審核機關施政偏離 標準之原因。試問審計人員執行此項工作之性質,係屬於下列何者? (A)鑑識審計 (B)財務審計 (C)遵循審計 (D)績效審計
2. 根據我國審計準則公報第66號「書面聲明」規定,下列何者正確?①書面聲明為必要之查核證據 ②書面聲明可對涉及之事項提供足夠及適切之查核證據 ③受查者拒絕提供書面聲明時,會計師 應出具否定意見之查核報告 ④書面聲明書應由受查機構負責人和稽核主管簽章 (A)僅① (B)僅①② (C)僅②④ (D)①②③④
3. 查核人員於X1年9月5日被委任查核甲上市公司之X1年度財務報告,並於X2年3月5日結束X1年度 財務報告之外勤工作,且於X2年3月15日上傳該財務報告至公開資訊觀測站。請問查核人員取得 之書面聲明所簽具的日期以那一天為宜? (A)X1年9月5日 (B)X1年12月31日 (C)X2年3月5日 (D)X2年3月15日
4. 有關審計抽樣,下列敘述何者正確? (A)統計抽樣可運用非機率選樣方法 (B)非統計抽樣可運用機率選樣方法 (C)所有查核程序均可適用於審計抽樣 (D)統計抽樣與非統計抽樣,二者所執行之查核程序(audit procedures)不同
5. 查核人員執行審計抽樣,下列何者非影響樣本量之因素? (A)錯誤類型 (B)查核目的 (C)信賴水準 (D)可容忍誤差
6. 有關查核人員對分析性程序之運用,下列敘述何者正確? (A)證實分析性程序之主要目的為印證查核結論 (B)查核年度財務報告之際,無需執行分析性程序 (C)證實分析性程序通常運用於重大不實表達風險及重要性較小的聲明 (D)設計證實分析性程序而判斷資料是否可靠時,應考量財務及非財務資訊之可取得性
7. 查核人員執行同業比較之分析性程序,其最大的效益為何? (A)指出可能舞弊 (B)減少細項測試 (C)了解受查者的業務 (D)辨識潛在之不實表達
8. 查核意見可為無保留、保留、否定、無法表示意見,當查核人員對年度財務報告已取得足夠且適 切證據之際,則查核人員對年度財務報告之查核意見,最多可簽出幾種查核意見? (A)一種 (B)二種 (C)三種 (D)四種
9. 甲上市公司之X1年度財務報告由A會計師事務所查核,X2年度財務報告改為B會計師事務所查核, 則X1年度財務報表由其他會計師查核的相關說明,於B會計師事務所簽發無保留意見之查核報告 中,應置於何段落? (A)查核意見段 (B)強調事項段 (C)其他事項段 (D)關鍵查核事項段
10. 根據我國審計準則公報第68號「內部控制缺失之溝通」之規定,下列敘述何者正確? (A)內部控制缺失有三類:重大缺失、顯著缺失及其他缺失 (B)查核人員可以依口頭方式與管理階層溝通任何型態之缺失 (C)內部控制顯著缺失,溝通對象主要係治理單位及管理階層 (D)受查客戶存在內部控制其他缺失,則查核人員將簽發保留意見
11. 查核人員進行銀行存款查核,執行現金驗證表(proof of cash)測試,此程序係屬: (A)控制測試 (B)了解控制環境 (C)控制測試與交易證實測試 (D)交易證實測試與細項測試
12. 根據我國審計準則公報第46號「會計師事務所之品質管制」,上市(櫃)公司財務報表查核案件之 主辦會計師應於一定期間(通常不超過X年)後進行輪調,且至少需間隔一定期間(通常不短於Y 年)方得回任,請問X和Y分別為: (A)5和1 (B)5和2 (C)7和1 (D)7和2
13. 某公司因會計兼出納所導致之財務報表重大不實表達風險為: (A)固有風險 (B)控制風險 (C)偵查風險 (D)營業風險
14. 當會計師認為管理階層採用繼續經營會計基礎係屬不適當時,應出具: (A)無保留意見 (B)保留意見 (C)否定意見 (D)無法表示意見
15. 當查核人員因首次受委託致無法對期初餘額取得足夠且適切之證據。除此之外,並未存在其他導 致會計師出具修正式意見之因素,請問會計師最可能出具無保留意見之財務報表為何? (A)資產負債表 (B)綜合損益表 (C)權益變動表 (D)現金流量表
16. 下列何種情況最可能被查核人員懷疑發生薪資作業舞弊? (A)人事部門負責員工薪資之調整 (B)員工離職時,人事部門立即以書面方式通知薪工部門 (C)員工的計時卡經由直屬主管核准後,才進行發薪作業 (D)薪資費用帳列數與預算數之間存有無法合理解釋之重大差異
17. 下列對於查核關係人之敘述,何者錯誤? (A)查核人員辨認並評估重大不實表達風險時,應將「具支配性影響之關係人」視為顯著風險 (B)若辨認出「管理階層先前未辨認或未告知查核人員之關係人或重大關係人交易」,查核人員應重 新評估是否還有先前未辨認或未告知查核人員之其他關係人或重大關係人交易,並執行必要之 額外查核程序 (C)若重大交易由關係人作最終核准,該關係人很可能是「具支配性影響之關係人」,查核人員在辨 認及評估「導因於舞弊之重大不實表達風險」時,應考量該舞弊風險因子之影響 (D)若管理階層作出「關係人交易之條款係與公平交易之條款相當」之聲明,查核人員應對該項聲 明取得足夠及適切之查核證據
18. 對於查核人員認為重大的事項或交易,若受查者管理階層未能提供書面聲明,查核人員最不可能 採取下列那一方式處理? (A)與管理階層討論該事項 (B)重新評估管理階層之誠信,並評估該事項對口頭或書面聲明及其他查核證據可靠性之可能影響 (C)採取適當措施,包括評估其對查核意見之可能影響 (D)出具否定意見
19. 下列有關書面聲明之敘述,何者錯誤? (A)書面聲明之日期應儘可能接近查核報告日,但不得晚於該日 (B)查核人員於查核過程要求管理階層更新前期書面聲明 (C)年度中更換管理階層,查核人員仍須向現任管理階層取得涵蓋所有期間之書面聲明 (D)書面聲明應以委任會計師為收受者
20. 若查核人員欲查驗受查者銷貨交易之完整性,應從何處選取樣本進行查核? (A)客戶訂單 (B)出貨單 (C)銷貨日記簿 (D)應收帳款明細帳
21. 若查核人員調整降低可接受偵查風險水準,後續最可能採取之處理方式為: (A)提高固有風險之評估水準 (B)將控制風險由最高水準調降至較低之風險水準 (C)在期末或接近期末而非於期中執行證實程序 (D)減少證實程序之範圍
22. 下列那些項目不是審計準則公報第64號規定應記載於委任書之查核案件條款?①財務報表查核 之目的及範圍 ②酬金的計算基礎與收款方式 ③會計師查核財務報表之責任 ④管理階層之 責任 ⑤會計師擬出具之意見類型 ⑥編製財務報表適用之財務報導架構 (A)①②③⑤ (B)②⑤ (C)③④⑤ (D)①④⑤⑥
23. 下列或有事項之查核程序中,何者最無效? (A)查閱董事會之會議紀錄 (B)取得包括或有事項之書面聲明 (C)查閱借款合約及背書保證事項 (D)對保險費用做分析性程序
24. 有關審計職權行使,下列規定何者錯誤? (A)直轄市政府財務之審計,由該直轄市審計處辦理之 (B)審計機關對於審計上涉及特殊技術及監視、鑑定等事項,僅得諮詢其他機關、團體或專門技術 人員,仍由原審計機關辦理之 (C)審計機關應經常或臨時派員赴各機關就地辦理審計事務 (D)審計機關對於各機關一切收支及財物,得隨時稽察之
25. 審計人員發覺各機關人員有財務上不法或不忠於職務上之行為時,下列作法何者錯誤? (A)審計人員應報告該管審計機關,通知各該機關長官處分之,並得由審計機關報請監察院依法處理 (B)應負責者為機關長官時,審計機關應通知其上級機關執行處分 (C)涉及刑事者,應移送法院辦理,並報告於監察院 (D)審計人員認為有緊急處分之必要,應立即報告審計部,通知該機關長官從速執行之
申論題 (7)
1. 請試述「未遵循法令事項」(Non-compliance)之定義為何?
2. 有關未遵循法令事項之跡象為何?請列舉三項說明之。
( 1. 與會計估計有關之管理階層偏頗跡象為何?請列舉三項說明之。
2. 查核中所辨認管理階層偏頗跡象之書面紀錄,可協助查核人員何事? 請列舉二項說明之。
(一)修正式意見之類型取決於導致修正式意見事項之性質、會計師就該事 項對財務報表之影響或可能影響是否廣泛所作之判斷。請敘述「對財務 報表有廣泛影響」(Pervasive effects on the financial statements)之意涵 為何?
(二)會計師接受委任後,於財務報表形成查核意見時,因管理階層之限制, 除非所有治理單位成員均參與受查者之管理,查核人員應與治理單位 溝通該事項,並確定是否可執行替代程序以取得足夠及適切之查核證 據。請問:如無法取得足夠及適切之查核證據,則會計師應採取那些措 施?
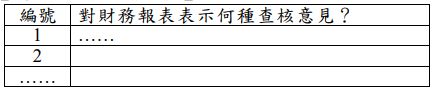
(三)下列所述之查核結論或報告等狀況,該會計師(或繼任會計師)依審計 準則公報第59號之規範,對財務報表表示何種查核意見?
1. 會計師如推斷期初餘額存有重大影響本期財務報表之不實表達,且 其影響未適當處理、表達或揭露。
2. 查核人員認為未遵循或疑似未遵循法令事項對財務報表具重大影 響,且未適當反映於財務報表。
3. 查核人員因管理階層或治理單位之限制而無法取得足夠及適切之查 核證據,以評估是否已存有或可能存有對財務報表具重大影響之未 遵循法令事項。
4. 會計政策之變動(如有時)未依適用之財務報導架構適當處理、表達 或揭露。
5. 期初餘額所適用之會計政策未依適用之財務報導架構於本期一致適用。
相關試卷
115年 - 115 高等考試_三級_審計︰審計學(包括政府審計)#141895
115年 · #141895
114年 - 114 公務升官等考試_薦任_審計:審計學(包括政府審計占50%)#133026
114年 · #133026
112年 - 112 公務升官等考試_薦任_審計:審計學(包括政府審計占50%)#117307
112年 · #117307
110年 - 110 公務升官等考試_薦任_審計:審計學(包括政府審計50%)#103674
110年 · #103674
108年 - 108 高等考試_三級_財務審計、績效審計:審計學(包括政府審計)#77456
108年 · #77456
107年 - 107 高等考試_三級_財務審計、績效審計:審計學(包括政府審計)#71184
107年 · #71184
106年 - 106 公務升官等考試_薦任_審計:審計學(包括政府審計50%)#66376
106年 · #66376
106年 - 106 高等考試_三級_財務審計、績效審計:審計學(包括政府審計)#63535
106年 · #63535
104年 - 104 公務升官等考試_薦任_審計:審計學(包括政府審計50%)#41339
104年 · #41339
104年 - 104 公務升官等考試_簡任_審計:審計學研究(包括政府審計50%)#41330
104年 · #41330
 阿摩線上測驗
登入