阿摩線上測驗
登入
首頁
>
會計學
> 101年 - 101 高等考試_三級_財稅行政、金融保險:會計學#9549
101年 - 101 高等考試_三級_財稅行政、金融保險:會計學#9549
科目:
會計學 |
年份:
101年 |
選擇題數:
25 |
申論題數:
7
試卷資訊
所屬科目:
會計學
選擇題 (25)
1 大發公司於 2010 年 6 月 1 日向臺灣銀行借款$100,000,簽發一張票面利率 8%,票面額$100,000,3 年 到期之應付票據,利息每年 6 月 1 日支付,本金則於到期時償付。大發公司會計年度為曆年制。試問: 大發公司有關該借款產生之應付利息及應付票據科目在 2012 年 12 月 31 日財務狀況表上應該如何報導? (A)同時列為非流動負債 (B)同時列為流動負債 (C)應付利息列為流動負債,應付票據列為非流動負債 (D)應付利息不用認列,應付票據列為非流動負債
2 「前期損益調整-會計政策變動」應歸屬於下列那一財務報表之會計科目? (A)業主權益變動表 (B)綜合損益表 (C)現金流量表 (D)財務狀況表
3 苗栗公司於 100 年 7 月 1 日起至 101 年 9 月 30 日止自建其特殊規格的生產用機器設備,並於 101 年 10
月 1 日起開始加入營運使用。與該建造有關資料如下:
每年支出(不含以前年度利息資本化金額):
100 年 7 月 1 日 $ 1,800,000
101 年 4 月 1 日 2,000,000
苗栗公司為建造該機器設備於 100 年 6 月 30 日借入一筆專案借款$2,500,000,利率 6%。除此之外,公司
尚有一筆於 98 年 5 月 1 日借入之長期性借款$5,000,000,利率 7%。苗栗公司將專案借款未動用餘額用來
進行短期投資,投資之年平均報酬率為 10%。試問苗栗公司 100 年及 101 年因建造該機器設備應利息資
本化之金額為何?
100 年 101 年
(A) $19,000 $110,140
(B) $19,000 $109,000
(C) $40,000 $110,140
(D) $40,000 $142,900
4 依據國際會計準則,下列何者不屬於投資性不動產? (A)以營業租賃出租之辦公大樓 (B)以融資租賃出租之辦公大樓 (C)尚未決定未來用途所持有之土地 (D)為獲取長期資本增值而持有之土地
5 花蓮公司因風災造成廠房毀損,為使民間企業加速復原回歸正常營運,政府對本次風災提出企業紓困之
低利貸款方案,花蓮公司依規定於 100 年 12 月 1 日提出申請,並於 101 年 1 月 1 日取得該紓困貸款,其相
關條件如下:
①貸款利息:年息 1%,每年 12 月 31 日付息。
②貸款期間:自取得日起二年。
③貸款額度:$3,000,000。
若當時市場利率為 5%,試問花蓮公司 101 年應認列之補助收入及利息費用分別為何?
,
6 臺中公司為一手機製造商,預計於 101 年 7 月發表兩款新型手機,由於市場對該兩款手機評價相當好, 為因應消費者需求,臺中公司於 101 年 6 月 1 日起開始接受客戶預訂。臺中公司於 6 月 5 日及 6 月 12 日 分別收到手機預訂款$600,000 及$800,000,兩款新型手機於 6 月 30 日生產完成,客戶所預定之手機於 7 月 6 日全數出貨,則臺中公司應於何時認列上述交易之銷貨收入? (A)6 月 5 日:$600,000; 6 月 12 日:$800,000 (B)6 月 12 日:$1,400,000 (C)6 月 30 日:$1,400,000 (D)7 月 6 日:$1,400,000
7 和平公司於 99 年 1 月 1 日開始營業,並於當天聘僱 20 名員工,公司聘僱契約載明,每週工作 40 小時, 工作滿一年者,第二年起每年享有 60 個小時之休假,本年度未用完之休假可以累積至以後年度。99 年每 位員工每小時工資率為$200,每年調薪幅度 10%。和平公司 100 年員工實際休假之總時數為 1,000 小時。 100 年 12 月 31 日應付員工休假給付之餘額為多少? (A)$504,000 (B)$304,000 (C)$200,000 (D)$40,000
8 101 年 1 月 1 日新竹公司將一帳面價值$180,000 之運輸設備以$200,000 出售予臺南租賃公司,並立即簽約
租回使用,租期兩年,每年租金$35,000。租賃開始日該運輸設備剩餘耐用年限 12 年,公允價值為
$150,000。試問新竹公司 101 年之綜合損益表中對於上述交易應認列之損益為何?
,
9 彰化公司 100 年 1 月 1 日流通在外普通股 100,000 股,100 年年初該公司給予現有股東新股認股權,每 5 股可認購普通股 1 股,認購價格為每股$10,新股認購基準日為 100 年 10 月 1 日。彰化公司 100 年度之 淨利為$900,000,若新股認購權利行使日前一日普通股公允價值為每股$22,原有股東亦全數認購,試問 彰化公司 100 年之每股盈餘為何? (A)$7.50 (B)$8 (C)$8.57 (D)$9
10 竹東公司於 98 年 1 月 1 日向臺北銀行貸款$2,000,000,借款期間 5 年,利率 5%(等於當時之市場利率), 每年 12 月 31 日付息。100 年 12 月 31 日因市場利率下降,竹東公司向臺北銀行提出債務協商之要求,希 望將利率降為 3%,到期日不變。臺北銀行為與竹東公司維持長久關係,同意竹東公司之要求,將貸款利 率降為 3%。竹東公司因此次協商發生$10,000 之協商費用。試問此交易事項對竹東公司 100 年損益之影 響為何?(3%及 5%二年期複利現值因子分別為 0.942596 及 0.907029,3%及 5%二年期年金現值因子分 別為 1.91347 及 1.85941) (A)對淨利無影響 (B)淨利減少$10,000 (C)淨利增加$64,377 (D)淨利增加$74,377
11 豐原公司於 100 年 9 月 1 日發行其本身普通股 20,000 股的歐式買權給后里公司,履約價格為每股$50,到
期日為 101 年 5 月 31 日。雙方約定以淨額交割。其餘相關資料如下:
試問豐原公司 100 年 12 月 31 日應認列之金融工具價值變動之(損)益為何?
(A)$(9,000) (B)$(20,000) (C)$9,000 (D)$20,000
,
12 臺北公司係一咖啡連鎖加盟公司,100 年 10 月 1 日接受陳小姐加盟,雙方談定之特許權費為$500,000,簽約 當時立即收取$100,000 現金,餘款按利率 5%分 4 年平均攤還,自 101 年 10 月 1 日起每年收取$112,805。 此特許權允許陳小姐未來能以八折之價格向臺北公司購買價值$50,000 之原料。若此權利金之餘款收回可 能性很大,且陳小姐於 100 年 12 月 1 日正式開業營運,則 100 年臺北公司應認列多少權利金收入? (A)$100,000 (B)$490,000 (C)$500,000 (D)$551,220
13 大甲公司於 100 年 7 月 1 日簽訂一項工程興建合約,合約總價款為$4,800,000,其餘相關資料如下:
100 年已發生工程成本 $800,000
預期很有可能回收之成本 680,000
100 年已開立帳單金額 600,000
100 年已收款金額 450,000
大甲公司對完成該工程尚需投入之成本金額無法合理估計,試問大甲公司 100 年應認列之工程(損)益
為何?
(A) $0 (B)$(120,000) (C)$(200,000) (D)$(350,000)
14 在承租人及出租人均屬融資租賃之情況下,若租約有未保證殘值,在租賃期間屆滿日當實際殘值小於保 證殘值時,下列敘述何者正確? (A)承租人與出租人均產生租賃損失 (B)承租人與出租人均不會產生租賃損失 (C)僅承租人產生租賃損失 (D)僅出租人產生租賃損失
15 四維公司於 101 年 1 月 1 日與大安租賃公司簽約承租機器一部,租期 6 年,每年年初給付租金$100,000。 租期屆滿四維公司可以$10,000 之優惠價格承購該機器。承購後,該機器可再使用 4 年,無殘值。四維公 司評估該租賃屬融資租賃,採直線法計提折舊。簽約時四維公司已知出租人隱含利率為 10%,其本身之 增額借款利率為 8%。該機器在租賃開始日之公允價值為$484,720。另四維公司為協商及取得該租賃所發 生之直接可歸屬成本為$15,000。試問四維公司 101 年對該租賃資產應計提之折舊費用為何? (A)$83,287 (B)$80,787 (C)$49,972 (D)$48,472
16 屏東公司於 100 年 10 月 1 日與供應商簽訂一不可取消之進貨合約,預計於 101 年 3 月 15 日以每公斤$150之價格購買原料 2,000 公斤。100 年 12 月底市場上因該原料供應量大增導致價格大幅下跌,100 年 12 月31 日市價跌至每公斤$120。101 年 3 月 15 日屏東公司依約進貨並付款,市場上亦因該原料供需回穩,當日價格回升至每公斤$145。試問 100 年 12 月 31 日屏東公司應認列之損失金額,以及 101 年 3 月 15 日存貨之入帳金額分別為何?
,
17 雲林公司 100 年 1 月 1 日流通在外股數為 100,000 股,100 年 4 月 1 日發行新股 72,000 股。另該公司於 100 年 7 月 1 日發行 8,000 個賣權,每個賣權之持有人得依$30 之價格賣回雲林公司每股面額$10 之普通 股 1 股。全部賣權於 100 年 12 月 31 日仍流通在外,其餘 100 年度相關資料如下: 本期淨利 $702,000 普通股全年平均市價 $24 普通股 7 月至 12 月之平均市價 $20 試問雲林公司 100 年稀釋每股盈餘為何? (A) $4.56 (B)$4.53 (C)$4.50 (D)$4.08
18 宜蘭公司訂有確定福利之退休計畫,101 年與該退休計畫有關之資料如下:
若宜蘭公司對於精算損益採當期認列,則宜蘭公司 101 年之退休金成本及 101 年 12 月 31 日之應計退休
金負債餘額分別為何?
,,
19 桃園公司實施退休計畫多年,於 101 年 1 月 1 日開始改按國際會計準則(IAS)第 19 號之規定處理退休金 成本。已知 100 年 12 月 31 日帳列應計退休金負債餘額為$125,000,退休計畫資產公允價值為$1,420,000。 101 年 1 月 1 日若按 IAS 19 之規定,該退休計畫之確定福利義務現值為$1,500,000。101 年該計畫之當期服 務成本為$120,000,折現率 10%,預期報酬(等於實際報酬)$10,500。若 101 年底提撥計畫資產$200,000, 試問桃園公司 101 年之退休金負債餘額為何? (A)$94,500 (B)$139,500 (C)$184,500 (D)$245,000
20 基隆公司實施確定福利退休計畫多年,為激勵員工士氣,該公司於 101 年 1 月 1 日修改退休計畫使確定 福利義務增加$720,000,其中 20%係歸屬符合既定條件之員工。若符合既定條件員工之平均剩餘服務年數 為 10 年,則 101 年退休金成本中應包含之前期服務成本的攤銷金額為何? (A)$57,600 (B)$144,000 (C)$201,600 (D)$720,000
21 對於很有可能發生且金額可以合理估計之或有資產,下列何者正確? (A)借記:應收款項,貸記:遞延收入 (B)借記:應收款項,貸記:其他收入 (C)借記:應收款項,貸記:其他收入,並作附註揭露 (D)僅作附註揭露
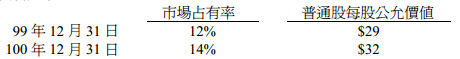
22 和平公司於 99 年 1 月 1 日給予 10 位高階經理人員以每股$20 認購和平公司普通股之權利,並規定自該日起每位經理人需服務滿三年始能取得該權利。每位經理人可認購之股數決定於未來三年服務期間該公司
產品之市場占有率:市場占有率達 10%,每位經理人可獲得 20,000 股認股權;市場占有率達 15%,每位經理人可獲得 50,000 股認股權。給予日當天按選擇權定價模式計算出之每股認股權公允價值為$15。其餘資料如下:
該計畫中的高階經理人有 3 位於 100 年度離職,試問 100 年和平公司該計畫應認列之酬勞成本為何?
(A)$0 (B)$400,000 (C)$420,000 (D)$520,000
,
23 南投公司於 100 年 12 月 31 日以$1,200,000 發行面額$1,000,000,三年期,票面利率為 5%之可轉換公司債, 發行 1 年後可按每股$15 之價格轉換成普通股。該公司債若無轉換權,其公允價值為$1,056,570。若南投 公司未考慮該公司債交易影響時,其 100 年度所得稅費用為$125,200,假設已公布稅率為 17%,試問考慮 該交易後南投公司 100 年度之所得稅費用以及 100 年 12 月 31 日遞延所得稅分別為何? (A)所得稅費用$125,200,遞延所得稅負債$24,383 (B)所得稅費用$125,200,遞延所得稅資產$24,383 (C)所得稅費用$149,583,遞延所得稅負債$24,383 (D)所得稅費用$149,583,遞延所得稅資產$24,383
24 明德公司於 2010 年初合併桂冠公司之家具部門,並產生商譽$210,000。2011 年 12 月 31 日家具部門除商 譽以外之可辨認資產的帳面金額為$1,190,000。該家具部門整體之可回收金額為$1,050,000,而商譽除外 可辨認資產之可回收金額為$920,000。試問:2011 年 12 月 31 日明德公司應認列商譽減損損失為多少? (A)$52,500 (B)$80,000 (C)$210,000 (D)$350,000 考選部 備 註: 第24題答B或C或BC者均給分。 請選E
25 冠國公司於 2006 年 8 月 1 日以折價發行十年期可收回公司債,並訂定收回價格為 105。冠國公司於 2011 年 8 月 1 日付息後,以 103 之價格由公開市場買回半數流通在外之公司債,當日該公司債之帳面金額為 $4,920,000(即應付公司債$5,000,000 減去應付公司債折價$80,000 後之餘額)。試問:冠國公司應認列買 回公司債之損益為多少? (A)損失$165,000 (B)損失$115,000 (C)損失$50,000 (D)損失$0
申論題 (7)
一、以下各公司之會計年度皆採曆年制。 (一)臺東公司於 X6年中開始從事養鴨業務之相關資料如下: X6年8月1日以每隻$60購買3,000隻1個月大的小鴨,臺東公司估計若3,000 隻小鴨立即出售,應支付佣金$3,600,運送小鴨至市場的運輸費用$3,000。臺 東公司打算將其中 1,000 隻小母鴨飼養熟齡後生產鴨蛋,其餘 2,000 隻小鴨則 於飼養熟齡後當肉鴨出售。 X6 年 12 月初出售 500隻鴨,每隻鴨淨收得現金$90。 X6 年 12 月份共產出 2,000 斤鴨蛋,並立即售出,淨收得現金$80,000。 X6 年 12 月 31 日臺東公司估計 6個月大的鴨隻之淨公允價值為每隻$120。 試作:臺東公司 X6 年有關分錄⑴8 月 1 日購買小鴨,(5 分)⑵12 月份產出並 售出鴨蛋,(4分)⑶12月 31 日有關鴨隻的調整分錄。(6分)
⑴計算仁愛公司X6 年底該商業大樓之建物的帳面金額。(5分)
⑵若仁愛公司對該投資性不動產之後續評價採成本模式處理,X7 年初該建物之 可回收金額為$5,500,000。計算仁愛公司將該商業大樓轉認列為投資性不動產 時,可認列之減損迴轉利益的金額。(5 分)
⑴和平公司X1年度之當期所得稅費用與遞延所得稅費用(利益)。(5分)
⑵和平公司 X1 年底之遞延所得稅資產與遞延所得稅負債。(5分)
⑴分別按當期認列法及遞延法作 X3 年所得稅相關分錄。(8分)
⑵若 X4 年稅前淨利為$784,000,作遞延法下 X4 年底之所得稅分錄,並計算 X4 年底尚未使用之所得稅抵減餘額。(7 分)
相關試卷
115年 - 115 原住民族特種考試_三等_財稅行政:會計學#144546
115年 · #144546
115年 - 115 高等考試_三級_財稅行政、金融保險:會計學#141793
115年 · #141793
115年 - 115 身心障礙特種考試_三等_財稅行政:會計學#138966
115年 · #138966
114年 - 114 地方政府公務特種考試_三等_財稅行政:會計學#134665
114年 · #134665
114年 - 114 公務升官等考試_薦任_財稅行政:會計學#133246
114年 · #133246
114年 - 114 原住民族特種考試_三等_財稅行政:會計學#130966
114年 · #130966
114年 - 114 高等考試_三級_財稅行政、金融保險:會計學#128611
114年 · #128611
114年 - 114 身心障礙特種考試_三等_財稅行政:會計學#126666
114年 · #126666
113年 - 113 地方政府公務特種考試_三等_財稅行政:會計學#124563
113年 · #124563
113年 - 113 中央印製廠_新進人員甄試_會計管理員:會計學#123198
113年 · #123198
 阿摩線上測驗
登入