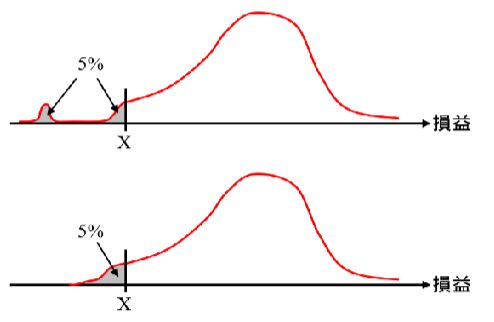
30.右圖為兩投資組合於相同期間之損失分布,且除左尾 5%外,其餘分布完全相同。下列何者最可能正確?(A)兩投資組合之變異數相同(B)兩投資組合之 95% VaR 相同(C)兩投資組合之 95% Expected Shortfall 相同(D)兩投資組合之偏態相同
 阿摩線上測驗
登入
