所屬科目:中級會計學
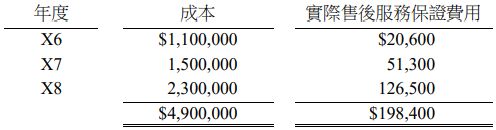
5 X6 年度東文公司銷售機器設備,並附帶 3 年的保證型保固服務。根據歷史經驗,履行保固責任的成本估計在銷售後第一年、第二年與第三年分別為銷貨收入的 2%、4%與 5%。X6 年到 X8 年之銷貨與實際售後服務保證費用如下:
試問 X8 年 12 月 31 日東文公司應報導的產品保固負債準備金額為: (A)$0 (B)$161,000 (C)$198,400 (D)$340,600
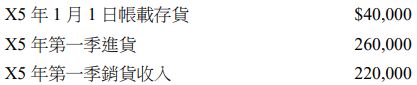
18 中和公司採定期盤存制,其存貨儲存於本地倉庫與另一外地倉庫。於編製 X5 年第一季的期中報表時,本地倉庫存貨盤點結果為$24,000,但因故無法及時實地盤點外地倉庫之存貨。中和公司利用過去資訊估計外地倉庫的期末存貨。相關資訊如下(全公司):
中和公司進貨中包含 3 月 31 日購買的存貨$25,000(起運點交貨,於 4 月 1 日運抵本地倉庫) , 但不包含 3 月 29 日購買的存貨$23,000(目的地交貨,於 4 月 5 日運抵本地倉庫)。該公司過往設定的合理毛利為銷貨成本的 25%。試問中和公司 3 月 31 日儲存於外地倉庫之期末存貨估計金額為何? (A)$75,000 (B)$86,000 (C)$100,000 (D)$111,000
 阿摩線上測驗
登入
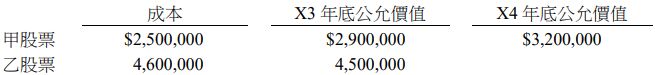 柏嚴公司於 X4 年 10 月 20 日以$4,300,000出售乙股票。試計算 X4 年之綜合損益表中列報之其他綜合損益金額為: (A)$100,000 (B)$400,000 (C)$(200,000) (D)$300,000