所屬科目:中級會計學
7 戊公司於 X1 年 1 月 1 日與客戶簽訂一項建造合約,合約固定價格為$200,000,此合約預計 3 年 完成。戊公司評估建造合約履約義務之完成程度能合理衡量。3 年建造期間的成本資料如下: 請問:戊公司 X2 年度認列之工程利潤(損失)為何? (A)$(52,000) (B)$(40,000) (C)$(32,000) (D)$(20,000)
8 甲公司於 X1 年 12 月 1 日經由股東會決議,依照股東持股比率,分配財產股利予股東,並決 議於 X2 年 1 月 31 日發放股利。此外,此項財產股利,係以甲公司於數月前購入乙公司之債 券作為分配(成本$780,000) ,依據甲公司之經營模式,此項投資分類為透過損益按公允價值 衡量之債券投資。投資之公允價值資料如下: 請問:尚未實際支付財產股利之 X2 年 1 月 31 日的「應付財產股利」應有餘額為何? (A)$780,000 (B)$800,000 (C)$880,000 (D)$950,000
 阿摩線上測驗
登入
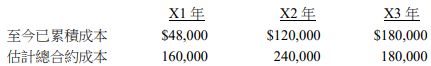 請問:戊公司 X2 年度認列之工程利潤(損失)為何? (A)$(52,000) (B)$(40,000) (C)$(32,000) (D)$(20,000)
 請問:尚未實際支付財產股利之 X2 年 1 月 31 日的「應付財產股利」應有餘額為何? (A)$780,000 (B)$800,000 (C)$880,000 (D)$950,000