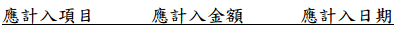阿摩線上測驗
登入
首頁
>
稅務法規(稅務相關法規)
> 105年 - 105 專技高考_會計師:稅務法規#55683
105年 - 105 專技高考_會計師:稅務法規#55683
科目:
稅務法規(稅務相關法規) |
年份:
105年 |
選擇題數:
25 |
申論題數:
9
試卷資訊
所屬科目:
稅務法規(稅務相關法規)
選擇題 (25)
1 依所得稅法規定,本國國民王先生於民國 105 年全年度出售我國未上市股票 10 張,獲利 100 萬元,試問 如何課稅? (A)應課徵所得稅,但採百分之十五稅率分離課稅,與綜合所得稅合併報繳 (B)應課徵所得稅,計入綜合所得稅之財產交易所得合併課稅 (C)免納綜合所得稅 (D)未上市股票停徵所得稅,但納入所得基本稅額計算範圍
2 某甲之家庭成員有妻子某乙與未成年受扶養兒子某丙共三人,某甲於申報 104 年度綜合所得稅時採用夫 妻各類所得分開計稅,合法金融機構之存款利息所得為某甲 20 萬元、妻 15 萬元、兒子 10 萬元,依所得 稅法規定,在申報減除儲蓄投資特別扣除額時,下列敘述何者正確? (A)採各類所得分開計稅方式時,每人可以享有 27 萬元儲蓄投資特別扣除額 (B)採夫方各類所得分開計稅時,則夫分開計稅可減除之儲蓄投資特別扣除額為 2 萬元,妻與兒子可以減 除 25 萬元 (C)採妻方各類所得分開計稅時,則妻分開計稅可減除之儲蓄投資特別扣除額為 15 萬元,夫與兒子可以減 除 12 萬元 (D)採妻方各類所得分開計稅時,則妻分開計稅可減除之儲蓄投資特別扣除額為 7 萬元,夫與兒子可以減 除 20 萬元
3 依所得稅法規定,有關納稅義務人申請適用房地合一自用住宅優惠課稅之條件,下列敘述何者錯誤? (A)本人或其配偶、未成年子女須辦竣戶籍登記、持有並居住於該房屋連續滿六年(B)交易前五年內,無出租、供營業或執行業務使用(C)個人與其配偶及未成年子女於交易前六年內未曾適用本款優惠規定(D)其免稅所得額,以不超過四百萬元為限
4 依所得稅法及其相關法規中有關固定資產折舊的相關規定,下列何者正確? (A)折舊方法經申報稽徵機關核准變換後,得採用年數合計法(B)提列折舊時應預估殘值,且殘值應等於最後一年度之未折減餘額(C)耐用年數屆滿仍繼續使用,應保持帳列殘值不再續提折舊(D)因故未達規定耐用年限而廢棄者,未折減餘額得依會計師所得稅查核簽證報告核實認定損失
5 黃小姐為我國境內居住之個人,104 年度有一筆由保險公司支付之年金保險給付新臺幣(以下同)3,500 萬 元,該張保單之要保人為其母,保險期間開始日為 97 年 3 月 18 日,則依所得基本稅額條例及其相關規定,其應計入 104 年度個人基本所得額之金額為若干元?(A)0 元 (B)170 萬元 (C)500 萬元 (D)3,500 萬元
6 依所得基本稅額條例規定,出售下列何種金融投資商品之所得,可能計入個人基本所得額? (A)國內公司發行之公開募集基金 (B)國內未上市公司發行之公司債(C)國外公司發行之連動式債券 (D)依我國金融資產證券化規定發行之受益憑證
7 依所得稅法及其相關法規規定,多層次傳銷事業的個人參加人,因為下層直銷商向傳銷事業進貨或購進 商品累積積分額(或金額)達一定標準,而自該事業取得的業績獎金,應申報為何類所得?(A)營利所得 (B)薪資所得 (C)執行業務所得 (D)其他所得
8 依所得稅法規定,委託人為營利事業之信託契約,明定信託利益全部屬於委託人,於信託關係存續中, 變更為非委託人者,應如何課稅?(A)由變更後受益人將其享有信託利益之權利價值,併入變更年度之所得額,依法課徵所得稅(B)由變更後受益人將其享有信託利益之權利價值,併入信託契約成立年度之所得額,依法課徵所得稅(C)將變更後受益人享有信託利益之權利價值,併入委託人變更年度之贈與,依法課徵贈與稅(D)由受託人按該受益人享有信託利益之權利價值,採就源扣繳的方式扣繳稅款
9 當年度 1 月無連續三日國定假日者,依所得稅法第 88 條各類所得稅款之扣繳義務人,應於何時將上一年 內扣繳各納稅義務人之稅款數額,開具扣繳憑單,彙報該管稽徵機關查核?(A)每年 1 月底前 (B)每年 2 月底前 (C)每年 3 月底前 (D)每年 4 月底前
10 依所得稅法規定,我國 105 年度綜合所得稅課稅級距及稅率,下列敘述何者正確? (A)分為 6 級,最高為 40% (B)分為 6 級,最低為 6%(C)分為 5 級,最低為 6% (D)分為 6 級,最高為 45%
11 假設甲商號民國 105 年 1、2 月有銷項稅額 35 萬元,進項稅額 35 萬元,甲商號遲至 105 年 4 月 20 日才 申報加值型及非加值型營業稅,甲商號將被處以怠報金為新臺幣多少元?(A)0 元 (B)1,000 元 (C)3,000 元 (D)30,000 元
12 依加值型及非加值型營業稅法規定,保險業經營專屬本業、非專屬本業及再保費等收入之營業稅稅率分 別為若干?(A)5%;5%;2% (B)2%;5%;1% (C)5%;5%;1% (D)5%;2%;1%
13 甲公司委託乙公司管理處分信託財產,雙方訂定他益信託契約,下列何者應課徵營業稅? (A)委託人甲公司將信託財產登記為受託人乙公司名義(B)委託人甲公司變更信託契約之受託人為丙公司,受託人乙公司將信託財產登記為丙公司名義(C)受託人乙公司於信託關係消滅時,將委託人甲公司的信託財產返還予甲公司(D)受託人乙公司於信託關係結束後,依信託契約將委託財產移轉與受益人丁公司
14 下列敘述何者不符合營業稅法規定? (A)營業人短漏開統一發票經查獲者,除補稅外,按所漏稅額處 10 倍以下罰鍰(B)營業人一年內經查獲短漏開統一發票達 3 次者,主管稽徵機關應停止其營業(C)營業人短漏報銷售額經查獲者,除補稅外,按所漏稅額處 5 倍以下罰鍰(D)營業人未依規定期限申報銷售額,應加徵之滯報金,其金額不得少於新臺幣 1,200 元
15 假設甲公司進口洋菸完稅價格為 500,000 元,關稅 69,000 元,菸酒稅 5,900 元,菸品健康福利捐為 5,000 元, 依營業稅法規定,甲公司應繳納多少元的進口營業稅?(A)25,000 元 (B)28,450 元 (C)28,745 元 (D)28,995 元
16 依土地稅法及其相關法規規定,地價稅每年徵收一次者,納稅義務基準日為何日? (A)8 月 31 日 (B)9 月 15 日 (C)9 月 22 日 (D)12 月 31 日
17 某甲取得土地時,核定移轉現值 40 萬元;某甲於 98 年死亡時,其子繼承該土地,當期土地公告現值 90 萬 元。今年初其子將土地移轉第三人,申報移轉現值 200 萬元。假設不考慮物價變動之調整,則本次移轉,依土地稅法規定,應納土地增值稅為多少元?(A)23 萬元 (B)24 萬元 (C)32 萬元 (D)52 萬元
18 假設某甲本年度在某縣有一般用地二筆,A 地 4 公畝,每公畝公告現值為 500 萬元,公告地價為 300 萬 元,申報地價為 250 萬元;B 地 5 公畝,每公畝公告現值為 200 萬元,公告地價為 125 萬元,申報地價為 80 萬元,若該縣地價稅累進起點地價為 100 萬元,依土地稅法規定,某甲本年度應納地價稅額若干元?(A)24 萬元 (B)25 萬 5 千元 (C)31 萬 5 千元 (D)35 萬元
19 依土地稅法第 3 條之 1 規定,下列有關信託土地課徵地價稅,其稅基計算與納稅義務人之敘述,何者正 確?(A)與委託人在同一縣市所有之土地合併計算地價總額,並以委託人為納稅義務人(B)與委託人在同一縣市所有之土地合併計算地價總額,並以受託人為納稅義務人(C)與受託人在同一縣市所有之土地合併計算地價總額,並以委託人為納稅義務人(D)與受託人在同一縣市所有之土地合併計算地價總額,並以受託人為納稅義務人
20 依土地稅法規定,計算地價稅累進起點地價時,包括下列何種土地? (A)工業用地 (B)自用住宅用地 (C)礦業用地 (D)農業用地
21 依遺產及贈與稅法規定,有關遺產稅及贈與稅申報之敘述,下列何者正確? (A)被繼承人死亡遺有財產者,納稅義務人應於被繼承人死亡之日起 6 個月內,向就近的國稅局稽徵所依規定辦理遺產稅申報(B)贈與人在一年內贈與他人之財產總值超過贈與稅免稅額時,應於超過免稅額之贈與行為發生後 30 日內,依規定辦理贈與稅申報。具有正當理由不能如期申報者,應於 30 日限期屆滿前,以書面申請延長之。申請延長期限以 2 個月為限(C)被繼承人為經常居住中華民國境外之中華民國國民或非中華民國國民死亡時,在中華民國境內遺有財產者,應向在臺住所所在縣市之主管稽徵機關辦理遺產稅申報(D)同一贈與人在同一年內有兩次以上依規定應申報納稅之贈與行為者,應於辦理後一次贈與稅申報時,將同一年內以前各次之贈與事實及納稅情形合併申報
22 某甲將 5,000 萬元存款信託與某銀行,期間 20 年,約定受託人每年支付 100 萬元予其子,期滿時剩餘信 託財產歸屬某甲。信託開始時,郵局一年期定期儲金利率為 2%,則依遺產及贈與稅法規定計算之贈與總額為多少元?(提示:2%,20 年,1 元之複利現值為 0.673、年金現值為 16.351)(A)5,000 萬元 (B)3,364 萬 9 千元 (C)2,000 萬元 (D)1,635 萬 1 千元
23 依遺產及贈與稅法規定,下列有關我國遺產稅之敘述何者正確? (A)經常居住在境外之我國國民死亡,應就其在我國境內及境外之財產,課徵遺產稅(B)非我國國民在我國境內死亡,應就其在我國境內及境外之財產,課徵遺產稅(C)被繼承人死亡前 3 年內,在我國境內有住所者,即屬經常居住我國境內(D)無遺囑執行人時,遺產稅之納稅義務人為繼承人或受遺贈人
24 依遺產及贈與稅法之規定,遺產稅之免稅額,每遇消費者物價指數較上次調整之指數累計上漲達多少以 上時,自次年起按上漲程度調整之?(A)3% (B)7% (C)10% (D)20%
25 依遺產及贈與稅法規定,除本法第 20 條所規定之贈與外,贈與人在一年內贈與他人之財產總值超過贈與 稅免稅額時,應於超過免稅額之贈與行為發生後幾日內,向主管稽徵機關依本法規定辦理贈與稅申報?(A)15 日 (B)20 日 (C)30 日 (D)60 日
申論題 (9)
【已刪除】⑴在除息日前應計入股東可扣抵稅額之項目、金額及日期為何?請依下列格式寫 出。(8 分)
⑵陳大華是大華公司負責人,中華民國境內居住者,個人持有公司股權 40%,則陳 大華可以領取多少現金股利淨額?又可獲配多少可扣抵稅額?應計入綜合所得 稅之營利所得為多少?請列出計算式,否則不予計分。(9 分)
⑶試問大華公司除息時應減除多少可扣抵稅額?(3 分)
⑴銷項稅額(2 分)
⑵可扣抵之進項稅額(2 分)
⑶溢付(或應納)稅額(2 分)
⑷應退稅額(2 分)
⑸留抵稅額(2 分)
三、甲公司所有一般土地 3 筆,其中一筆土地有地上物(房屋),其債務經債權人移送 執行,內容如下:
1.甲公司於 105 年向金融機構辦理房屋抵押貸款 2,500 萬元,積欠本金計 1,525 萬 元。
2.甲公司於 104 年移轉一筆土地,於移轉後因故經稽徵機關補徵土地增值稅 1,000 萬 元,滯欠本稅及利息 1,015 萬元。
3.甲公司滯欠營業稅 250 萬元、房屋稅 2 萬元及地價稅 28,000 元(其中有地上物 之土地地價稅為 6,000 元)。 倘甲公司因強制執行事件,其地上物(房屋)及所坐落之土地遭法院拍賣,拍定價 格為 1,850 萬元,該地上物(房屋)拍賣之營業稅 32 萬 5,000 元,該拍賣土地之土 地增值稅 385 萬元,則稅捐稽徵機關可獲分配之各項租稅債權(土地增值稅、地價 稅、房屋稅、營業稅)分別為多少?(20 分)
相關試卷
115年 - 115 原住民族特種考試_三等_財稅行政:稅務法規#144526
115年 · #144526
115年 - 115 原住民族特種考試_四等_財稅行政:稅務法規概要#144513
115年 · #144513
115年 - 115 專技高考_會計師:稅務法規#143687
115年 · #143687
115年 - 115 司法特種考試_三等_司法事務官財經事務組、檢察事務官財經實務組:稅務法規#143438
115年 · #143438
115年 - 115 普通考試_財稅行政:稅務法規概要#141829
115年 · #141829
115年 - 115 高等考試_三級_財稅法務:稅務法規#141792
115年 · #141792
115年 - 115 高等考試_三級_財稅行政:稅務法規#141740
115年 · #141740
115年 - 115 身心障礙特種考試_三等_財稅行政:稅務法規#138894
115年 · #138894
115年 - 115 身心障礙特種考試_四等_財稅行政:稅務法規概要#138838
115年 · #138838
114年 - 114 地方政府公務特種考試_三等_財稅行政:稅務法規#134684
114年 · #134684
 阿摩線上測驗
登入